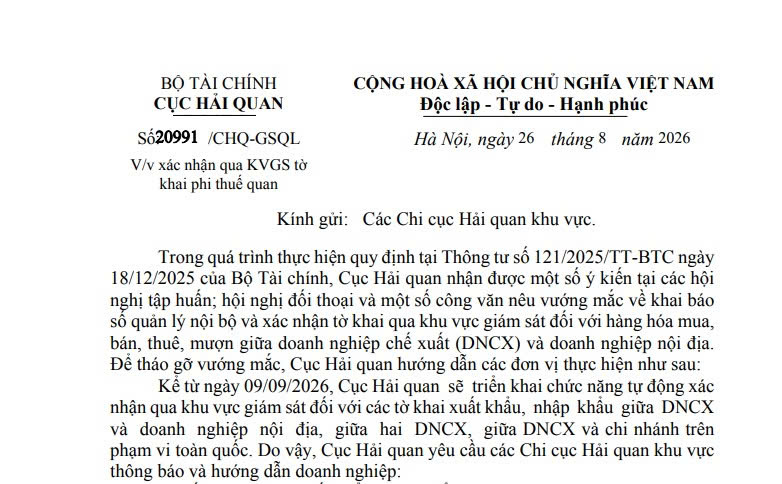
Công văn 20991/CHQ-GSQL xác nhận khu vực giám sát tờ khai phi thuế quan ra sao? (Hình từ văn bản)
Cục Hải quan ban hành Công văn 20991/CHQ-GSQL ngày 26/08/2026 về việc xác nhận khu vực giám sát tờ khai phi thuế quan.
 |
Công văn 20991/CHQ-GSQL |
Trong quá trình thực hiện quy định tại Thông tư 121/2025/TT-BTC, Cục Hải quan nhận được một số ý kiến tại các hội nghị tập huấn; hội nghị đối thoại và một số công văn nêu vướng mắc về khai báo số quản lý nội bộ và xác nhận tờ khai qua khu vực giám sát đối với hàng hóa mua, bán, thuê, mượn giữa doanh nghiệp chế xuất (DNCX) và doanh nghiệp nội địa. Để tháo gỡ vướng mắc, Cục Hải quan hướng dẫn các đơn vị thực hiện như sau:
Kể từ ngày 09/09/2026, Cục Hải quan sẽ triển khai chức năng tự động xác nhận qua khu vực giám sát đối với các tờ khai xuất khẩu, nhập khẩu giữa DNCX và doanh nghiệp nội địa, giữa hai DNCX, giữa DNCX và chi nhánh trên phạm vi toàn quốc. Do vậy, Cục Hải quan yêu cầu các Chi cục Hải quan khu vực thông báo và hướng dẫn doanh nghiệp:
* Đối với tờ khai xuất khẩu, nhập khẩu giữa DNCX và doanh nghiệp nội địa, giữa hai DNCX, giữa DNCX và chi nhánh có tờ khai hải quan đăng ký từ ngày 09/09/2026, người khai hải quan khai báo số quản lý nội bộ theo đúng quy định tại Thông tư 121/2025/TT-BTC, cụ thể: doanh nghiệp xuất khẩu khai “#&XKPTQ” tại ô “Số quản lý nội bộ doanh nghiệp” trên tờ khai xuất khẩu, doanh nghiệp nhập khẩu khai “#&NKPTQ#& Số tờ khai xuất khẩu tương ứng của doanh nghiệp xuất khẩu (11 ký tự đầu)” tại ô “Số quản lý nội bộ doanh nghiệp” trên tờ khai nhập khẩu.
* Đối với DNCX mua bán, gia công, thuê, mượn hàng hoá với thương nhân nước ngoài và được thương nhân nước ngoài chỉ định giao hàng hoá cho doanh nghiệp nội địa, DNCX tại Việt Nam thì thực hiện theo quy định tại Điều 86 Thông tư 38/2015/TT-BTC sửa đổi, bổ sung tại Thông tư 121/2025/TT-BTC, cụ thể: doanh nghiệp xuất khẩu khai “#&XKTC” tại ô “Số quản lý nội bộ doanh nghiệp” trên tờ khai xuất khẩu, doanh nghiệp nhập khẩu khai “#&NKTC#& Số tờ khai xuất khẩu tương ứng của doanh nghiệp xuất khẩu (11 ký tự đầu)” tại ô “Số quản lý nội bộ doanh nghiệp” trên tờ khai nhập khẩu.
Xem thêm tại Công văn 20991/CHQ-GSQL ban hành ngày 26/08/2026 về việc xác nhận khu vực giám sát tờ khai phi thuế quan.
Theo Điều 3 Thông tư 38/2015/TT-BTC (sửa đổi tại Thông tư 121/2025/TT-BTC) quy định về nộp, xác nhận và sử dụng các chứng từ thuộc hồ sơ hải quan, hồ sơ thuế như sau:
- Người khai hải quan, người nộp thuế không phải nộp tờ khai hàng hóa xuất khẩu, nhập khẩu (sau đây gọi tắt là tờ khai hải quan) khi đề nghị cơ quan hải quan thực hiện các thủ tục miễn thuế, giảm thuế, hoàn thuế, không thu thuế, xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa, gia hạn nộp thuế, nộp dần tiền thuế nợ, xác nhận hoàn thành nghĩa vụ nộp thuế, khoanh tiền thuế nợ, xóa nợ tiền thuế, tiền chậm nộp, tiền phạt, trừ trường hợp khai hải quan trên tờ khai hải quan giấy.
- Khi làm thủ tục hải quan, người khai hải quan khai và nộp, xuất trình các chứng từ thuộc hồ sơ hải quan; hồ sơ khai bổ sung; hồ sơ xác định trước mã số, xuất xứ, trị giá hải quan; hồ sơ tham vấn và xác định trị giá hải quan; thông báo Danh mục hàng hoá miễn thuế; báo cáo sử dụng hàng hóa miễn thuế; hồ sơ miễn thuế, giảm thuế, hoàn thuế, không thu thuế; hồ sơ miễn tiền chậm nộp; hồ sơ đề nghị xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa; hồ sơ đề nghị gia hạn nộp thuế; hồ sơ nộp dần tiền thuế nợ; hồ sơ xác nhận hoàn thành nghĩa vụ nộp thuế; hồ sơ đề nghị khoanh tiền thuế nợ; hồ sơ đề nghị xoá nợ tiền thuế, tiền chậm nộp, tiền phạt cho cơ quan hải quan thông qua Hệ thống xử lý dữ liệu điện tử hải quan theo nguyên tắc người khai hải quan tự chịu trách nhiệm về tính chính xác, trung thực và hợp pháp của nội dung đã khai và các chứng từ đã nộp; sự thống nhất nội dung thông tin giữa hồ sơ lưu tại doanh nghiệp với hồ sơ lưu tại cơ quan hải quan.
Trường hợp các chứng từ được phát hành dưới dạng thông điệp dữ liệu hoặc được chuyển đổi hình thức từ văn bản giấy sang dữ liệu điện tử thì phải đáp ứng đủ các yêu cầu theo quy định tại Luật Giao dịch điện tử.
Trường hợp các chứng từ đã được cấp trên Cổng thông tin một cửa quốc gia hoặc trên Cổng dịch vụ công trực tuyến hoặc cơ quan có thẩm quyền ở nước xuất khẩu gửi dưới dạng điện tử thông qua Cổng thông tin một cửa ASEAN hoặc Cổng thông tin trao đổi với các nước khác theo quy định của Điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên thì người khai hải quan không phải nộp.
Khi kiểm tra hồ sơ, cơ quan hải quan căn cứ vào các thông tin trên tờ khai hải quan và các chứng từ thuộc hồ sơ hải quan do người khai hải quan nộp thông qua Hệ thống để kiểm tra, đối chiếu và lưu trữ.
- Trường hợp khai hải quan trên tờ khai hải quan giấy, người khai hải quan, người nộp thuế nộp hoặc xuất trình các chứng từ thuộc hồ sơ hải quan cho cơ quan hải quan khi làm thủ tục hải quan. Trường hợp theo quy định của pháp luật phải nộp bản chính các chứng từ dưới dạng giấy thì bản chính đó phải được nộp trực tiếp hoặc gửi qua đường bưu chính cho cơ quan hải quan.
Trường hợp pháp luật chuyên ngành quy định nộp bản chụp hoặc không quy định cụ thể bản chính hay bản chụp thì người khai hải quan được nộp bản chụp. Trường hợp bản chụp hoặc các chứng từ do người nước ngoài phát hành bằng hình thức điện tử, thư điện tử, fax, telex hoặc các chứng từ, tài liệu do người khai hải quan, người nộp thuế phát hành thì người khai hải quan, người nộp thuế phải xác nhận, ký tên, đóng dấu và chịu trách nhiệm trước pháp luật về tính chính xác, trung thực và hợp pháp của các chứng từ đó. Trường hợp bản chụp có nhiều trang thì người khai hải quan, người nộp thuế xác nhận, ký tên, đóng dấu lên trang đầu và đóng dấu giáp lai toàn bộ văn bản.
- Các chứng từ thuộc hồ sơ nêu tại khoản 1, khoản 2, khoản 3 Điều 3 Thông tư 38/2015/TT-BTC (sửa đổi tại Thông tư 121/2025/TT-BTC) nếu không phải bản tiếng Việt hoặc tiếng Anh thì người khai hải quan, người nộp thuế phải dịch ra tiếng Việt hoặc tiếng Anh và chịu trách nhiệm về nội dung bản dịch. Đối với trường hợp nêu tại khoản 3 Điều 3 Thông tư 38/2015/TT-BTC (sửa đổi tại Thông tư 121/2025/TT-BTC), người khai hải quan phải ký tên đóng dấu trên bản dịch.

 768

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

