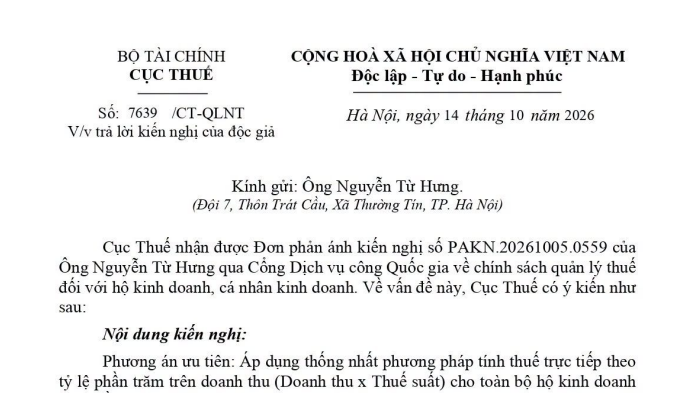
Công văn 7639/CT-QLNT hướng dẫn phương pháp tính thuế với hộ kinh doanh ra sao? (Hình từ văn bản)
Ngày 14/10/2026, Cục Thuế ban hành Công văn 7639/CT-QLNT về việc trả lời kiến nghị của độc giả.
 |
Công văn 7639/CT-QLNT |
Về vấn đề này, Cục Thuế có ý kiến như sau:
Nội dung kiến nghị:
Phương án ưu tiên: Áp dụng thống nhất phương pháp tính thuế trực tiếp theo tỷ lệ phần trăm trên doanh thu (Doanh thu x Thuế suất) cho toàn bộ hộ kinh doanh (bao gồm cả hộ kinh doanh thương mại điện tử). Phương pháp này giúp tính toán đơn giản, minh bạch, giúp người dân dễ tuân thủ, tiết kiệm chi phí vận hành, đồng thời giúp cơ quan quản lý thu thuế hiệu quả mà không tốn nhiều nguồn lực thanh kiểm tra.
Phương án lộ trình (trường hợp áp dụng tính thuế theo Doanh thu - Chi phí): kính đề nghị xem xét lùi lộ trình áp dụng chính thức từ năm 2027 (thay vì áp dụng ngay từ năm 2026). Dành trọn năm 2026 làm giai đoạn đệm hướng dẫn, truyền thông và hỗ trợ hạ tầng. Do các hộ kinh doanh cần có thời gian chuẩn bị, tiếp cận phần mềm và làm quen với quy trình lưu trữ hóa đơn, chứng từ đầu vào; nếu áp dụng quá gấp gáp sẽ rất dễ dẫn đến sai sót vô ý, phát sinh rủi ro pháp lý và áp lực xử phạt không đáng có cho người dân.
Trả lời:
Căn cứ tại khoản 2 Điều 7 Luật Thuế thu nhập cá nhân số 109/2025/QH15 ngày 10/12/2025 quy định về thuế thu nhập cá nhân đối với thu nhập từ kinh doanh;
Căn cứ tại khoản 2 Điều 10 Nghị định 68/2026/NĐ-CP ngày 05/3/2026 (đã được sửa đổi, bổ sung tại khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP ngày 29/4/2026 của Chính phủ) quy định về khai thuế, nộp thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng;
Theo quy định của pháp luật thuế thu nhập cá nhân hiện hành, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 03 tỷ đồng phải áp dụng phương pháp tính thuế thu nhập cá nhân theo thu nhập tính thuế nhân (x) thuế suất. Hiện nay, Bộ Tài chính đang báo cáo cấp có thẩm quyền xem xét, sửa đổi quy định này. Trong khi pháp luật chưa được sửa đổi, đề nghị Quý độc giả thực hiện theo đúng quy định của pháp luật thuế thu nhập cá nhân.

 34

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

