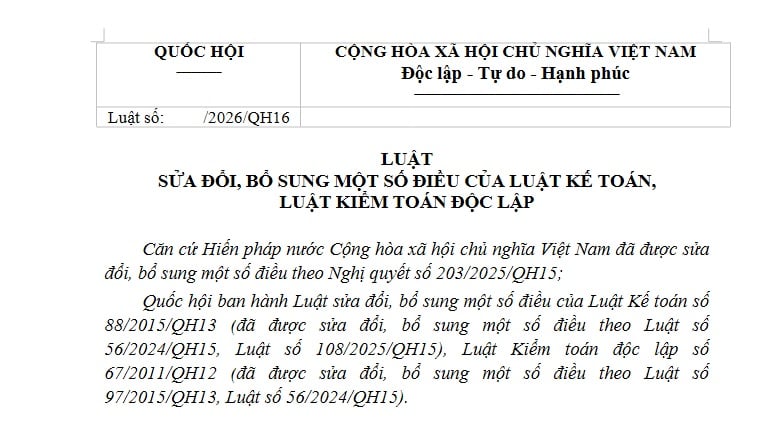
Dự thảo Luật sửa đổi Luật Kế toán, Luật Kiểm toán độc lập năm 2026 (dự thảo lần 3) có nội dung gì?
Dự thảo Luật sửa đổi Luật Kế toán, Luật Kiểm toán độc lập năm 2026 (dự thảo lần 3) - dự thảo trình Quốc hội gồm có 03 điều luật, trong đó tập trung sửa đổi, bổ sung quy định trong Luật Kế toán, Luật Kiểm toán độc lập hiện hành.
Đơn cử một số nội dung dự kiến được sửa đổi, bổ sung trong Luật Kế toán 2015 như sau:
[1] Sửa đổi, bổ sung khoản 7, khoản 8 Điều 2:
“7. Người làm kế toán.
8. Cá nhân kinh doanh dịch vụ kế toán, tổ chức kinh doanh dịch vụ kế toán (sau đây gọi tắt là cá nhân, tổ chức kinh doanh dịch vụ kế toán).”.
[2] Bổ sung khoản 19, 20 Điều 3:
“19. Cá nhân kinh doanh dịch vụ kế toán là người làm kế toán theo hợp đồng dịch vụ kế toán dưới hình thức là cá nhân độc lập kinh doanh dịch vụ kế toán, hộ kinh doanh dịch vụ kế toán hoặc là cá nhân thực hiện dịch vụ thông qua tổ chức kinh doanh dịch vụ kế toán.
20. Tổ chức kinh doanh dịch vụ kế toán là các doanh nghiệp, chi nhánh doanh nghiệp nước ngoài tại Việt Nam kinh doanh dịch vụ kế toán cho khách hàng theo hợp đồng dịch vụ kế toán.”.
[3] Sửa đổi, bổ sung khoản 2 Điều 7:
“2. Chuẩn mực đạo đức nghề nghiệp kế toán gồm những quy định và hướng dẫn về nguyên tắc, nội dung áp dụng các tiêu chuẩn đạo đức nghề nghiệp đối với người làm kế toán, cá nhân, tổ chức kinh doanh dịch vụ kế toán.”.
[4] Sửa đổi, bổ sung Điều 13:
- Sửa đổi, bổ sung khoản 9 Điều 13 như sau:
“9. Thuê, mượn, cho thuê, cho mượn các loại chứng chỉ năng lực kinh doanh dịch vụ kế toán dưới mọi hình thức.”.
- Sửa đổi, bổ sung khoản 14 Điều 13 như sau:
“14. Cá nhân, tổ chức kinh doanh dịch vụ kế toán thông đồng, móc nối với khách hàng để cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật.”.
[5] Sửa đổi, bổ sung khoản 1 Điều 50:
“1. Tổ chức bộ máy kế toán, bố trí người làm kế toán hoặc quyết định thuê cá nhân, tổ chức kinh doanh dịch vụ kế toán theo đúng quy định của Luật này và chịu trách nhiệm trước pháp luật về công tác kế toán của đơn vị mình kể cả trường hợp thuê dịch vụ kế toán”.
[6] Sửa đổi, bổ sung khoản 2 Điều 52:
“2. Người đang bị cấm làm kế toán theo bản án hoặc quyết định của Tòa án đã có hiệu lực pháp luật; người đang bị truy cứu trách nhiệm hình sự; người đang phải chấp hành hình phạt tù hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán mà chưa được xóa án tích.”.
[7] Sửa đổi, bổ sung khoản 1, khoản 5 Điều 56:
- Sửa đổi, bổ sung khoản 1 Điều 56 như sau:
“1. Đơn vị kế toán, hộ kinh doanh, cá nhân kinh doanh được ký hợp đồng với cá nhân, tổ chức kinh doanh dịch vụ kế toán để thuê dịch vụ làm kế toán hoặc dịch vụ làm kế toán trưởng theo quy định của pháp luật.”.
- Sửa đổi, bổ sung khoản 5 Điều 56 như sau:
“5. Cá nhân, tổ chức kinh doanh dịch vụ kế toán phải chịu trách nhiệm về thông tin, số liệu kế toán theo thỏa thuận trong hợp đồng dịch vụ kế toán và quy định của pháp luật.”
Đối với Luật Kiểm toán độc lập 2011, dự kiến bãi bỏ điểm a khoản 1, điểm a khoản 2, điểm a khoản 3 Điều 21; khoản 2, khoản 3 Điều 22.
Ngoài ra, sửa đổi, bổ sung khoản 1 Điều 23 như sau:
“1. Trong thời hạn mười ngày làm việc, kể từ ngày nhận được hồ sơ hợp lệ, Bộ Tài chính cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kiểm toán cho doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam; trường hợp từ chối, Bộ Tài chính phải trả lời bằng văn bản và nêu rõ lý do.”.
Và sửa đổi, bổ sung khoản 3 Điều 24 như sau:
“3. Trong thời hạn năm ngày làm việc, kể từ ngày nhận được hồ sơ hợp lệ, Bộ Tài chính cấp lại, điều chỉnh Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kiểm toán; trường hợp từ chối, Bộ Tài chính phải trả lời bằng văn bản và nêu rõ lý do.”.
Dự kiến Luật sửa đổi Luật Kế toán, Luật Kiểm toán độc lập năm 2026 có hiệu lực từ ngày 01/3/2027 nếu được Quốc hội thông qua.

 66

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

