Hướng dẫn nộp tờ khai thuế GTGT tháng 7/2026 online (Hình AI)
Để nộp tờ khai thuế GTGT tháng 7/2026, người nộp thuế tham khảo các bước thực hiện sau:
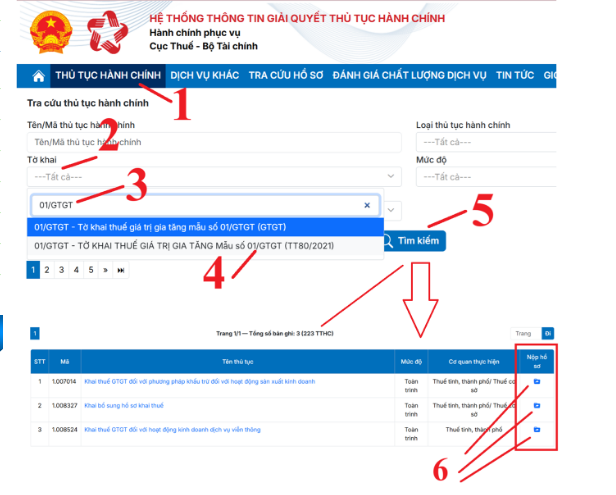
Bước 1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính theo đường link: https://dichvucong.gdt.gov.vn/tthc/homelogin

Bước 2: Đăng nhập vào hệ thống bằng tài khoản định danh điện tử sau đó chọn "Doanh nghiệp"


Bước 3: Chọn thủ tục và nộp tờ khai
Mã 1.007014 - Tờ khai thuế Giá Trị Gia Tăng đối với phương pháp khấu trừ đối với hoạt động sản xuất kinh doanh (Mẫu số 01/GTGT).
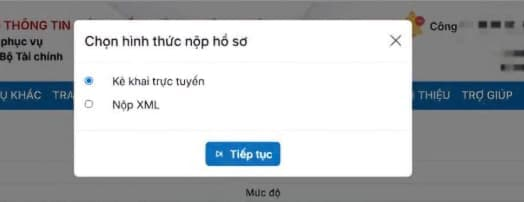
Bước 4: Chọn hình thức nộp tờ khai
- Chọn hình thức nộp hồ sơ:
+ Nếu đã làm tờ khai thuế trên phần mềm HTKK và đã kết xuất dạng XML thì người nộp thuế bấm chọn vào dòng "Nộp XML" để nộp tờ khai.
>>> Xem thêm: Cách lập tờ khai thuế GTGT tháng 7/2026 trên HTKK
+ Còn nếu chưa có tờ khai thuế dạng XML thì người nộp thuế có thể chọn "Kê khai trực tuyến" để thực hiện kê khai trực tiếp luôn trên trang Dịch Vụ Công.
- Bấm vào “Tiếp tục”
Bước 5: Tải tờ khai lên hệ thống => Ký tờ khai
(1) Bấm vào “Chọn tệp” để tải tờ khai lên
=> Hệ thống trang web sẽ hiển thị cửa sổ mở file để chọn file đã kết xuất từ phần mềm HTKK
(2) Ký điện tử
=> Sau khi các tải được tờ khai thuế lên hệ thống, chọn: "Ký điện tử"
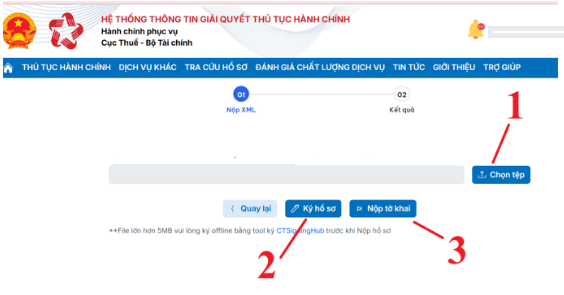
Bước 6: Nộp tờ khai
=> Sau khi đã ký điện tử thành công, tiến hành nộp tờ khai qua mạng bằng cách bấm vào “Nộp tờ khai” để gửi tờ khai tới Cơ quan thuế.
Theo Điều 19 Thông tư 89/2026/TT-BTC, khai thuế giá trị gia tăng là loại khai thuế theo tháng, trừ các trường hợp quy định tại điểm b và điểm c khoản 1 Điều 19 Thông tư 89/2026/TT-BTC;
Theo đó, thời hạn nộp tờ khai thuế GTGT được quy định tại khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP, cụ thể như sau:
2. Đối với loại thuế khai theo tháng, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Như vậy, hạn chót nộp tờ khai thuế GTGT tháng 7/2026 chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế (tức thứ năm ngày 20/8/2026).
Lưu ý: Trường hợp thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại khoản 5 Điều 148 Bộ luật dân sự 2015.
Tờ khai thuế giá trị gia tăng áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh là Mẫu 01/GTGT ban hành kèm theo Thông tư 89/2026/TT-BTC. Cụ thể:
 |
Mẫu 01/GTGT |
* Cách điền Mẫu 01/GTGT tờ khai thuế GTGT mới nhất 2026 như sau:
1. Chỉ tiêu [01a]: Người nộp thuế lựa chọn một trong các hoạt động sau:
- Hoạt động sản xuất kinh doanh thông thường
- Hoạt động xổ số kiến thiết, xổ số điện toán
- Hoạt động khai thác dầu khí
- Dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng khác địa bàn tỉnh nơi đóng trụ sở chính
- Nhà máy sản xuất điện khác địa bàn tỉnh nơi đóng trụ sở chính.
2. Chỉ tiêu [09], [10], [11]: Khai thông tin của đơn vị phụ thuộc, địa điểm kinh doanh đóng tại địa phương khác tỉnh nơi đóng trụ sở chính. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh đóng trên nhiều xã/phường/đặc khu do Thuế tỉnh/thành phố quản lý thì chọn 1 đơn vị đại diện để kê khai vào chỉ tiêu này. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh đóng trên nhiều xã/phường/đặc khu do Thuế cơ sở quản lý thì chọn 1 đơn vị đại diện cho xã/phường/đặc khu do Thuế cơ sở quản lý để kê khai vào chỉ tiêu này.
3. Chỉ tiêu [32b]: Khai giá trị hàng hóa, dịch vụ thuộc trường hợp không tính vào giá tính thuế giá trị gia tăng theo quy định của pháp luật thuế giá trị gia tăng.
4. Chỉ tiêu [37] và [38]:
- Trường hợp hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ 05 triệu đồng trở lên, cơ sở kinh doanh kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [37] kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng (không phải khai bổ sung hồ sơ khai thuế). Trường hợp sau khi điều chỉnh, cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh được kê khai, khấu trừ số thuế giá trị gia tăng đầu vào đối với phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [38] kỳ tính thuế có chứng từ thanh toán không dùng tiền mặt.
- Trường hợp người nộp thuế phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thực hiện khai vào chỉ tiêu [37] hoặc [38] tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển kỳ sau (không phải khai bổ sung hồ sơ khai thuế).
- Trường hợp người mua nhận được hóa đơn điều chỉnh, hóa đơn thay thế thuộc các trường hợp theo quy định tại khoản 5 Điều 10 Thông tư 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính thì kê khai vào chỉ tiêu [37] hoặc [38] của kỳ tính thuế nhận được hóa đơn điều chỉnh, hóa đơn thay thế (không phải khai bổ sung hồ sơ khai thuế).
- Trường hợp người nộp thuế chuyển đổi phương pháp tính thuế từ phương pháp khấu trừ thuế sang phương pháp trực tiếp trên doanh thu thì kê khai điều chỉnh giảm số thuế giá trị gia tăng chưa được khấu trừ hết vào chỉ tiêu [37] tại kỳ tính thuế cuối cùng trước khi chuyển đổi phương pháp tính thuế (không phải khai bổ sung hồ sơ khai thuế).
- Các trường hợp khác thực hiện theo quy định tại Điều 12 Nghị định 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ và Phụ lục II Thông tư 89/2026/TT-BTC.
5. Chỉ tiêu [39a]: Khai số thuế giá trị gia tăng còn được khấu trừ chưa đề nghị hoàn của dự án đầu tư chuyển cho người nộp thuế là chủ đầu tư hoặc người nộp thuế khác do chủ đầu tư giao quản lý hoạt động kinh doanh tiếp tục khấu trừ (là số thuế giá trị gia tăng còn được khấu trừ, không đủ điều kiện hoàn, không hoàn mà người nộp thuế đã kê khai riêng tờ khai thuế dự án đầu tư) khi dự án đầu tư đi vào hoạt động hoặc số thuế giá trị gia tăng còn được khấu trừ của hoạt động sản xuất kinh doanh của đơn vị phụ thuộc khi chấm dứt hoạt động, hoặc số thuế giá trị gia tăng còn được khấu trừ của hoạt động sản xuất kinh doanh của người nộp thuế bị chia, tách, sáp nhập, hợp nhất.
6. Chỉ tiêu [40b]: Khai tổng số thuế giá trị gia tăng đã khai tại chỉ tiêu [28a] và [28b] của Tờ khai thuế mẫu số 02/GTGT./.

 633

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

