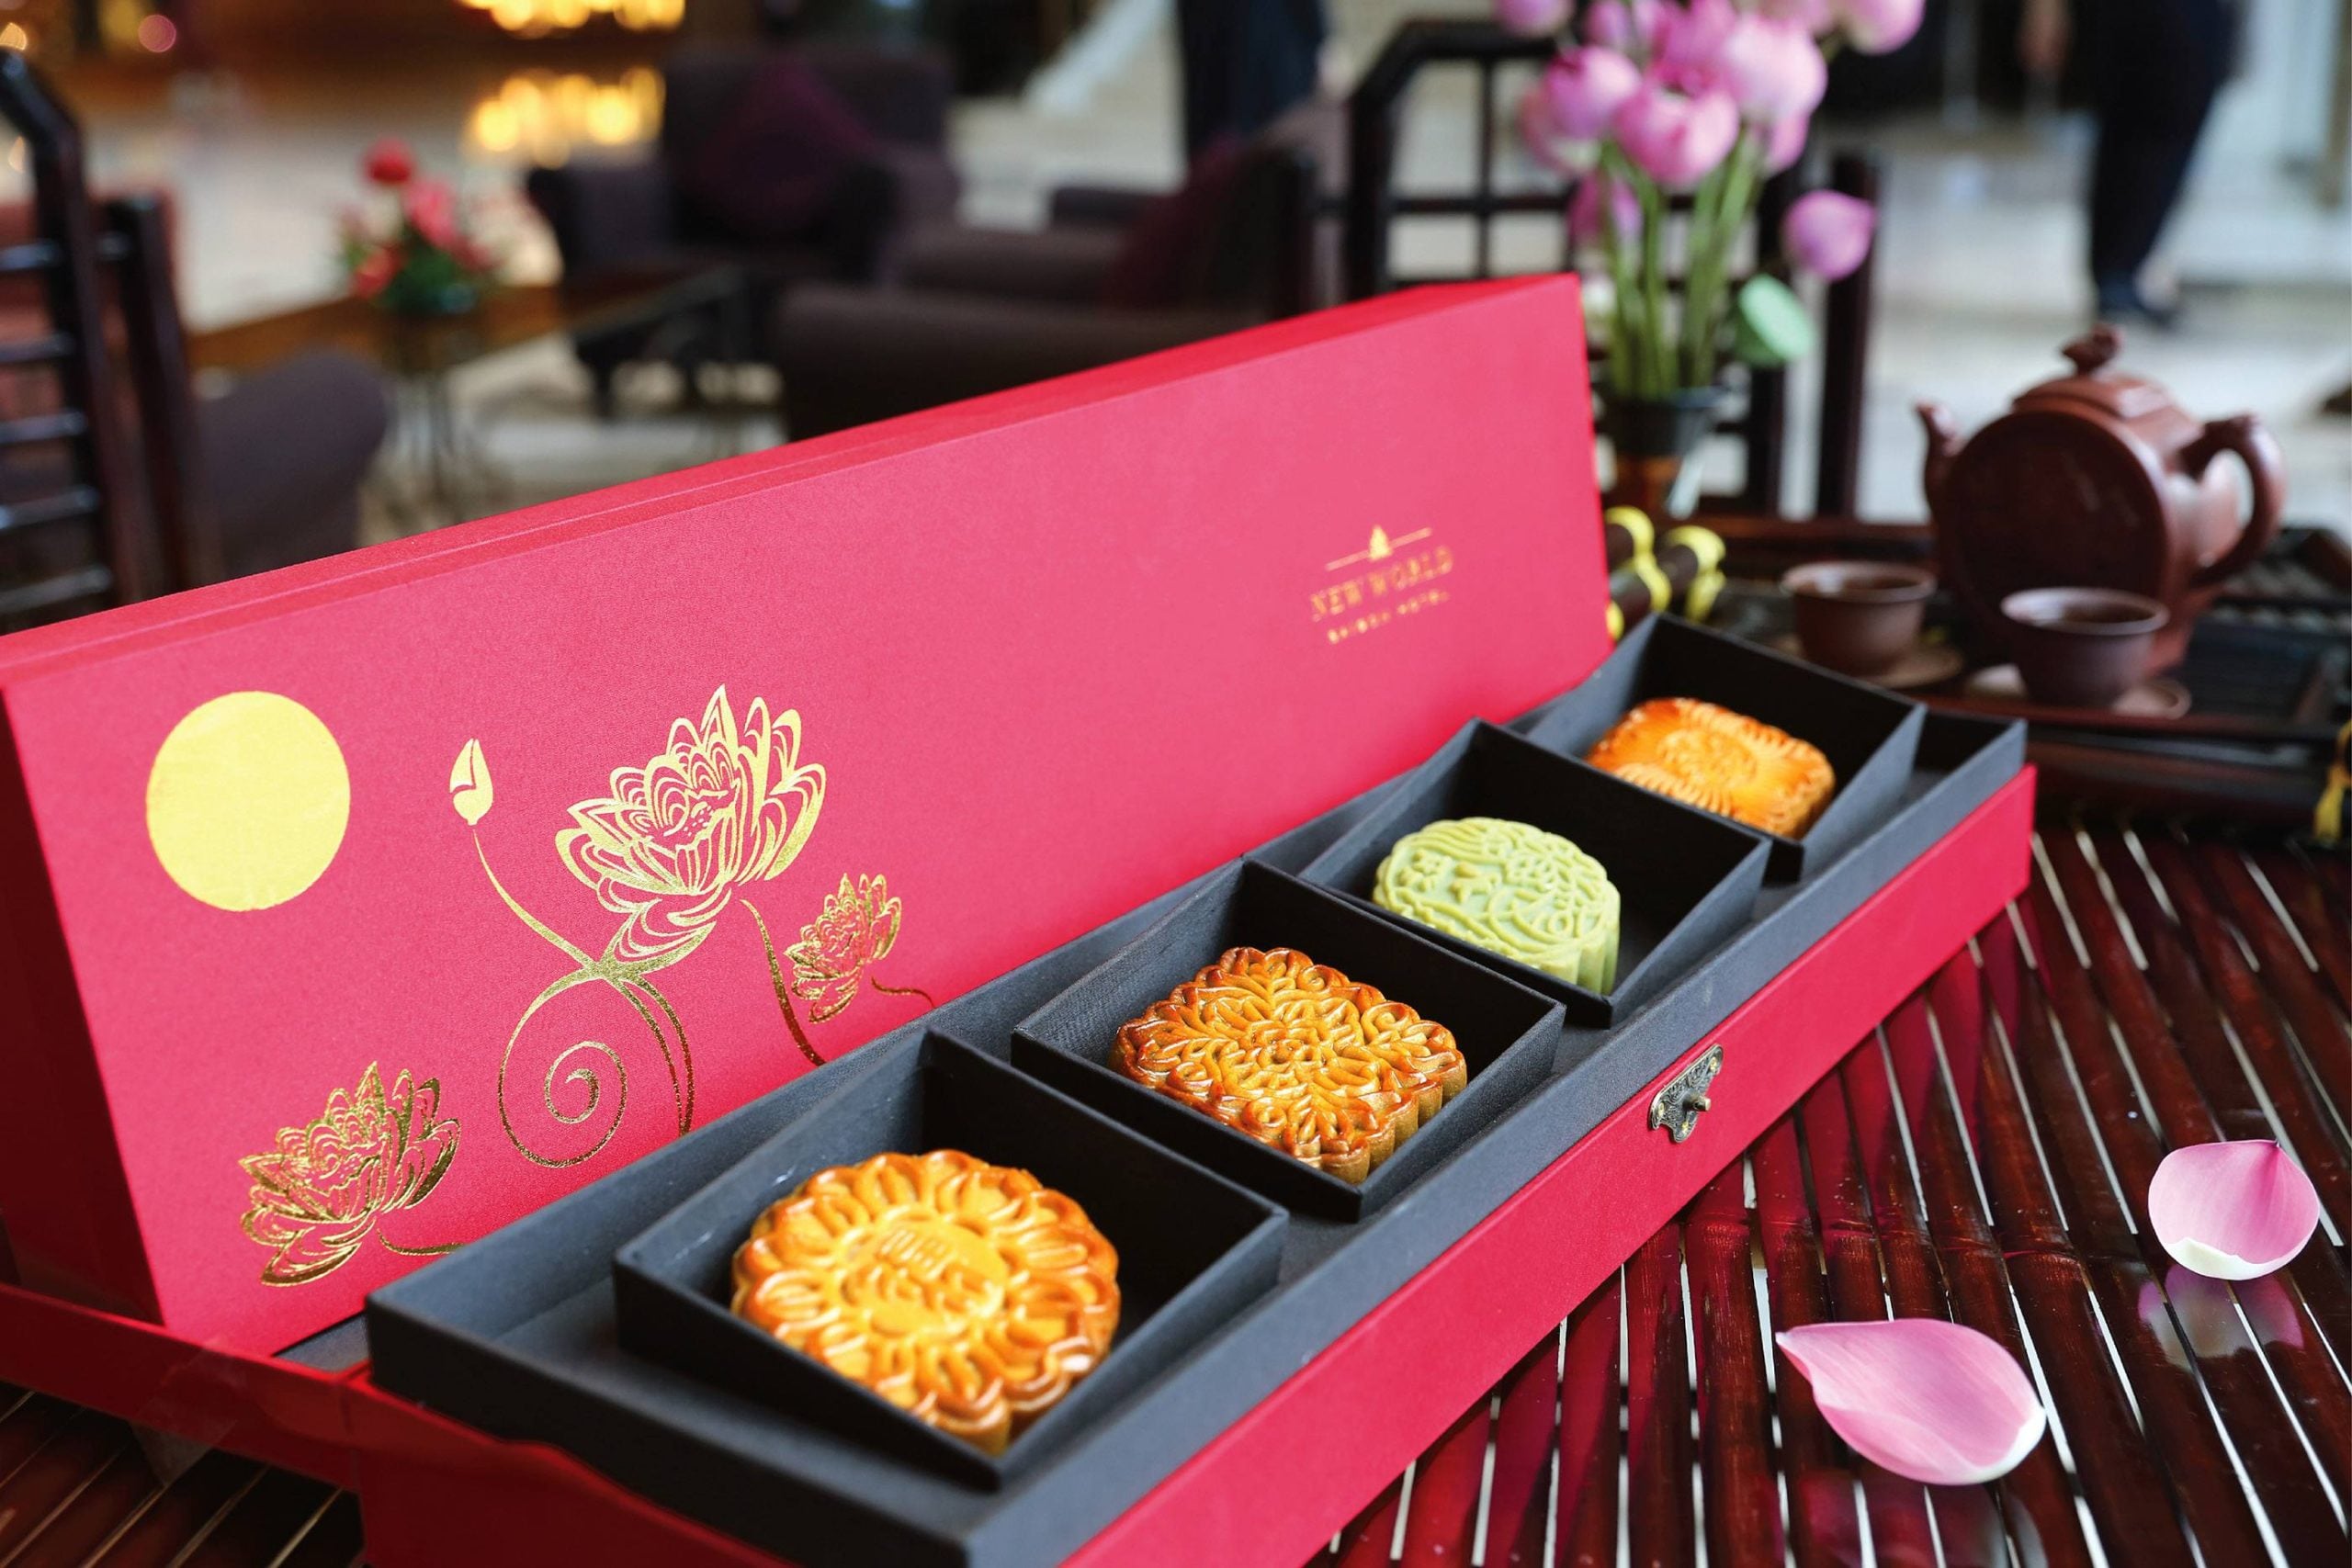
Mua bánh trung thu tặng cho nhân viên có tính thuế TNCN không? (Hình từ internet)
* Xét dưới góc độ thu nhập từ quà tặng
Căn cứ Điều 15 Nghị định 253/2026/NĐ-CP quy định về thu nhập từ nhận thừa kế, quà tặng phải chịu thuế TNCN như sau:
- Thu nhập từ nhận thừa kế, quà tặng là một phần hoặc toàn bộ số vốn góp trong công ty trách nhiệm hữu hạn, công ty hợp danh, hợp đồng hợp tác kinh doanh, hợp tác xã, liên hiệp hợp tác xã, quỹ tín dụng nhân dân, tổ chức khác.
- Thu nhập từ nhận thừa kế, quà tặng là cổ phiếu, quyền mua cổ phiếu; trái phiếu, tín phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định của pháp luật về chứng khoán; cổ phiếu của các cá nhân trong công ty cổ phần theo quy định tại khoản 2 Điều 4 Luật Chứng khoán 2019 và Điều 121 Luật Doanh nghiệp 2020.
- Thu nhập từ nhận thừa kế, quà tặng là bất động sản bao gồm: quyền sử dụng đất; quyền sử dụng đất có tài sản gắn liền với đất; quyền sở hữu nhà, kể cả nhà ở hình thành trong tương lai; kết cấu hạ tầng và các công trình xây dựng gắn liền với đất, kể cả công trình xây dựng hình thành trong tương lai; quyền thuê đất trong hợp đồng thuê đất (bao gồm cả đất có mặt nước); quyền thuê mặt nước; tài sản khác là bất động sản theo quy định của pháp luật.
- Thu nhập từ nhận thừa kế, quà tặng là ô tô, xe gắn máy, xe mô tô, tàu thủy, kể cả sà lan, ca nô, tàu kéo, tàu đẩy, thuyền, kể cả du thuyền, tàu bay, súng săn, súng thể thao và các tài sản khác phải đăng ký quyền sở hữu hoặc quyền sử dụng với cơ quan quản lý nhà nước.
Theo quy định nêu trên, bánh trung thu là tài sản thông thường, không nằm trong danh mục tài sản phải đăng ký quyền sở hữu hoặc quyền sử dụng. Do đó, xét về bản chất thu nhập từ quà tặng, việc nhân viên nhận bánh trung thu từ công ty không thuộc đối tượng chịu thuế TNCN từ nhận quà tặng.
* Xét dưới góc độ thu nhập từ tiền lương, tiền công
Tuy nhiên, theo khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP có quy định các khoản lợi ích bằng tiền hoặc không bằng tiền ngoài tiền lương, tiền công do người sử dụng lao động trả hoặc chi cho người lao động dưới mọi hình thức đều tính vào thu nhập chịu thuế TNCN.
Do đó, nếu công ty mua bánh trung thu tặng cho nhân viên và khoản chi này mang tính chất đãi ngộ, phúc lợi gắn liền với mối quan hệ lao động, thì giá trị của hộp bánh trung thu phải được cộng vào thu nhập chịu thuế TNCN từ tiền lương, tiền công của tháng phát sinh quà tặng.
Do đó, không thể chỉ căn cứ vào việc bánh trung thu là “quà tặng” để kết luận không chịu thuế TNCN. Cần xác định bản chất khoản chi: nếu công ty mua bánh và tặng riêng cho từng nhân viên như một lợi ích gắn với quan hệ lao động, khoản lợi ích này có thể phải tính vào thu nhập chịu thuế TNCN của người lao động.
Ngược lại, nếu doanh nghiệp tổ chức một hoạt động chung cho tập thể người lao động và khoản chi không xác định được lợi ích cụ thể cho từng cá nhân, thì cần xem xét theo đúng bản chất và điều kiện thực tế của khoản chi để xác định có phải tính vào thu nhập chịu thuế hay không.
Theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP thì khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn) và các trường hợp lập hóa đơn theo quy định của Bộ trưởng Bộ Tài chính, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định 254/2026/NĐ-CP.
Như vậy, căn cứ quy định nêu trên, khi tặng bánh Trung thu cho khách hàng, nhân viên thì doanh nghiệp phải xuất hóa đơn.
Theo đó, Phụ lục về nội dung hóa đơn ban hành kèm theo Nghị định 254/2026/NĐ-CP hướng dẫn chi tiết cách xuất hóa đơn như sau:
Đối với hàng hóa, dịch vụ khuyến mại theo quy định của pháp luật về thương mại; hàng hóa, dịch vụ cho, biếu, tặng phù hợp với quy định của pháp luật, doanh nghiệp được lập hóa đơn tổng hợp cho các giao dịch phát sinh trong tháng, quý phù hợp với kỳ khai thuế giá trị gia tăng của tổ chức, cá nhân bán hàng hóa. Tổ chức, cá nhân bán hàng hóa có trách nhiệm bảo đảm việc lập hóa đơn tổng hợp phản ánh đầy đủ, chính xác các giao dịch phát sinh; lưu giữ danh sách chi tiết hàng hóa, dịch vụ khuyến mại, cho, biếu, tặng và hồ sơ có liên quan; cung cấp thông tin, tài liệu phục vụ quản lý thuế khi cơ quan có thẩm quyền yêu cầu. Trường hợp khách hàng yêu cầu lập hóa đơn theo từng giao dịch thì người bán phải lập hóa đơn giao cho khách hàng theo quy định.
Hóa đơn phải ghi rõ “kèm theo bảng kê số..., ngày... tháng... năm”. Bảng kê phải có tên, mã số thuế và địa chỉ của người bán, tên hàng hóa, dịch vụ, số lượng, đơn giá, thành tiền hàng hóa, dịch vụ bán ra, ngày lập, tên và chữ ký người lập bảng kê. Trường hợp người bán nộp thuế giá trị gia tăng theo phương pháp khấu trừ thì bảng kê phải có tiêu thức “thuế suất thuế giá trị gia tăng” và “tiền thuế giá trị gia tăng”. Tổng cộng tiền thanh toán đúng với số tiền ghi trên hóa đơn giá trị gia tăng. Hàng hóa, dịch vụ bán ra ghi trên bảng kê theo thứ tự bán hàng trong ngày. Bảng kê phải ghi rõ “kèm theo hóa đơn số...ngày... tháng... năm”;

 1,214

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

