Hạn nộp thuế TNDN tạm tính theo quý 3/2026 là ngày nào? (Hình từ internet)
Căn cứ theo Điều 24 Nghị định 252/2026/NĐ-CP có quy định thời hạn tạm nộp thuế TNDN chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế, khoản thu khác. Theo đó, thời hạn tạm nộp thuế TNDN quý 3/2026 là ngày 31/10/2026 (Thứ Bảy).
Tuy nhiên, ngày 31/10/2026 rơi vào thứ bảy (ngày nghỉ hằng tuần) nên sẽ được dời sang thứ hai ngày 02/11/2026 (khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP).
Tuy nhiên, nếu doanh nghiệp thuộc đối tượng được gia hạn nộp thuế theo Nghị định 245/2026/NĐ-CP thì hạn nộp thuế TNDN tạm tính quý 3/2026 là ngày 30/12/2026.
Như vậy, hạn nộp thuế TNDN tạm nộp quý 3/2026 được quy định như sau:
- Trường hợp không thuộc đối tượng được gia hạn nộp thuế thì hạn nộp là ngày 02/11/2026 (thứ hai).
- Trường hợp thuộc đối tượng được gia hạn theo Nghị định 245/2026/NĐ-CP thì hạn nộp là ngày 30/12/2026 (thứ tư).
Theo khoản 2 Điều 1 Nghị định 245/2026/NĐ-CP có quy định đối tượng được gia hạn thời hạn nộp thuế TNDN bao gồm:
- Doanh nghiệp, tổ chức (bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng, khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp), hộ gia đình, cá nhân, hộ kinh doanh, cá nhân kinh doanh, hoạt động sản xuất, kinh doanh trong các ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định 245/2026/NĐ-CP và có phát sinh số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân hoặc tiền thuê đất thuộc các kỳ được gia hạn theo quy định tại Điều 2 Nghị định 245/2026/NĐ-CP;
- Doanh nghiệp nhỏ và siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định 80/2021/NĐ-CP, bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng, khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp, có phát sinh số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp hoặc tiền thuê đất thuộc các kỳ được gia hạn theo quy định tại Điều 2 Nghị định 245/2026/NĐ-CP.
Để nộp tờ khai đề nghị gia hạn nộp thuế TNDN, cá nhân thực hiện theo các bước sau đây:
Bước 1: Đăng nhập
Truy cập Hệ thống thông tin giải quyết thủ tục hành chính ngành Thuế tại: https://dichvucong.gdt.gov.vn/tthc/homelogin/tthc
Đăng nhập bằng tài khoản giao dịch thuế điện tử của người nộp thuế.
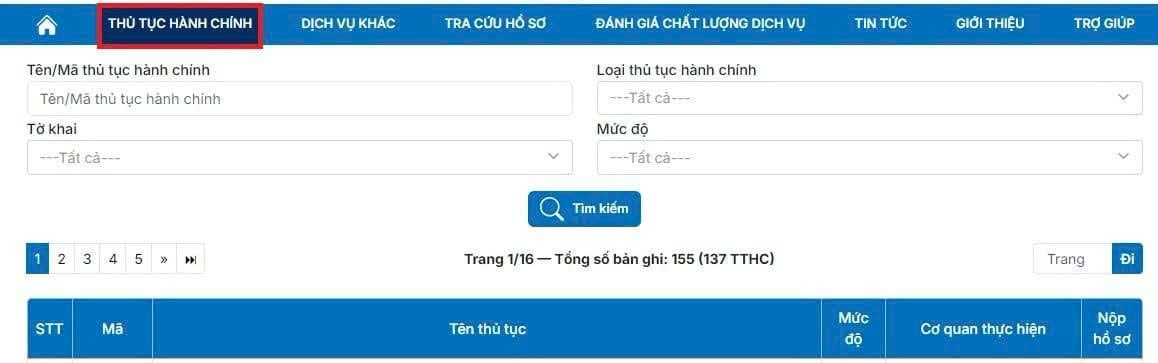
Bước 2: Tìm thủ tục hành chính
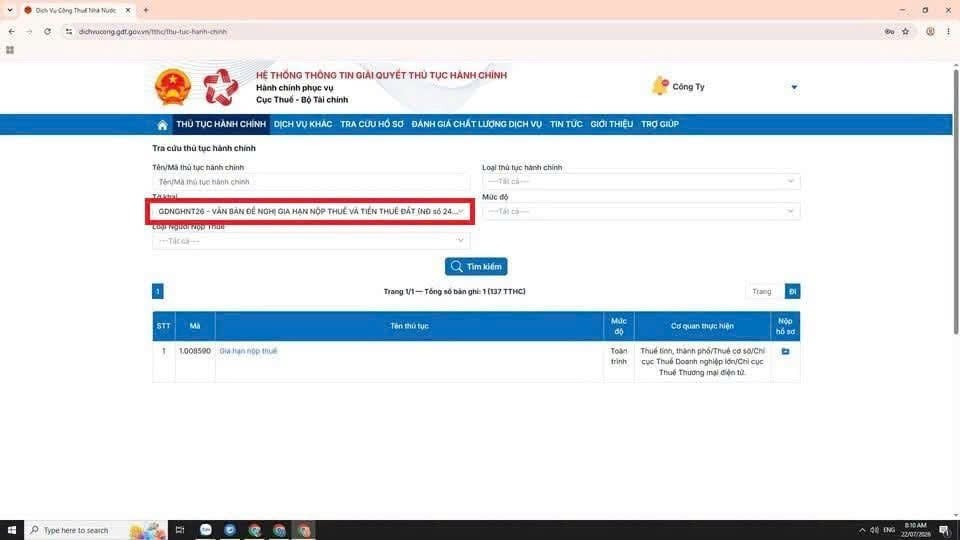
- Tại mục “Thủ tục hành chính” → chọn “Tờ khai”.
- Thực hiện một trong hai cách:
+ Chọn GDNGHNT26 – Giấy đề nghị gia hạn nộp thuế và tiền thuê đất (Nghị định số 245/2026/NĐ-CP); hoặc
+ Nhập mã thủ tục hành chính 1.008590 vào ô tìm kiếm và bấm “Tìm kiếm”.
Bước 3: Nộp hồ sơ trực tuyến
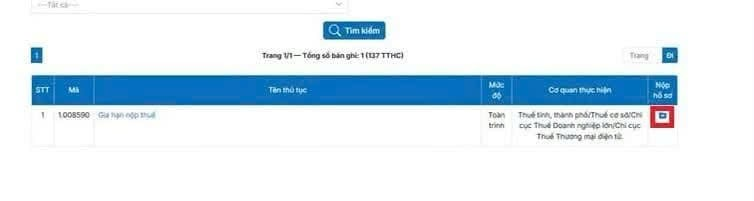
Sau khi hệ thống hiển thị thủ tục, chọn “Nộp trực tuyến” để thực hiện nộp Giấy đề nghị gia hạn.
Bước 4: Chọn loại tờ khai
Lựa chọn đúng loại hồ sơ theo hướng dẫn trên hệ thống.
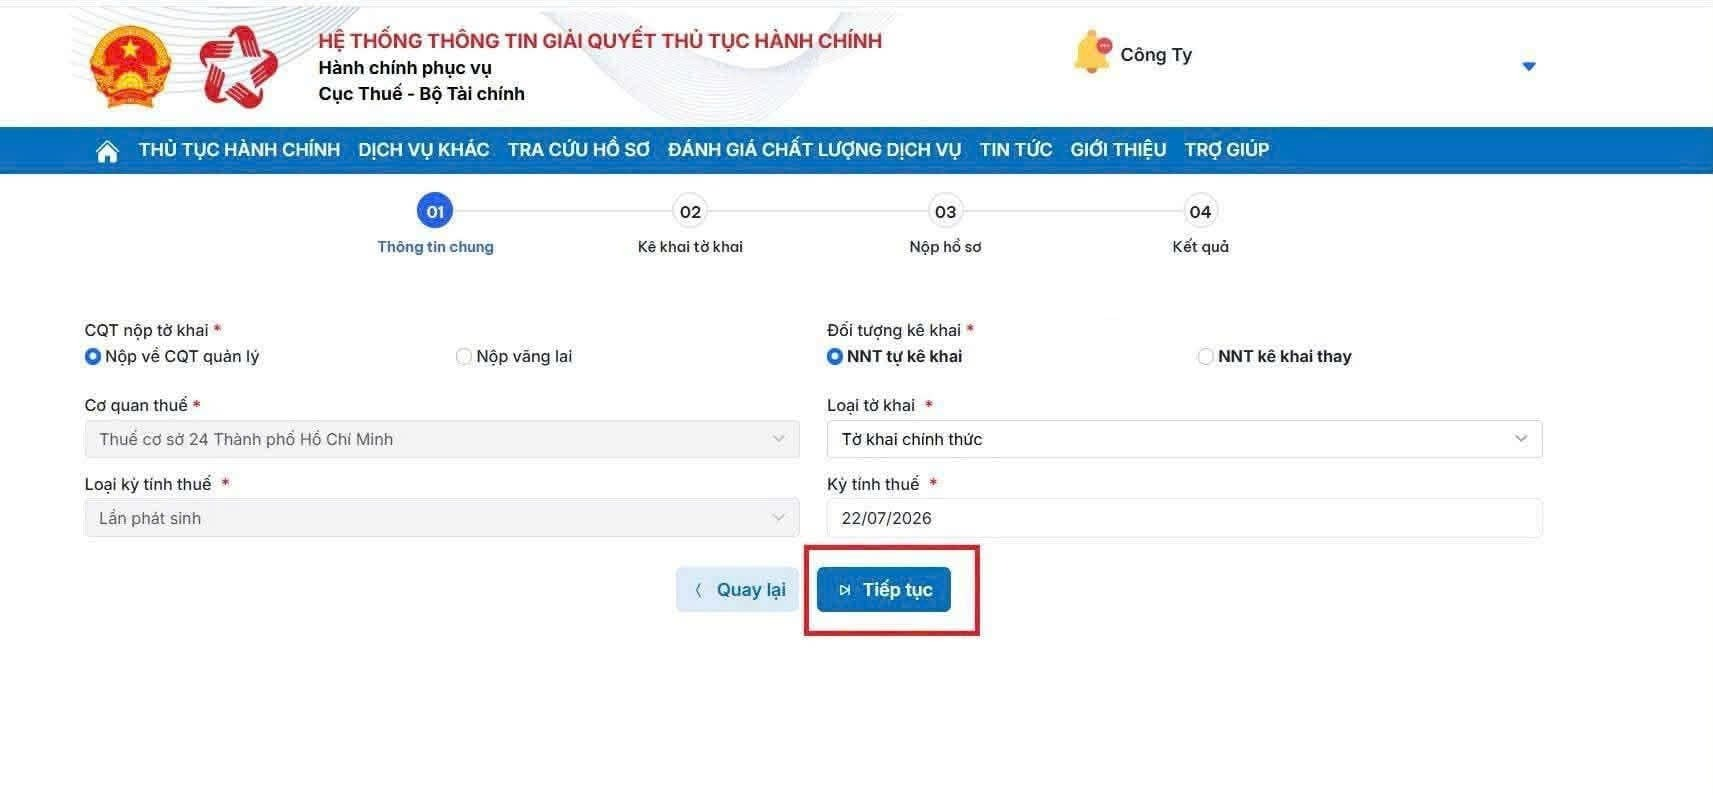
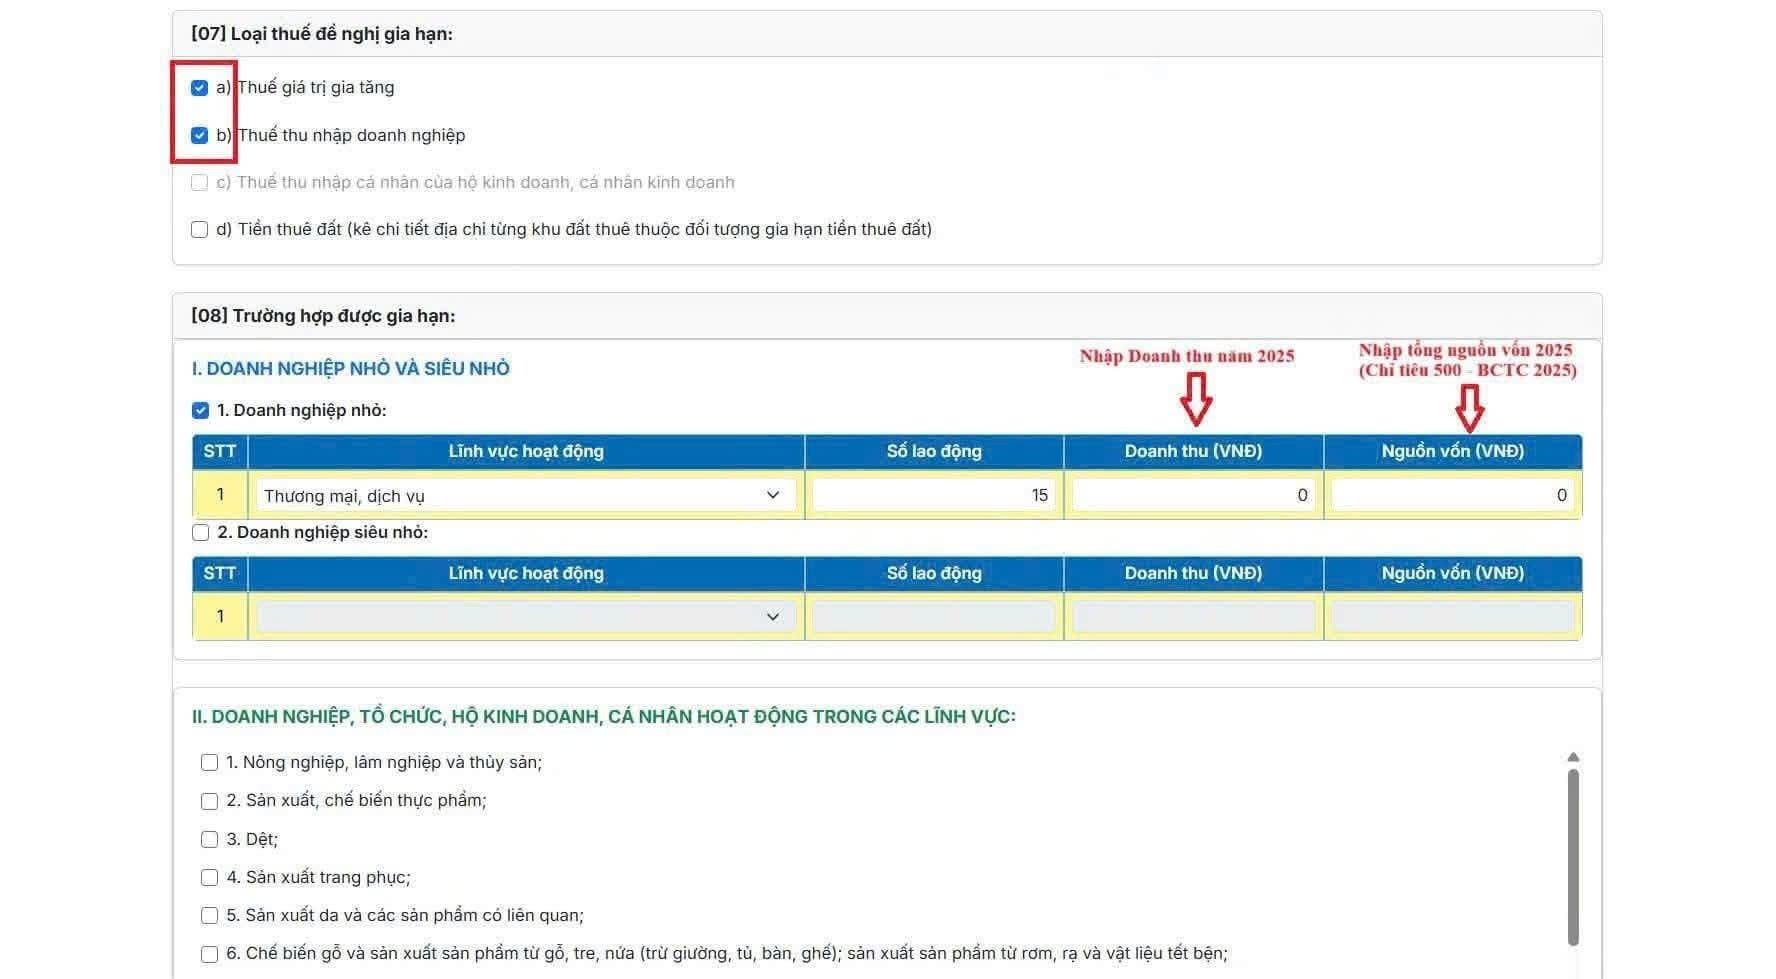
Bước 5: Khai và gửi hồ sơ
Nhập đầy đủ các thông tin theo yêu cầu, kiểm tra nội dung, ký điện tử (nếu có) và gửi hồ sơ đến cơ quan thuế.

 169

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết











 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

