Năm 2026, mẫu bảng tính và phân bổ khấu hao tài sản cố định trong chế độ kế toán doanh nghiệp áp dụng Mẫu số 06-TSCĐ ban hành kèm theo Thông tư 99/2025/TT-BTC.
 |
Mẫu số 06-TSCĐ |
Mẫu này dùng để phản ánh số khấu hao tài sản cố định phải trích và phân bổ số khấu hao đó cho các đối tượng sử dụng tài sản cố định hàng tháng.
Kết cấu và nội dung chủ yếu của mẫu bảng tính và phân bổ khấu hao tài sản cố định (Mẫu số 06-TSCĐ) như sau:
Bảng tính và phân bổ khấu hao tài sản cố định có các cột dọc phản ánh số khấu hao phải tính cho từng đối tượng sử dụng TSCĐ (như cho bộ phận sản xuất - TK 623, 627, cho bộ phận bán hàng - TK 641, cho bộ phận quản lý - TK 642...) và các hàng ngang phản ánh số khấu hao tính trong tháng trước, số khấu hao tăng, giảm và số khấu hao phải tính trong tháng này.
Cơ sở lập:
+ Dòng khấu hao đã tính tháng trước lấy từ bảng tính và phân bổ khấu hao tài sản cố định tháng trước.
+ Các dòng số khấu hao tài sản cố định tăng, giảm tháng này được phản ánh chi tiết cho từng tài sản cố định có liên quan đến số tăng, giảm khấu hao tài sản cố định theo chế độ quy định hiện hành về khấu hao TSCĐ.
Dòng số khấu hao phải tính tháng này được tính bằng (=) số khấu hao tính tháng trước cộng (+) số khấu hao tăng, trừ (-) số khấu hao giảm trong tháng.
Số khấu hao phải trích tháng này trên Bảng phân bổ khấu hao tài sản cố định dược sử dụng để ghi vào các Bảng kê, Nhật ký - Chứng từ và sổ kế toán có liên quan (cột ghi Có TK 214), đồng thời được sử dụng để tính giá thành thực tế sản phẩm, dịch vụ hoàn thành.
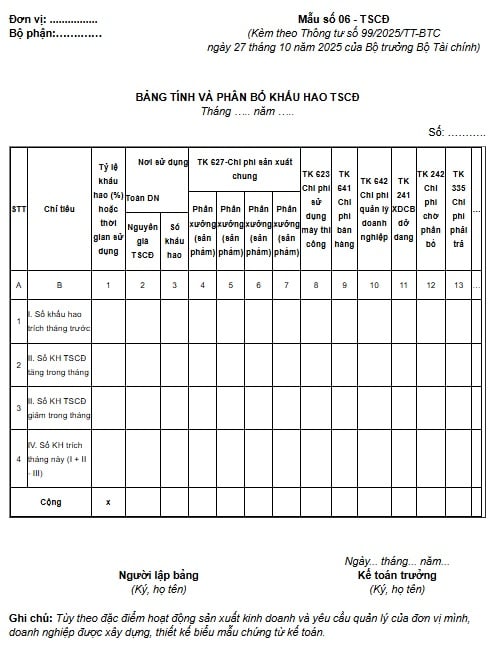
Mẫu bảng tính và phân bổ khấu hao tài sản cố định (Mẫu số 06-TSCĐ) theo Thông tư 99
Việc quản lý tài sản cố định trong doanh nghiệp phải tuân thủ các nguyên tắc được quy định tại Điều 5 Thông tư 45/2013/TT-BTC, cụ thể như sau:
- Mọi tài sản cố định trong doanh nghiệp phải có bộ hồ sơ riêng (gồm biên bản giao nhận tài sản cố định, hợp đồng, hoá đơn mua tài sản cố định và các chứng từ, giấy tờ khác có liên quan). Mỗi tài sản cố định phải được phân loại, đánh số và có thẻ riêng, được theo dõi chi tiết theo từng đối tượng ghi tài sản cố định và được phản ánh trong sổ theo dõi tài sản cố định.
- Mỗi tài sản cố định phải được quản lý theo nguyên giá, số hao mòn luỹ kế và giá trị còn lại trên sổ sách kế toán:
Giá trị còn lại trên sổ kế toán của TSCĐ = Nguyên giá của tài sản cố định - Số hao mòn luỹ kế của TSCĐ
- Đối với những tài sản cố định không cần dùng, chờ thanh lý nhưng chưa hết khấu hao, doanh nghiệp phải thực hiện quản lý, theo dõi, bảo quản theo quy định hiện hành và trích khấu hao theo quy định tại Thông tư này.
- Doanh nghiệp phải thực hiện việc quản lý đối với những tài sản cố định đã khấu hao hết nhưng vẫn tham gia vào hoạt động kinh doanh như những tài sản cố định thông thường.
|
Theo Luật Kế toán 2015, các yêu cầu kế toán gồm: - Phản ánh đầy đủ nghiệp vụ kinh tế, tài chính phát sinh vào chứng từ kế toán, sổ kế toán và báo cáo tài chính. - Phản ánh kịp thời, đúng thời gian quy định thông tin, số liệu kế toán. - Phản ánh rõ ràng, dễ hiểu và chính xác thông tin, số liệu kế toán. - Phản ánh trung thực, khách quan hiện trạng, bản chất sự việc, nội dung và giá trị của nghiệp vụ kinh tế, tài chính. - Thông tin, số liệu kế toán phải được phản ánh liên tục từ khi phát sinh đến khi kết thúc hoạt động kinh tế, tài chính, từ khi thành lập đến khi chấm dứt hoạt động của đơn vị kế toán; số liệu kế toán kỳ này phải kế tiếp số liệu kế toán của kỳ trước. - Phân loại, sắp xếp thông tin, số liệu kế toán theo trình tự, có hệ thống và có thể so sánh, kiểm chứng được. |

 897

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

