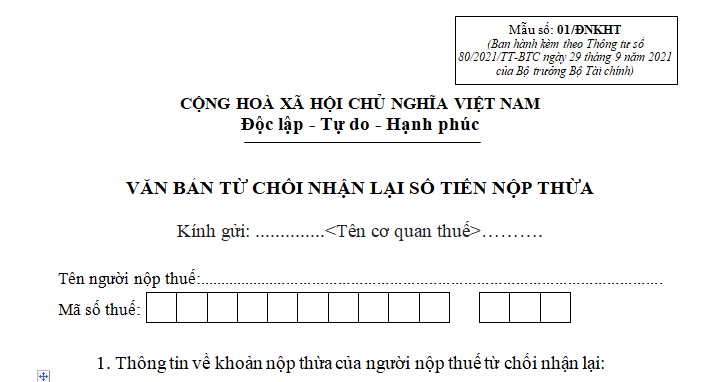
Mẫu văn bản từ chối nhận lại số tiền nộp thừa mới nhất 2026 (Hình từ mẫu)
Mẫu văn bản từ chối nhận lại số tiền nộp thừa mới nhất 2026 là mẫu 01/ĐNKHT ban hành kèm theo Thông tư 80/2021/TT-BTC.
 |
Mẫu 01/ĐNKHT |
Theo Điều 12 Nghị định 68/2026/NĐ-CP (sửa đổi bởi Nghị định 141/2026/NĐ-CP) hướng dẫn xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa như sau:
- Trường hợp hộ kinh doanh, cá nhân kinh doanh đã được tổ chức quy định tại khoản 1 Điều 11 Nghị định này hoặc tổ chức, cá nhân khác thực hiện khấu trừ và nộp thuế thay số thuế giá trị gia tăng và thuế thu nhập cá nhân đối với các giao dịch phát sinh trong năm nhưng có doanh thu thực tế phát sinh của năm từ 01 tỷ đồng trở xuống thì thực hiện thủ tục bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật quản lý thuế đối với số thuế nộp thừa.
- Trường hợp hộ kinh doanh, cá nhân kinh doanh đã nộp thuế giá trị gia tăng, thuế thu nhập cá nhân đối với hoạt động kinh doanh nhưng có doanh thu thực tế phát sinh của năm từ 01 tỷ đồng trở xuống thì thực hiện xử lý bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật quản lý thuế đối với số thuế nộp thừa.
- Trường hợp hộ kinh doanh, cá nhân kinh doanh có số tiền thuế, tiền chậm nộp, tiền phạt đã nộp hoặc được các tổ chức, cá nhân đã khấu trừ, nộp thay lớn hơn số tiền thuế, tiền chậm nộp, tiền phạt phải nộp thì thực hiện xử lý bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật quản lý thuế đối với số thuế nộp thừa.
- Hồ sơ đề nghị xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa, thẩm quyền, trách nhiệm tiếp nhận, giải quyết trình tự, thủ tục thực hiện theo quy định của Bộ trưởng Bộ Tài chính.
- Nơi nộp hồ sơ hoàn thuế là cơ quan thuế nơi nộp hồ sơ khai thuế. Trường hợp hộ kinh doanh, cá nhân kinh doanh chỉ có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số đã được chủ quản nền tảng thương mại điện tử, nền tảng số thực hiện khấu trừ, nộp thuế thay hoặc chỉ có hoạt động kinh doanh khác đã được tổ chức khác khấu trừ, khai thay, nộp thuế thay thì cơ quan tiếp nhận và giải quyết hồ sơ hoàn thuế là cơ quan thuế quản lý nơi chủ hộ kinh doanh, cá nhân kinh doanh cư trú.
Nguyên tắc quản lý thuế theo Luật Quản lý thuế 2025 được quy định tại Điều 6 như sau:
- Quản lý thuế phải bảo đảm nguyên tắc công khai, minh bạch, bình đẳng, lấy người nộp thuế làm trung tâm phục vụ, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế, nâng cao hiệu lực, hiệu quả quản lý thu ngân sách nhà nước.
- Người nộp thuế có nghĩa vụ nộp thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của luật thuế và quy định của pháp luật. Người nộp thuế tự xác định nghĩa vụ thuế, các khoản thu khác thuộc ngân sách nhà nước phải nộp, tự kê khai thuế, các khoản thu khác thuộc ngân sách nhà nước và tự nộp thuế, các khoản thu khác thuộc ngân sách nhà nước vào ngân sách nhà nước theo quy định của pháp luật về thuế, pháp luật về quản lý thuế và các quy định khác của pháp luật có liên quan, trừ trường hợp do cơ quan quản lý thuế tính thuế, khoản thu khác, thông báo thuế, khoản thu khác theo quy định của pháp luật.
- Cơ quan quản lý thuế, cơ quan nhà nước, tổ chức khác của nhà nước được giao nhiệm vụ quản lý thu ngân sách nhà nước thực hiện việc quản lý thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của Luật này và quy định khác của pháp luật có liên quan.
- Các nguyên tắc áp dụng trong quản lý thuế:
+ Nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế trong quản lý thuế để xác định bản chất của các giao dịch, hoạt động sản xuất, kinh doanh của người nộp thuế làm cơ sở xác định nghĩa vụ thuế, khoản thu khác, đảm bảo các giao dịch của người nộp thuế thể hiện đúng bản chất thương mại, kinh tế, tài chính, không phụ thuộc hình thức của giao dịch được thể hiện trong hợp đồng, văn bản giữa người nộp thuế với bên liên quan;
+ Nguyên tắc giao dịch độc lập;
+ Nguyên tắc quản lý rủi ro dựa trên mức độ rủi ro để sử dụng hiệu quả nguồn lực và nâng cao hiệu quả quản lý;
+ Nguyên tắc quản lý tuân thủ theo mức độ tuân thủ của người nộp thuế để có biện pháp khuyến khích tự giác, tự nguyện thực hiện nghĩa vụ nộp thuế;
+ Nguyên tắc quản lý thuế theo thông lệ quốc tế phù hợp với điều kiện của Việt Nam.

 4,197

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

