Ngày 25/5/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ.
Cụ thể mẫu phiếu xuất kho áp dụng trong chế độ kế toán doanh nghiệp siêu nhỏ từ ngày 01/7/2026 được thực hiện theo Mẫu số 02-VT kèm theo Thông tư 58/2026/TT-BTC, thay thế cho mẫu có nội dung tương tự tại Thông tư 132/2018/TT-BTC.
 |
Mẫu số 02-VT |
Mẫu phiếu xuất kho này dùng để theo dõi vật liệu, dụng cụ, sản phẩm, hàng hóa xuất kho cho các bộ phận sử dụng trong doanh nghiệp, làm căn cứ để hạch toán chi phí sản xuất kinh doanh, tính và kiểm tra việc sử dụng, thực hiện định mức tiêu hao vật tư.
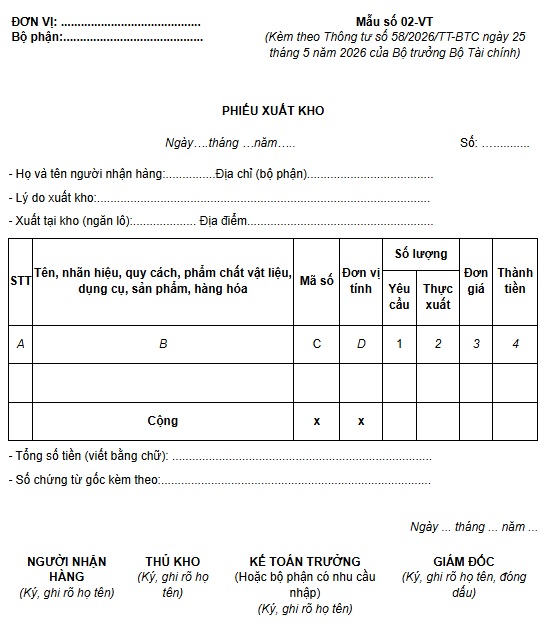
Mẫu phiếu xuất kho mới nhất theo Thông tư 58 (Mẫu số 02-VT)
Các nội dung trong mẫu phiếu xuất kho mới nhất trong chế độ kế toán doanh nghiệp siêu nhỏ từ ngày 01/7/2026 được ghi như sau:
Góc bên trái của Phiếu xuất kho phải ghi rõ tên của đơn vị, bộ phận xuất kho. Phiếu xuất kho có thể lập cho một hoặc nhiều loại vật liệu, dụng cụ, sản phẩm, hàng hóa cùng xuất tại một kho.
Khi lập phiếu xuất kho phải ghi rõ số phiếu xuất và ngày, tháng, năm lập phiếu; họ tên, đơn vị (bộ phận) của người nhận vật liệu, dụng cụ, sản phẩm, hàng hóa; lý do xuất kho; tên kho, địa điểm xuất kho.
- Cột A, B, C, D: Ghi số thứ tự, tên, nhãn hiệu, quy cách, phẩm chất, mã số và đơn vị tính của vật liệu, dụng cụ, sản phẩm, hàng hóa.
- Cột 1: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa yêu cầu xuất kho.
- Cột 2: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa thực tế xuất kho (số lượng thực tế xuất kho chỉ có thể bằng hoặc ít hơn số lượng yêu cầu).
- Cột 3, 4: Ghi đơn giá và tính thành tiền của từng loại vật liệu, dụng cụ, sản phẩm, hàng hóa xuất kho (cột 4 = cột 2 x cột 3).
- Dòng Cộng: Ghi tổng số tiền của các loại vật liệu, dụng cụ, sản phẩm, hàng hóa thực tế đã xuất kho.
- Dòng “Tổng số tiền (viết bằng chữ)”: Ghi tổng số tiền viết bằng chữ trên Phiếu xuất kho.
Tại Điều 21 Luật Kế toán 2015 quy định về quản lý, sử dụng chứng từ kế toán như sau:
- Thông tin, số liệu trên chứng từ kế toán là căn cứ để ghi sổ kế toán.
- Chứng từ kế toán phải được sắp xếp theo nội dung kinh tế, theo trình tự thời gian và bảo quản an toàn theo quy định của pháp luật.
- Chỉ cơ quan nhà nước có thẩm quyền mới có quyền tạm giữ, tịch thu hoặc niêm phong chứng từ kế toán. Trường hợp tạm giữ hoặc tịch thu chứng từ kế toán thì cơ quan nhà nước có thẩm quyền phải sao chụp chứng từ bị tạm giữ, bị tịch thu, ký xác nhận trên chứng từ sao chụp và giao bản sao chụp cho đơn vị kế toán; đồng thời lập biên bản ghi rõ lý do, số lượng từng loại chứng từ kế toán bị tạm giữ hoặc bị tịch thu và ký tên, đóng dấu.
- Cơ quan có thẩm quyền niêm phong chứng từ kế toán phải lập biên bản, ghi rõ lý do, số lượng từng loại chứng từ kế toán bị niêm phong và ký tên, đóng dấu.
**Chứng từ kế toán là những giấy tờ và vật mang tin phản ánh nghiệp vụ kinh tế, tài chính phát sinh và đã hoàn thành, làm căn cứ ghi sổ kế toán.
Chứng từ kế toán phải có các nội dung chủ yếu sau đây:
- Tên và số hiệu của chứng từ kế toán;
- Ngày, tháng, năm lập chứng từ kế toán;
- Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân lập chứng từ kế toán;
- Nội dung nghiệp vụ kinh tế, tài chính phát sinh;
- Số lượng, đơn giá và số tiền của nghiệp vụ kinh tế, tài chính ghi bằng số; tổng số tiền của chứng từ kế toán dùng để thu, chi tiền ghi bằng số và bằng chữ;
- Chữ ký, họ và tên của người lập, người duyệt và những người có liên quan đến chứng từ kế toán.
Ngoài những nội dung chủ yếu nêu trên, chứng từ kế toán có thể có thêm những nội dung khác theo từng loại chứng từ.

 240

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

