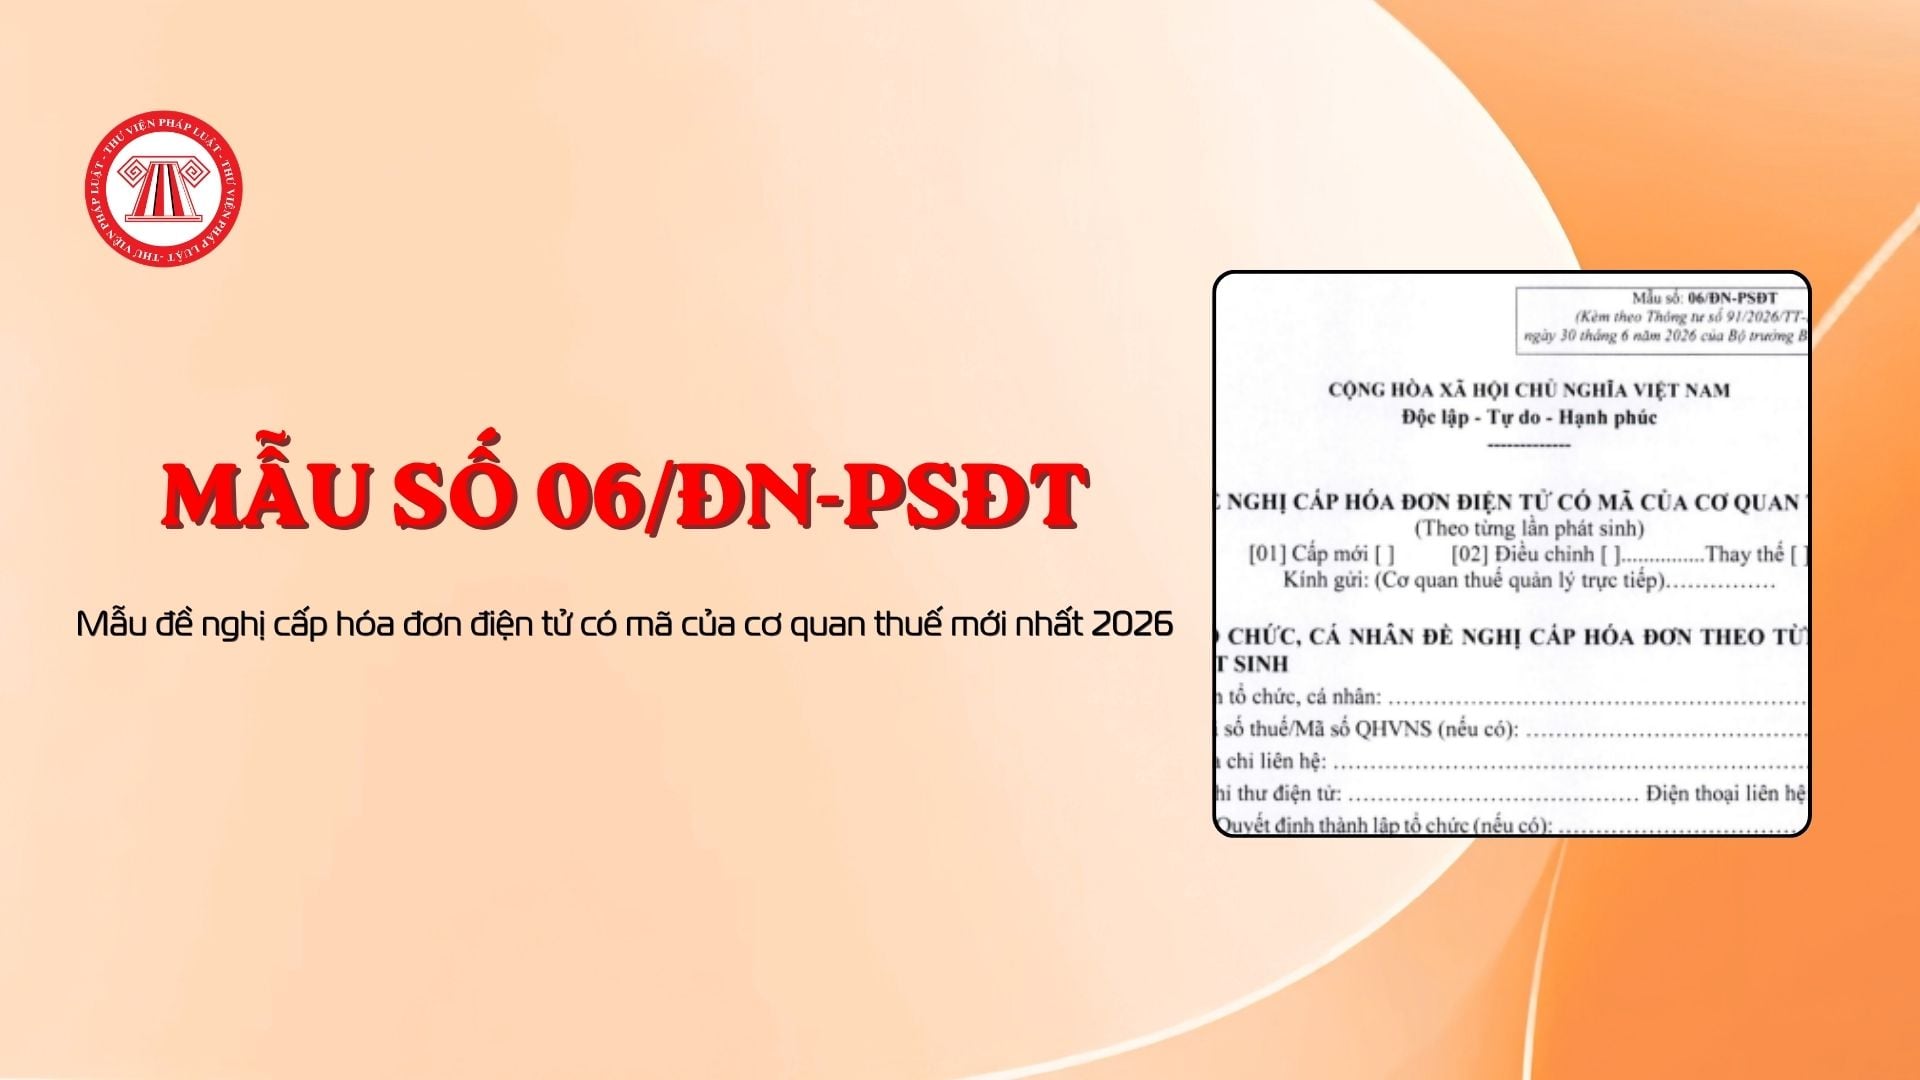
Mẫu đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế mới nhất 2026 (Mẫu số 06/ĐN-PSĐT)
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 91/2026/TT-BTC quy định một số điều của Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử.
Theo đó, mẫu đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế được áp dụng theo Mẫu số 06/ĐN-PSĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC.
 |
Mẫu số 06/ĐN-PSĐT |
Xem thêm chi tiết tại Thông tư 91/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026.
Căn cứ Điều 15 Thông tư 91/2026/TT-BTC có quy định chi tiết về việc hướng dẫn trình tự, thủ tục cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh như sau:
1. Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp được cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh thực hiện như sau:
a) Gửi đơn đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế theo Mẫu số 06/ĐN-PSDT Phụ lục III kèm theo Thông tư này và truy cập vào Hệ thống thông tin quản lý thuế để lập hóa đơn điện tử;
b) Trường hợp người nộp thuế thuộc trường hợp được cấp hóa đơn bán hàng theo từng lần phát sinh tại điểm a khoản 2 Điều 6 Nghị định số 254/2026/NĐ-CP thì phải nộp đầy đủ số thuế phát sinh trên hóa đơn đề nghị cấp theo quy định của pháp luật thuế giá trị gia tăng, thu nhập cá nhân, thu nhập doanh nghiệp hoặc số phát sinh phải nộp theo pháp luật quản lý thuế và các loại thuế, phí khác (nếu có);
c) Trường hợp người nộp thuế thuộc trường hợp được cấp hóa đơn giá trị gia tăng theo từng lần phát sinh tại điểm b khoản 2 Điều 6 Nghị định số 254/2026/NĐ-CP thì phải nộp số thuế giá trị gia tăng trên hóa đơn giá trị gia tăng theo từng lần phát sinh hoặc số phát sinh phải nộp theo pháp luật quản lý thuế;
d) Người nộp thuế thuộc trường hợp được cấp hóa đơn bán tài sản công có mã của cơ quan thuế theo quy định tại điểm c khoản 2 Điều 6 Nghị định số 254/2026/NĐ-CP thì không phải khai và nộp số thuế phát sinh trên hóa đơn đề nghị cấp;
đ) Sau khi tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh đã nộp đủ thuế hoặc số phát sinh phải nộp (nếu có) thì chậm nhất là ngày làm việc tiếp theo, cơ quan thuế cấp mã của cơ quan thuế trên hóa đơn điện tử.
Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh tự chịu trách nhiệm về tính chính xác của các thông tin trên hóa đơn điện tử theo từng lần phát sinh được cơ quan thuế cấp mã;
e) Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh khai hồ sơ khai thuế theo quy định pháp luật về quản lý thuế.
2. Xác định cơ quan thuế cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh:
a) Đối với tổ chức, doanh nghiệp: Cơ quan thuế quản lý trực tiếp hoặc cơ quan thuế nơi phát sinh hoạt động bán hàng hóa, cung cấp dịch vụ;
b) Đối với hộ kinh doanh, cá nhân kinh doanh:
b.1) Đối với hộ kinh doanh, cá nhân kinh doanh có địa điểm kinh doanh cố định bao gồm cả kinh doanh thương mại điện tử có nhiều địa điểm kinh doanh (cửa hàng) hoạt động trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố nộp hồ sơ đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh tại cơ quan thuế quản lý trực tiếp trụ sở của hộ kinh doanh, cá nhân kinh doanh được xác định là địa điểm ghi trên giấy chứng nhận đăng ký kinh doanh đối với hộ kinh doanh hoặc trên tờ khai đăng ký thuế đối với cá nhân kinh doanh;
b.2) Đối với hộ kinh doanh, cá nhân kinh doanh không có địa điểm kinh doanh cố định: Hộ kinh doanh, cá nhân kinh doanh nộp hồ sơ đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh tại cơ quan thuế quản lý địa bàn nơi hộ kinh doanh, cá nhân kinh doanh cư trú: nơi ở hiện tại; nơi tạm trú hoặc nơi thường trú.

 231

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

