Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế.
Theo đó, Mẫu số 23/ĐKT mẫu thông báo tạm ngừng hoạt động kinh doanh mới nhất được thực hiện theo Mẫu tại Phụ lục II kèm theo Thông tư 90/2026/TT-BTC.
 |
Mẫu số 23/ĐKT |
Lưu ý: Mẫu số 23/ĐKT mẫu thông báo tạm ngừng hoạt động kinh doanh nêu trên áp dụng từ ngày 01/7/2026.
Một số nội dung chính trong mẫu này cần kê khai gồm:
- Tên người nộp thuế (ghi theo tên NNT đã đăng ký thuế)
- Mã số thuế
- Địa chỉ trụ sở (ghi theo địa chỉ trụ sở của người nộp thuế đã đăng ký thuế)
- Trường hợp tạm ngừng hoạt động, kinh doanh
+ Thời gian tạm ngừng
+ Thời điểm bắt đầu tạm ngừng
+ Thời điểm kết thúc tạm ngừng
+ Lý do tạm ngừng hoạt động, kinh doanh
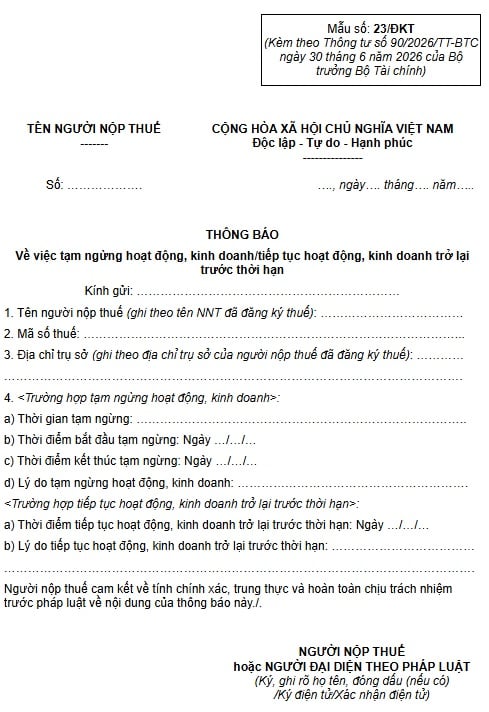
Mẫu số 23/ĐKT mẫu thông báo tạm ngừng hoạt động kinh doanh theo Thông tư 90 là mẫu nào?
Tại Điều 11 và Điều 12 Thông tư 90/2026/TT-BTC đã quy định về thông báo tạm ngừng hoạt động kinh doanh từ ngày 01/7/2026 như sau:
[1] Về việc thông báo
Khi tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn, người nộp thuế có trách nhiệm thực hiện đầy đủ quy định tại điểm c khoản 1 Điều 7 Nghị định số 252/2026/NĐ-CP và các quy định sau đây:
- Tổ chức không thuộc diện đăng ký kinh doanh thực hiện gửi Thông báo mẫu số 23/ĐKT ban hành kèm theo Thông tư này đến cơ quan thuế quản lý trực tiếp theo thời hạn quy định tại điểm g.2 hoặc g.4 khoản 3 Điều 6 Nghị định số 252/2026/NĐ-CP.
- Sau khi cơ quan thuế đã ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký, doanh nghiệp, hợp tác xã, tổ hợp tác phải thực hiện thủ tục khôi phục mã số thuế theo quy định tại điểm b khoản 4 Điều 17 và điểm b khoản 1 Điều 18 Thông tư 90/2026/TT-BTC trước khi đăng ký tạm ngừng hoạt động kinh doanh với cơ quan đăng ký kinh doanh.
[2] Về việc xử lý thông báo
- Đối với Thông báo tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn của người nộp thuế quy định tại khoản 1 Điều 11 Thông tư này.
Cơ quan thuế thực hiện xử lý hồ sơ và ban hành Thông báo chấp thuận/không chấp thuận tạm ngừng hoạt động, kinh doanh/tiếp tục hoạt động, kinh doanh trở lại trước thời hạn mẫu số 27/TB-ĐKT, Thông báo về việc tạm ngừng hoạt động, kinh doanh theo đơn vị chủ quản mẫu số 33/TB-ĐKT (nếu có), Thông báo về việc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn theo đơn vị chủ quản mẫu số 34/TB-ĐKT (nếu có) ban hành kèm theo Thông tư này gửi người nộp thuế trong thời hạn 02 (hai) ngày làm việc kể từ ngày nhận đủ hồ sơ của người nộp thuế theo quy định.
- Đối với văn bản chấp thuận tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn của cơ quan nhà nước có thẩm quyền.
Cơ quan thuế cập nhật thông tin tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn của người nộp thuế vào Hệ thống ứng dụng đăng ký thuế, trừ trường hợp người nộp thuế đang bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký.
- Đối với doanh nghiệp, hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác có đăng ký kinh doanh thực hiện thủ tục tạm ngừng hoạt động, kinh doanh có thời hạn hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn với cơ quan đăng ký kinh doanh: Cơ quan thuế cập nhật thông tin vào Hệ thống ứng dụng đăng ký thuế khi nhận được thông tin từ cơ quan đăng ký kinh doanh chuyển sang, trừ trường hợp người nộp thuế đang bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký.

 383

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết






 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

