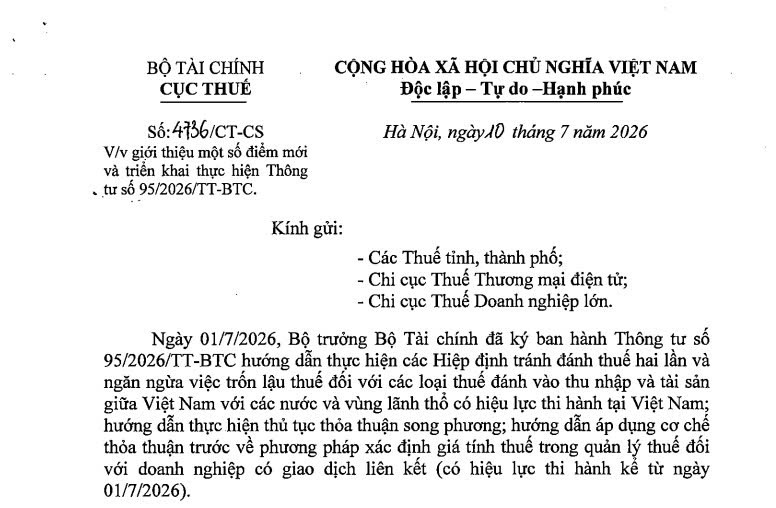
Đã có Công văn 4736/CT-CS điểm mới Thông tư 95/2026/TT-BTC về Hiệp định thuế, MAP và APA (Hình từ văn bản)
Ngày 10/7/2026, Cục Thuế ban hành Công văn 4736/CT-CS về việc giới thiệu một số điểm mới và triển khai thực hiện Thông tư 95/2026/TT-BТС.
 |
Công văn 4736/CT-CS |
Ngày 01/7/2026, Bộ trưởng Bộ Tài chính đã ký ban hành Thông tư 95/2026/TT-BТС hướng dẫn thực hiện các Hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập và tài sản giữa Việt Nam với các nước và vùng lãnh thổ có hiệu lực thi hành tại Việt Nam; hướng dẫn thực hiện thủ tục thỏa thuận song phương; hướng dẫn áp dụng cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế trong quản lý thuế đối với doanh nghiệp có giao dịch liên kết (có hiệu lực thi hành kể từ ngày 01/7/2026).
Cục Thuế giới thiệu một số điểm mới của Thông tư 95/2026/TT-BТС và đề nghị các cơ quan thuế nghiên cứu, thực hiện, tuyên truyền, phổ biến nội dung của Thông tư 95/2026/TT-BТС nêu trên tới công chức và người nộp thuế để triển khai thi hành Thông tư (chỉ tiết tại Phụ lục đính kèm).
Về cơ bản các quy định tại được kế thừa từ các quy định chung tại Thông tư 205/2013/TT-BTC hướng dẫn thực hiện các Hiệp định tránh đánh thuế hai lần. Đơn cử, một số nội dung sửa đổi, bổ sung chính như sau:
* Phương thức nộp hồ sơ đề nghị MAP và APA (Điều 7)
Hướng dẫn về phương thức nộp hồ sơ đề nghị MAP, APA, giải trình, bổ sung thông tin, tài liệu và thông báo kết quả xử lý hồ sơ MAP, APA được thực hiện bằng phương thức điện tử. Trường hợp hồ sơ, tài liệu có dung lượng lớn, định dạng kỹ thuật chuyên biệt hoặc chưa đáp ứng yêu cầu kỹ thuật của hệ thống điện tử thì người nộp thuế được nộp bằng hồ sơ giấy.
* Đối tượng áp dụng Hiệp định thuế (Điều 8)
Bổ sung đối tượng áp dụng Hiệp định thuế là các đối tượng là đối tượng cư trú của Việt Nam hoặc của Bên ký kết hoặc đồng thời là đối tượng cư trú của Việt Nam và Bên ký kết. Hướng dẫn xác định đối tượng cư trú của Bên ký kết; hướng dẫn về việc xác định một cá nhân được coi là đối tượng cư trú của Việt Nam theo quy định tại Điều 4 Nghị định 253/2026/NĐ-CP và bổ sung hướng dẫn xác định tình trạng cư trú và nghĩa vụ thuế đối với cá nhân đồng thời là đối tượng cư trú của cả hai nước trong một năm tính thuế nhưng quy định về năm tính thuế của hai nước có sự khác nhau.
* Điều 10. Một số trường hợp từ chối áp dụng Hiệp định thuế trên cơ sở nguyên tắc hưởng lợi Hiệp định thuế (Điều 10)
Tại khoản 1 Điều 10 bổ sung thêm hướng dẫn: Thời điểm đề nghị áp dụng Hiệp định thuế là ngày người đề nghị nộp đủ hồ sơ theo quy định tại Thông tư 89/2026/TT-BTC.
Tại Khoản 3, Điều 10 bổ sung thêm hướng dẫn về mục tiêu của các Hiệp định thuế là “... không tạo cơ hội cho việc không đánh thuế tại cả hai Bên ký kết”. Hướng dẫn người đề nghị áp dụng Hiệp định thuế không được coi là người chủ sở hữu thực hưởng nếu thuộc một trong các trường hợp từ điểm a đến điểm g Khoản 3 Điều 10.
* Định nghĩa bất động sản (Điều 11)
Bổ sung thêm tài sản được quy định tại định nghĩa về bất động sản theo quy định của Luật Đất đai, Luật Kinh doanh bất động sản và quy định pháp luật có liên quan và khái niệm bất động sản bao gồm cả giá trị quyền sử dụng đất, quyền thuê trong hợp đồng thuê đất, bất động sản hình thành trong tương lai.
Xem thêm chi tiết tại Công văn 4736/CT-CS ban hành ngày 10/7/2026 về việc giới thiệu một số điểm mới và triển khai thực hiện Thông tư 95/2026/TT-BТС.

 160

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

