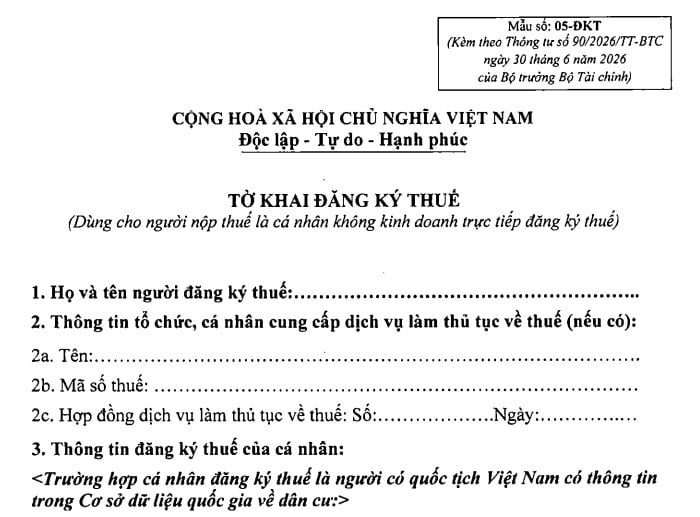
Mẫu số 05-ĐKT Tờ khai đăng ký thuế theo Thông tư 90 mới nhất là mẫu nào?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế.
Theo đó, Mẫu số 05-ĐKT Tờ khai đăng ký thuế dùng cho cá nhân không kinh doanh trực tiếp đăng ký thuế mới nhất tại Phụ lục II ban hành kèm theo Thông tư 90/2026/TT-BTC.
 |
Mẫu số 05-ĐKT |
Lưu ý: Mẫu số 05-ĐKT Tờ khai đăng ký thuế theo Thông tư 90 được áp dụng từ ngày 01/7/2026.
Các nội dung trong Mẫu số 05-ĐKT Tờ khai đăng ký thuế theo Thông tư 90 mới nhất dùng cho cá nhân không kinh doanh trực tiếp đăng ký thuế được kê khai như sau:
1. Họ và tên: Ghi rõ ràng, đầy đủ bằng chữ in hoa tên cá nhân đăng ký thuế.
2. Thông tin tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có): Ghi đầy đủ các thông tin của tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế trong trường hợp tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế ký hợp đồng với người nộp thuế để thực hiện thủ tục đăng ký thuế thay cho người nộp thuế theo quy định tại Luật Quản lý thuế.
3. Thông tin đăng ký thuế của cá nhân
* Trường hợp cá nhân là người có quốc tịch Việt Nam có thông tin trong Cơ sở dữ liệu quốc gia về dân cư thì kê khai vào các chỉ tiêu từ 3.1 đến 3.5 bên dưới:
3.1. Ngày, tháng, năm sinh: Ghi rõ ngày, tháng, năm sinh của cá nhân đăng ký thuế.
3.2. Số định danh cá nhân: Ghi số định danh của cá nhân đăng ký thuế.
Lưu ý: Cá nhân phải kê khai các thông tin về họ và tên, ngày tháng năm sinh, số định danh cá nhân của mình chính xác so với các thông tin được lưu trữ tại Cơ sở dữ liệu quốc gia về dân cư.
3.3. Điện thoại liên hệ: Ghi chính xác số điện thoại của cá nhân.
3.4. Email: Ghi chính xác địa chỉ email cá nhân.
3.5. Số định danh cá nhân đã cấp trước đó: Ghi số định danh của cá nhân/đại diện hộ gia đình đăng ký thuế đã được cấp trước đó.
* Trường hợp cá nhân là người có quốc tịch nước ngoài hoặc là người có quốc tịch Việt Nam đang sống tại nước ngoài không có số định danh cá nhân thì kê khai vào các chỉ tiêu từ 3.1 đến 3.8 bên dưới:
3.1. Ngày, tháng, năm sinh: Ghi rõ ngày, tháng, năm sinh của cá nhân đăng ký thuế.
3.2. Giới tính: Tích vào 1 trong 2 ô Nam hoặc Nữ.
3.3. Quốc tịch: Ghi rõ Quốc tịch của cá nhân đăng ký thuế.
3.4. Giấy tờ pháp lý: tích chọn 1 trong các loại giấy tờ hộ chiếu/giấy thông hành/CMND biên giới/Giấy tờ chứng thực cá nhân khác còn hiệu lực của cá nhân và ghi rõ số, ngày cấp, thông tin “nơi cấp" chỉ ghi tỉnh, thành phố cấp.
3.5. Địa chỉ thường trú: Ghi đầy đủ các thông tin về địa chỉ nơi thường trú của cá nhân
3.6. Địa chỉ hiện tại: Ghi đầy đủ các thông tin về địa chỉ về nơi ở hiện tại của cá nhân (chỉ ghi khi địa chỉ này khác với địa chỉ nơi thường trú).
3.7. Ghi số điện thoại của cá nhân đăng ký thuế
3.8. Ghi địa chỉ email của cá nhân đăng ký thuế (nếu có).
Người nộp thuế phải kê khai đầy đủ, chính xác thông tin email. Địa chỉ email này dùng làm tài khoản giao dịch điện tử với cơ quan thuế đối với hồ sơ đăng ký thuế điện tử.
* Phần người đăng ký thuế ký, ghi rõ họ tên: cá nhân đăng ký thuế phải ký, ghi rõ họ tên vào phần này.
**Theo Luật Quản lý thuế 2025, Phạm vi đăng ký thuế bao gồm đăng ký thuế lần đầu; thông báo thay đổi thông tin đăng ký thuế; thông báo khi tạm ngừng hoạt động, kinh doanh; chấm dứt hiệu lực mã số thuế; khôi phục mã số thuế.
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thực hiện đăng ký thuế cùng với việc đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký liên hiệp hợp tác xã, đăng ký tổ hợp tác, đăng ký hộ kinh doanh, đăng ký hoạt động, kinh doanh theo cơ chế một cửa liên thông.
Các trường hợp khác không thuộc quy định tại khoản 2 Điều này thực hiện đăng ký thuế trực tiếp với cơ quan thuế.
Thời hạn đăng ký thuế; trách nhiệm của người nộp thuế, cơ quan quản lý thuế, cơ quan nhà nước, tổ chức, cá nhân có liên quan đến đăng ký thuế thực hiện theo quy định của Chính phủ.

 1,636

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

