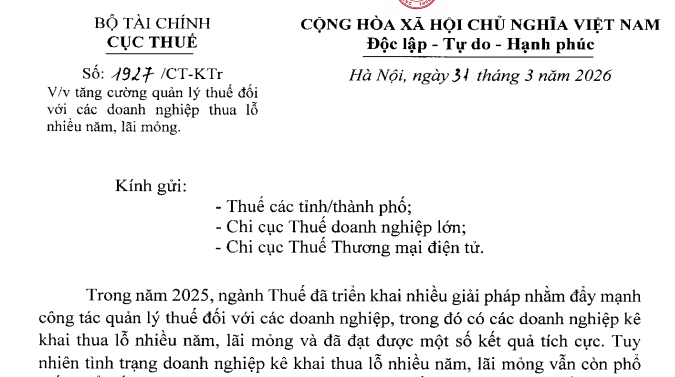
Công văn 1927/CT-KTr quản lý thuế đối với doanh nghiệp thua lỗ lãi mỏng (Hình từ văn bản)
Xem thêm:
Danh sách 429 doanh nghiệp bị kiểm tra thuế theo Quyết định 446 và Công văn 1927
Đã có Quyết định 446/QĐ-CT Kế hoạch kiểm tra chuyên ngành năm 2026 của Cục Thuế
Danh sách 108 doanh nghiệp thuộc diện kiểm tra thuế theo chuyên ngành năm 2026 tại Quyết định 446
Danh sách 302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927/CT-KTr
Danh sách 19 doanh nghiệp bị kiểm tra thuế theo Chuyên đề tại Công văn 1927
Toàn bộ 321 doanh nghiệp thuộc danh sách kiểm tra thuế theo Công văn 1927
Ngày 31/3/2026, Cục Thuế ban hành Công văn 1927/CT-KTr về việc tăng cường quản lý thuế đối với các doanh nghiệp thua lỗ nhiều năm, lãi mỏng.
 |
Công văn 1927/CT-KTr |
Theo đó, Cục Thuế đề nghị Thuế các tỉnh/thành phố, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử thực hiện một số công việc sau:
- Đẩy mạnh công tác thông tin, truyền tải thông điệp tới toàn thể người nộp thuế trong việc thực hiện kê khai trung thực, chính xác và đầy đủ nghĩa vụ thuế theo đúng quy định pháp luật; cảnh báo hậu quả pháp lý và các chế tài xử lý đối với các trường hợp người nộp thuế liên tục kê khai lỗ nhiều năm không nộp thuế mà vẫn đầu tư mở rộng, tăng vốn; đây cũng là một yếu tố rủi ro trọng yếu làm cơ sở để cơ quan thuế đưa vào kế hoạch kiểm tra trọng điểm, xác định và xử lý nghiêm đối với các hành vi vi phạm pháp luật thuế, gian lận thuế, trốn thuế. Qua đó, góp phần tăng cường kỷ cương, kỷ luật trong quản lý thuế, nâng cao ý thức chấp hành pháp luật của người nộp thuế trong việc khai thuế, nộp thuế của kỳ tính thuế năm 2025 cũng như tự rà soát các kỳ tính thuế trước, nếu kê khai chưa chính xác thì thực hiện kê khai điều chỉnh.
- Đẩy mạnh rà soát việc khai thuế, nộp thuế của các doanh nghiệp. Trường hợp phát hiện doanh nghiệp có sai sót, cơ quan thuế cần hướng dẫn đầy đủ để doanh nghiệp thực hiện kê khai, điều chỉnh kịp thời; tăng cường công tác kiểm tra tại trụ sở cơ quan thuế.
- Đối với các doanh nghiệp tại Phụ lục I kèm theo Công văn này: Chi cục Thuế doanh nghiệp lớn và Thuế các tỉnh/thành phố trực tiếp quản lý thực hiện xây dựng chuyên đề kiểm tra tại trụ sở người nộp thuế đối với các doanh nghiệp thua lỗ nhiều năm, lãi mỏng để kiểm tra thuế theo quy định. Trường hợp không thể thực hiện kiểm tra doanh nghiệp trong Phụ lục 1 kèm theo Công văn này thì Chi cục Thuế doanh nghiệp lớn và Thuế tỉnh/thành phố báo cáo rõ lý do.
- Cục Thuế đã rà soát và tổng hợp danh sách một số doanh nghiệp có doanh thu bán hàng hóa, dịch vụ từ 1.000 tỷ đồng trở lên có phát sinh lỗ liên tiếp 02 năm 2023 và 2024 (chỉ tiết tại Phụ lục II kèm theo). Đề nghị Thuế các tỉnh/thành phố, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử rà soát danh sách nêu trên và cập nhật số liệu về kết quả hoạt động sản xuất kinh doanh theo số liệu kê khai quyết toán thuế TNDN năm 2025 của các doanh nghiệp trực tiếp quản lý để phân tích, xác định các doanh nghiệp có rủi ro cao về thuế và đưa vào kế hoạch kiểm tra theo Chuyên đề của năm 2026.
Danh sách doanh nghiệp đề xuất đưa vào kế hoạch kiểm tra theo Chuyên đề, các đơn vị báo cáo về Cục Thuế (qua Ban Kiểm tra) trong tháng 04/2026.
- Khi thực hiện công tác kiểm tra đối với doanh nghiệp thua lỗ nhiều năm, lãi mỏng, cần lưu ý một số nội dung sau:
+ Kiểm tra tính hợp lý của doanh thu - chi phí - lợi nhuận, đặc biệt các khoản chi phí lớn, bất thường. So sánh, đối chiếu tỷ lệ biến động của doanh thu với tỷ lệ biến động của chỉ phí đầu vào tương ứng; rà soát, đối chiếu với các hồ sơ, tài liệu liên quan.
+ Kiểm tra thời điểm, căn cứ ghi nhận doanh thu và thuế GTGT đầu ra bảo đảm đúng kỳ hạch toán, kê khai; đối chiếu các hồ sơ liên quan để xác định việc ghi nhận doanh thu, xác định số thuế phải nộp đúng quy định, tránh ghi nhận thiếu hoặc kê khai khống.
+ Rà soát việc kê khai thuế GTGT đầu vào - đầu ra, kiểm tra hóa đơn, chứng từ bảo đảm hợp lệ và đúng kỳ kê khai.
+ Kiểm tra, rà soát các hồ sơ tài liệu của các khoản chi phí giá vốn, chi phíquản lý, chi phí bán hàng,... phát sinh trong kỳ đảm bảo các khoản chi phí nêu trên phục vụ hoạt động sản xuất kinh doanh của doanh nghiệp.
Trong quá trình kiểm tra đối với các doanh nghiệp thua lỗ nhiều năm, lãi mông cần lưu ý kiểm tra các khoản chi phí lãi vay nội bộ tập đoàn; chi phí dịch vụ nội bộ tập đoàn như: chi phí dịch vụ trung tâm, chi phí dịch vụ kỹ thuật, chi phí hỗ trợ quản lý, chi phí bản quyền, nhượng quyền thương mại.... đảm bảo phù hợp bản chất giao dịch độc lập và góp phần tạo ra doanh thu, thu nhập cho hoạt động sản xuất, kinh doanh của người nộp thuế, kiểm tra, rà soát kỹ các hợp đồng mua - bán hàng hóa với các bên có quan hệ liên kết, đảm bảo nguyên tắc độc lập trong việc xác định giá mua, giá bán hàng hóa.
- Thời gian thực hiện: Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử và Thuế các tỉnh/thành phố triển khai thực hiện ngay trong tháng 04/2026; Kết thúc kiểm tra theo Chuyên đề này chậm nhất trong tháng 12/2026.
Xem chi tiết nội dung tại Công văn 1927/CT-KTr ngày 31/3/2026.

 13,225

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

