Cách hủy mã số thuế cá nhân online khi có 2 mã số thuế đối với hộ kinh doanh (Hình từ internet)
Theo khoản 2 Điều 38 Thông tư 86/2024/TT-BTC có quy định mã số thuế do cơ quan thuế cấp cho cá nhân, hộ gia đình, hộ kinh doanh được thực hiện đến hết ngày 30/6/2025.
Kể từ ngày 01/7/2025, người nộp thuế, cơ quan quản lý thuế, cơ quan, tổ chức, cá nhân khác có liên quan đến việc sử dụng mã số thuế theo quy định tại Điều 35 Luật Quản lý thuế 2019 thực hiện sử dụng số định danh cá nhân thay cho mã số thuế.
Theo đó, tại điểm b khoản 1 và khoản 5 Điều 5 Thông tư 86/2024/TT-BTC cũng quy định về việc sử dụng mã định danh cá nhân thay cho mã số thuế như sau:
- Mã số thuế dành cho hộ gia đình, hộ kinh doanh, cá nhân là mã số thuế do cơ quan thuế cấp; là số định danh cá nhân do Bộ Công an cấp theo quy định của pháp luật về căn cước.
-Số định danh cá nhân của công dân Việt Nam do Bộ Công an cấp theo quy định của pháp luật về căn cước là dãy số tự nhiên gồm 12 chữ số được sử dụng thay cho mã số thuế của người nộp thuế là cá nhân, người phụ thuộc.
- Số định danh cá nhân của người đại diện hộ gia đình, đại diện hộ kinh doanh, cá nhân kinh doanh cũng được sử dụng thay cho mã số thuế của hộ gia đình, hộ kinh doanh, cá nhân kinh doanh đó.
Như vậy, theo quy định nêu trên, chính thức từ ngày 01/7/2025, toàn bộ người nộp thuế sẽ phải sử dụng số định danh cá nhân thay cho mã số thuế.
Theo điểm b khoản 3 Điều 30 Luật Quản lý thuế 2019 quy định cá nhân được cấp 01 mã số thuế duy nhất để sử dụng trong suốt cuộc đời của cá nhân đó. Người phụ thuộc của cá nhân được cấp mã số thuế để giảm trừ gia cảnh cho người nộp thuế thu nhập cá nhân. Mã số thuế cấp cho người phụ thuộc đồng thời là mã số thuế của cá nhân khi người phụ thuộc phát sinh nghĩa vụ với ngân sách nhà nước;
Theo đó, tại khoản 4 Điều 39 Thông tư 86/2024/TT-BTC có quy định như sau:
Trường hợp cá nhân đã được cấp nhiều hơn 01 mã số thuế, người nộp thuế phải cập nhật thông tin số định danh cá nhân cho các mã số thuế đã được cấp để cơ quan thuế tích hợp các mã số thuế vào số định danh cá nhân, hợp nhất dữ liệu thuế của người nộp thuế theo số định danh cá nhân.
Từ những quy định trên thì cá nhân khi có 02 mã số thuế thì phải chấm dứt hiệu lực của mã số thuế thứ hai và chỉ sử dụng mã số thuế được cấp đầu tiên.
Trong trường hợp hộ kinh doanh có nhiều hơn 1 mã số thuế có thể thực hiện huỷ mã số thuế theo các bước sau:
Bước 1: Truy cập vào trang web: dichvucong.gdt.gov.vn ➜ chọn nút “Đăng nhập” ➜ Chọn “cá nhân”
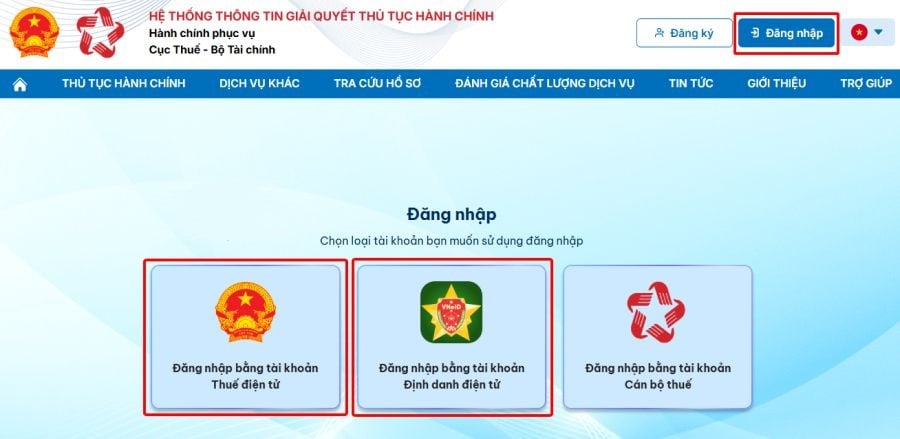
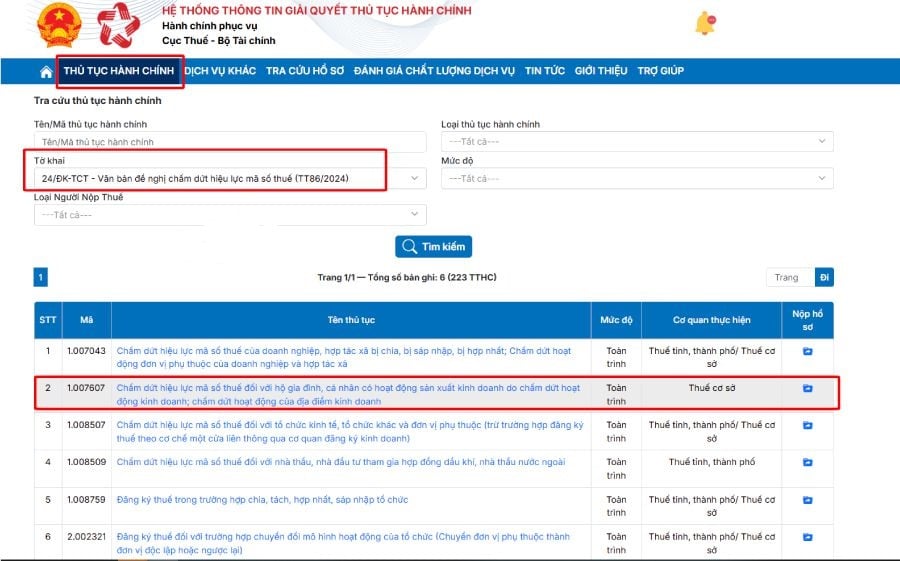
Bước 2: Tại màn hình chính “Chọn thủ tục hành chính”
Chọn tờ khai: 24/ĐK-TCT - Văn bản đề nghị chấm dứt hiệu lực mã số thuế (TT86/2024) ➜ bấm “Tìm kiếm”;
Chọn mã 1.007607: Chấm dứt hiệu lực mã số thuế đối với hộ gia đình, cá nhân có hoạt động sản xuất kinh doanh do chấm dứt hoạt động kinh doanh; chấm dứt hoạt động của địa điểm kinh doanh ➜ bấm “Nộp hồ sơ”;
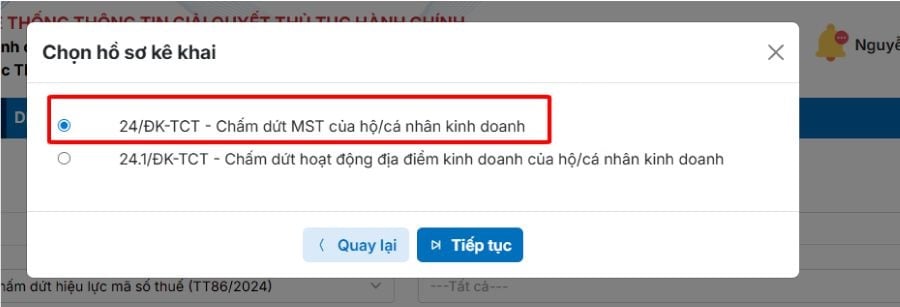
Bước 3: Chọn “24/ĐK-TCT - Chấm dứt MST của hộ/cá nhân kinh doanh” ➜ bấm “Tiếp tục”;
Bước 4: Kê khai hồ sơ
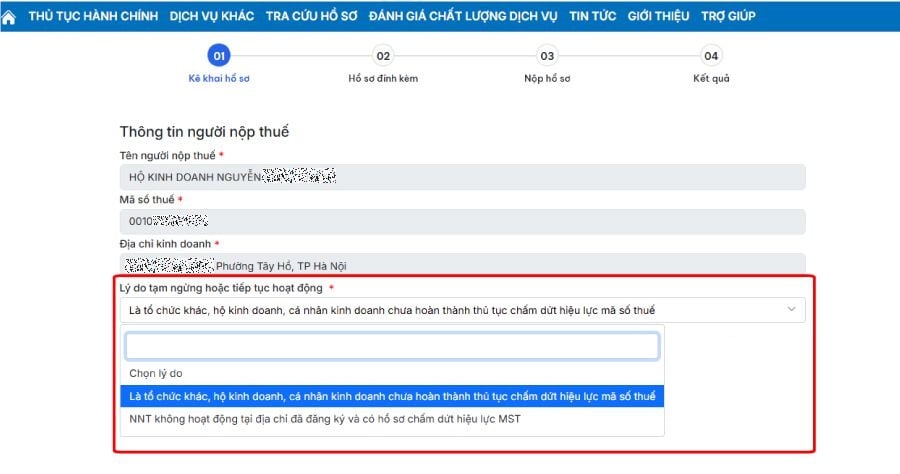
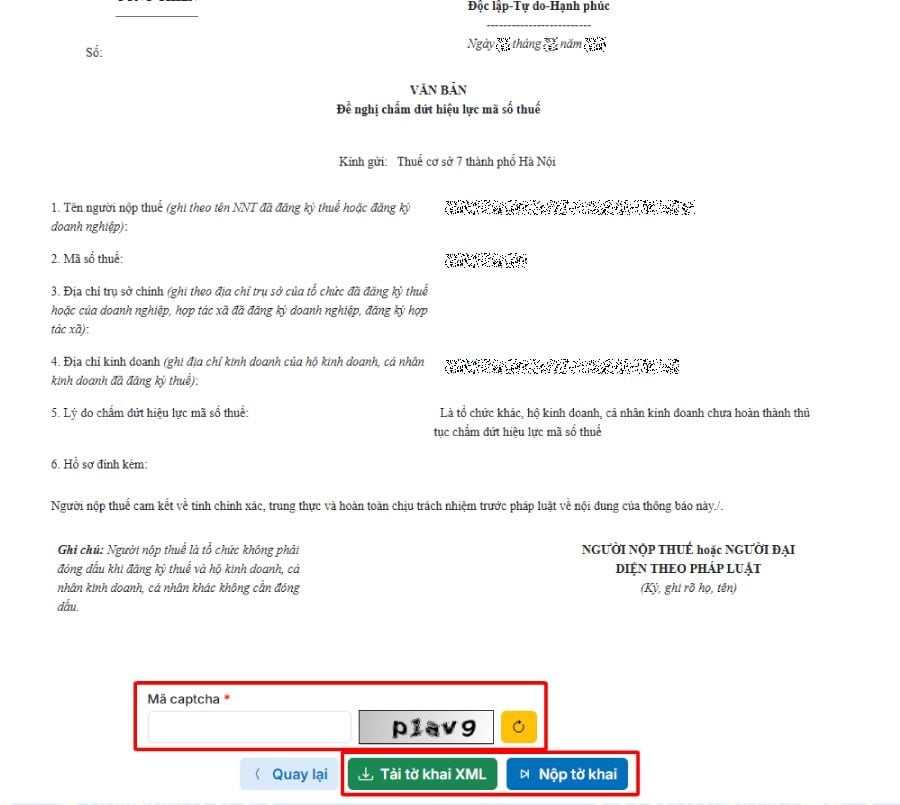
Bước 5: Hoàn thành kê khai
Cuối cùng là nhập mã captcha và hoàn thành kê khai.

 809

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết







 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

