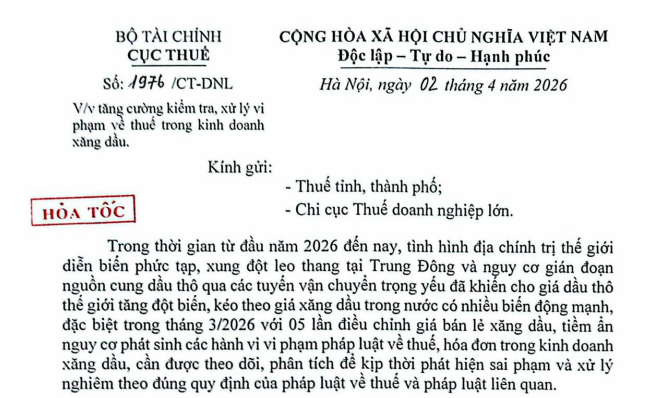
Công văn 1976/CT-DNL xử lý vi phạm về thuế trong kinh doanh xăng dầu (Hình từ văn bản)
Ngày 02/4/2026, Cục Thuế ban hành Công văn 1976/CT-DNL về việc tăng cường kiểm tra, xử lý vi phạm về thuế trong kinh doanh xăng dầu.
 |
Công văn 1976/CT-DNL |
Theo đó, để tăng cường công tác quản lý thuế, chống thất thu ngân sách nhà nước, kịp thời phát hiện và xử lý các hành vi vi phạm về thuế trong kinh doanh xăng dầu, Cục Thuế yêu cầu Thuế tỉnh, thành phố, Chi cục Thuế doanh nghiệp lớn tập trung nguồn lực thực hiện rà soát, phân tích dữ liệu về khai thuế, HĐĐT, sản lượng bán hàng, doanh thu, tồn kho,... trước và sau thời điểm Nhà nước điều chỉnh giá bán lẻ xăng dầu, xác định doanh nghiệp có rủi ro cao thuộc phạm vi quản lý trực tiếp, kiểm tra đột xuất, cụ thể như sau:
- Nội dung kiểm tra:
+ Kiểm tra việc khai, nộp thuế giá trị gia tăng, thuế bảo vệ môi trường.
+ Kiểm tra việc lập HĐĐT từng lần bán hàng đối với mặt hàng xăng, dầu.
- Thời kỳ kiểm tra: từ tháng 01/2026 đến hết tháng 3/2026.
Biện pháp kiểm tra: Tập trung kiểm tra lượng xăng dầu hàng bán ra của doanh nghiệp tại các ngày: trước, trong và sau ngày Nhà nước điều chỉnh giá bán lẻ xăng dầu. Đây là những ngày sản lượng xăng, dầu xuất bản biến động lớn hơn nhiều so với các ngày khác. Với các lưu ý:
+ Kiểm tra việc số lượng HĐĐT xuất trong ngày, lưu ý các HĐĐT có sản lượng lớn.
+ Đối chiếu sổ sách kế toán bán hàng để đối chiếu lượng hàng hóa đã bán với hóa đơn đã phát hành và hàng hóa đã thực tế xuất kho.
+ Kiểm tra sổ sách xuất, nhập, tồn kho theo ngày/ca bán hàng để xác định khối lượng tồn kho chính xác tại thời điểm điều chỉnh giá xăng dầu.
+ Kiểm tra chứng từ, thủ tục xuất hàng, nhập hàng của doanh nghiệp kinh doanh xăng dầu.
+ Đối với các khách hàng mua số lượng xăng dầu lớn bất thường, chú ý cần kiểm tra phương tiện vận chuyển xăng dầu, kho chứa xăng dầu của các khách hàng mua số lượng lớn; hợp đồng mua bán hàng, điều kiện, thời gian giao hàng, nhận hàng.
Trường hợp phát hiện các dấu hiệu về hành vi găm hàng, đầu cơ, hạn chế bán ra nhằm trục lợi khi giá biến động; hành vi lập và sử dụng hóa đơn không đúng thời điểm hoặc không phản ánh đúng bản chất giao dịch; các hành vi gian lận về giá, chuyển lợi nhuận giữa các đơn vị có quan hệ liên kết, hành vi không xuất hóa đơn, xuất hóa đơn không đầy đủ, rủi ro trong việc chấp hành pháp luật thì xử lý nghiêm theo quy định hoặc củng cố hồ sơ chuyển cơ quan có thẩm quyền xử lý theo quy định.
Cục Thuế chuyển toàn bộ các thông tin, dữ liệu đã thu thập, phân tích sơ bộ xuống Thuế các tỉnh, thành phố để rà soát, nghiên cứu và triển khai đồng bộ, thống nhất. Thông tin, dữ liệu được lưu theo địa chỉ đường dẫn: ftp://ftp.tet.vn/Public/VPTCT/DNL. Đồng thời, Cục Thuế gợi ý một số nội dung kiểm tra theo đề cương gửi kèm.
- Thời gian thực hiện: Các Thuế tỉnh, thành phố và Chi cục Thuế doanh nghiệp lớn triển khai thực hiện và kết thúc trong tháng 4/2026. Trường hợp không thể thực hiện kiểm tra doanh nghiệp thì Thuế tỉnh, thành phố, Chi cục Thuế doanh nghiệp lớn phải báo cáo rõ lý do.
Báo cáo kết quả thực hiện chuyên đề về Cục Thuế (qua Chi cục Thuế doanh nghiệp lớn) bao gồm các nội dung sau: Kết quả kiểm tra đối với từng doanh nghiệp (số thuế truy thu, số tiền phạt...); Đánh giá hành vi vi phạm phổ biến của các doanh nghiệp hoạt động kinh doanh xăng dầu; Khó khăn, vướng mắc trong công tác quản lý thuế đối với lĩnh vực; Đề xuất biện pháp quản lý thuế.
Xem chi tiết nội dung tại Công văn 1976/CT-DNL ngày 02/4/2026.

 255

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

