Cách xử lý khi bị khai khống thu nhập cá nhân trên eTax Mobile 2026 (Hình ảnh từ Internet)
Trong quá trình thực hiện quyết toán thuế thu nhập cá nhân trên ứng dụng eTax Mobile, một số người nộp thuế phản ánh phát sinh tình huống xuất hiện các tổ chức chi trả thu nhập không đúng thực tế (không có quan hệ lao động, không phát sinh thu nhập).
Khi rơi vào trường hợp trên, Thuế cơ sở 10 tỉnh Thanh Hóa hướng dẫn người nộp thuế xử lý theo 3 bước như dưới đây:
- Bước 1: Chủ động xác minh thông tin với tổ chức kê khai
Người nộp thuế tra cứu mã số thuế của tổ chức kê khai sai để tìm thông tin liên hệ.
Trường hợp xác định được thông tin, đề nghị liên hệ trực tiếp với tổ chức chi trả để yêu cầu điều chỉnh, bổ sung hồ sơ kê khai đúng thực tế
- Bước 2: Thực hiện phản hồi trên hệ thống thuế điện tử.
Trường hợp không liên hệ được hoặc tổ chức không phối hợp xử lý, người nộp thuế thực hiện phản hồi trên ứng dụng eTax Mobile như sau: lựa chọn mục “Tôi không phát sinh thu nhập tại tổ chức này” hoặc “Tổ chức khai sai thông tin thu nhập của tôi” ghi rõ nội dung là “tôi không phát sinh bất kỳ khoản thu nhập nào từ tổ chức nêu trên”, sau đó gửi phản hồi đến cơ quan thuế để được xem xét, xử lý, cụ thể:
(1) Mở ứng dụng Etax Mobile → Chọn chức năng “Tra cứu thông tin quyết toán”
(2) Chọn năm cần tra cứu thu nhập → Nhấn “Tra cứu”
(3) Kiểm tra toàn bộ thông tin tại mục “Xem chi tiết”
(4) Nếu phát hiện doanh nghiệp khai khống thu nhập, chọn chức năng: “Gửi thông tin đến Cơ quan Thuế”
(5) Lựa chọn mục “Tôi không phát sinh thu nhập tại tổ chức này” hoặc “Tổ chức khai sai thông tin thu nhập của tôi” ghi rõ nội dung là “tôi không phát sinh bất kỳ khoản thu nhập nào từ tổ chức nêu trên”, sau đó gửi phản hồi đến cơ quan thuế để được xem xét, xử lý
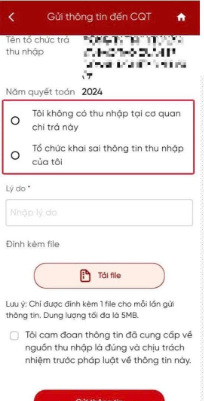
* Lưu ý: Người phản ánh cần kiểm tra kỹ thông tin trước khi gửi phản ánh
- Bước 3: gửi đơn đề nghị/đơn phản ánh trực tiếp đến cơ quan thuế quản lý. Trong trường hợp cần xử lý nhanh hoặc việc kê khai sai ảnh hưởng trực tiếp đến nghĩa vụ thuế (phát sinh số thuế phải nộp, chậm quyết toán…), người nộp thuế nên tra cứu cơ quan thuế quản lý của tổ chức kê khai sai theo mã số thuế; gửi hồ sơ trực tiếp hoặc qua đường bưu điện đến cơ quan thuế.
Hồ sơ bao gồm: đơn đề nghị/đơn phản ánh về việc kê khai sai thu nhập; bản cam kết không phát sinh thu nhập tại tổ chức nêu trên; các tài liệu liên quan (nếu có).
Người nộp thuế cần thường xuyên kiểm tra dữ liệu quyết toán thuế thu nhập cá nhân, bao gồm cả các năm trước, nhằm kịp thời phát hiện và xử lý các sai sót (nếu có). Thực tế cho thấy, nhiều trường hợp người nộp thuế chủ động gửi hồ sơ trực tiếp đã được cơ quan thuế tiếp nhận, xử lý kịp thời, đảm bảo quyền lợi.
Căn cứ tại khoản 2 Điều 44 Luật Quản lý thuế 2019 thì ngày 31/03/2026 là ngày cuối cùng quyết toán thuế đối với cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập.
Đối với trường hợp người nộp thuế có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế TNCN với cơ quan thuế thì thời hạn quyết toán thuế chậm nhất là ngày 30/4/2026.
Tuy nhiên, ngày 30/4/2026 và ngày 01/5/2026 (nghỉ lễ ngày Giải phóng miền Nam 30/4 và Quốc tế Lao động 1/5) do đó theo Điều 86 Thông tư 80/2021/TT-BTC thì ngày 30/4/2026 và 01/5/2026 thuộc ngày nghỉ lễ hằng năm nên người lao động trực tiếp quyết toán thuế thu nhập cá nhân với cơ quan thuế thì thời hạn quyết toán thuế TNCN 2025 chậm nhất là ngày 02/5/2026.
Như vậy, thời hạn cá nhân tự quyết toán thuế TNCN chậm nhất là ngày 04/5/2026.

 467

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

