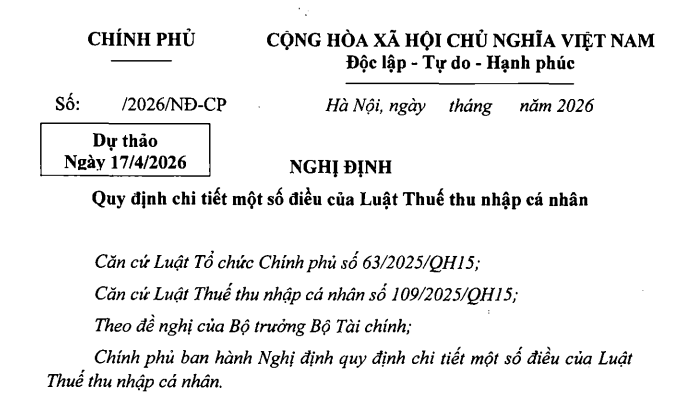
Cập nhật dự thảo Nghị định hướng dẫn Luật Thuế thu nhập cá nhân (Hình từ văn bản)
Bộ Tư pháp vừa công bố tài liệu thẩm định dự thảo Nghị định quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân.
 |
dự thảo Nghị định |
Theo đó, Nghị định này quy định chi tiết một số điều của Luật Thuế TNCN, bao gồm: Khoản 4 Điều 2; điểm c khoản 2, khoản 11 Điều 3; khoản 22 Điều 4; khoản 5, khoản 6 Điều 5; Điều 6; khoản 5 Điều 7; khoản 2 Điều 8; khoản 2, khoản 4 Điều 11; khoản 4 Điều 12; khoản 4 Điều 13; khoản 3 Điều 14; khoản 4 Điều 18; khoản 4 Điều 19; khoản 3 Điều 23; khoản 2 Điều 24; khoản 3 Điều 27; khoản 5 Điều 28.
Nghị định này áp dụng đối với người nộp thuế, cơ quan thuế và các tổ chức, cá nhân khác có liên quan đến phạm vi điều chỉnh của Nghị định này.
Dự thảo Nghị định được bố cục gồm 7 Chương, 70 điều, cụ thể như sau:
- Chương 1. Những quy định chung, gồm 5 điều (từ Điều 1 đến Điều 5).
- Chương II. Thu nhập chịu thuế TNCN, gồm 12 điều (từ Điều 6 đến Điều 17).
- Chương III. Thu nhập được miễn thuế, giảm thuế, gồm 27 điều (từ Điều 18 đến Điều 44).
- Chương IV. Căn cứ tính thuế đối với thu nhập của cá nhân cư trú, gồm 18 điều (Điều 45 đến Điều 62).
- Chương V. Căn cứ tính thuế đối với một số loại thu nhập của cá nhân không cư trú, gồm 3 điều (Điều 63 đến Điều 65).
- Chương VI. Kỳ tính thuế, khấu trừ thuế, khai thuế thay, nộp thuế thay, quyết toán thuế và hoàn thuế, gồm 3 điều (Điều 66 đến Điều 68).
- Chương VII. Điều khoản thi hành, gồm 2 điều (Điều 69 và Điều 70).
Đơn cử một số nội dung sửa đổi, hoàn thiện như sau:
(1) Về người nộp thuế
Nghị định thuế TNCN hiện hành quy định người nộp thuế bao gồm cá nhân cư trú và cá nhân không cư trú cùng các điều kiện cụ thể, phạm vi xác định thu nhập chịu thuế. Dự thảo Nghị định cơ bản kế thừa quy định này của pháp luật về thuế TNCN hiện hành; đồng thời, quy định rõ thêm nội dung xác định cá nhân cư trú theo các điều kiện: (i) có mặt tại Việt Nam từ 183 ngày trở lên; (ii) có nơi ở thường xuyên tại Việt Nam theo quy định của pháp luật về cư trú hoặc có nhà thuê để ở tại Việt Nam với thời hạn của các hợp đồng thuê từ 183 ngày trở lên trong năm tính thuế.
(Nội dung quy định tại Điều 3, Điều 4, Điều 5 dự thảo Nghị định).
(2) Về phạm vi xác định thu nhập chịu thuế
Dự thảo Nghị định quy định cụ thể các loại thu nhập chịu thuế TNCN, cụ thể: thu nhập từ kinh doanh, thu nhập từ tiền lương, tiền công, thu nhập từ đầu tư vốn, thu nhập từ chuyển nhượng vốn, thu nhập từ chuyển nhượng bất động sản, thu nhập từ trúng thưởng, thu nhập từ tiền bản quyền, thu nhập từ nhượng quyền thương mại, thu nhập từ nhận thừa kế, quà tặng và thu nhập khác.
Ngoài quy định nguyên tắc như tại Luật Thuế TNCN: Đối với cá nhân cư trú, thu nhập chịu thuế là thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam; đối với cá nhân không cư trú, thu nhập chịu thuế là thu nhập phát sinh trong lãnh thổ Việt Nam, tại dự thảo Nghị định quy định cụ thể thu nhập phát sinh không phân biệt nơi trả và nhận thu nhập, dự thảo Nghị định quy định rõ đối với các nước mà nước Cộng hòa xã hội chủ nghĩa Việt Nam đã ký Hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế thì được trừ số thuế thu nhập cá nhân đã nộp tại nước ngoài vào số thuế thu nhập cá nhân phải nộp ở Việt Nam theo quy định của Hiệp định.
(Nội dung quy định tại Điều 6 dự thảo Nghị định).
Xem chi tiết nội dung tại dự thảo Nghị định.

 455

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

