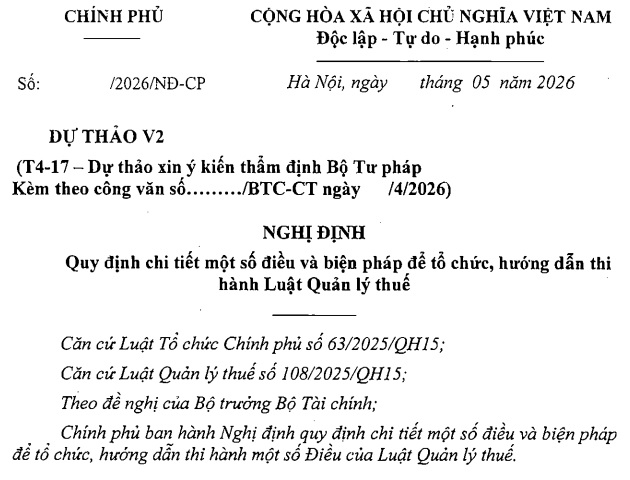
Cập nhật mới dự thảo Nghị định hướng dẫn Luật Quản lý thuế 2025
Mới đây, Bộ Tư pháp đã đăng tải hồ sơ thẩm định dự thảo Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Dự thảo Nghị định hướng dẫn Luật Quản lý thuế 2025 mới nhất dự kiến quy định chi tiết một số điều, khoản, điểm, nội dung được giao tại Luật Quản lý thuế gồm: khoản 21 Điều 4; khoản 1, khoản 2 Điều 2; điểm c khoản 2, khoản 3 Điều 7; khoản 4 Điều 9; khoản 4 Điều 10; khoản 5 Điều 11; các khoản 1, 2, 3, 5, 6, 7, điểm b khoản 4 và khoản 8 Điều 12; khoản 1, điểm c khoản 7, khoản 8 Điều 14; điểm b khoản 2, khoản 6 Điều 16; Điều 17; khoản 1, khoản 6 Điều 18; khoản 1, khoản 5 Điều 19; Điều 20; điểm d khoản 1, khoản 4 Điều 21; khoản 3 Điều 24; khoản 1, khoản 2, khoản 3 Điều 25; các điểm e, g và h khoản 2 Điều 30; khoản 4 Điều 32; điểm c khoản 1 Điều 34; Điều 36; khoản 1 Điều 38; Điều 39; khoản 8 Điều 40; Điều 48; Điều 49; Điều 50.
Quy định biện pháp thi hành một số Điều của Luật Quản lý thuế gồm:
- Nội dung, hình thức, thẩm quyền, chấm dứt, cập nhật việc công khai thông tin người nộp thuế của cơ quan quản lý thuế;
- Quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số: phạm vi trách nhiệm, cách thức khấu trừ, khai thay và nộp thay số thuế đã khấu trừ của chủ quản nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và chức năng thanh toán, của tổ chức kinh doanh tại Việt Nam có hoạt động kinh tế số khác; quyền và trách nhiệm của hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử;
- Nguyên tắc và nội dung ứng dụng công nghệ, dữ liệu và chuyển đổi số trong quản lý thuế;
- Hệ thống thông tin quản lý thuế gồm: cơ sở dữ liệu trong Hệ thống thông tin quản lý thuế, Hệ thống thông tin quản lý thuế, yêu cầu của thu thập, cập nhật thông tin vào Hệ thống thông tin quản lý thuế, nguyên tắc kết nối, chia sẻ thông tin, dữ liệu, Hình thức kết nối, chia sẻ, thời hạn cung cấp thông tin, dữ liệu;
- Nội dung, hình thức kết nối, chia sẻ dữ liệu điện tử, cung cấp thông tin của người nộp thuế với cơ quan quản lý thuế; Việc vận hành hạ tầng kỹ thuật để thực hiện giao dịch điện tử, kết nối thông tin nghĩa vụ thuế của cơ quan quản lý thuế;
- Thẩm quyền phục hồi số tiền thuế nợ đã được xóa;
- Việc nộp đơn yêu cầu áp dụng thủ tục phá sản của cơ quan quản lý thuế đối với doanh nghiệp, hợp tác xã.
Trong trường hợp được ban hành chính thức, Nghị định hướng dẫn Luật Quản lý thuế 2025 sẽ thay thế các Nghị định như sau:
- Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế;
- Nghị định 91/2022/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế;
- Nghị định 49/2025/NĐ-CP quy định về ngưỡng áp dụng tạm hoãn xuất cảnh;
- Nghị định 117/2025/NĐ-CP quy định quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân;
- Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế.
Nghị định 125/2020/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 102/2021/NĐ-CP và Nghị định 310/2025/NĐ-CP) tiếp tục có hiệu lực thi hành kể từ ngày 1 tháng 7 năm 2026 cho đến khi có văn bản thay thế.

 418

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

