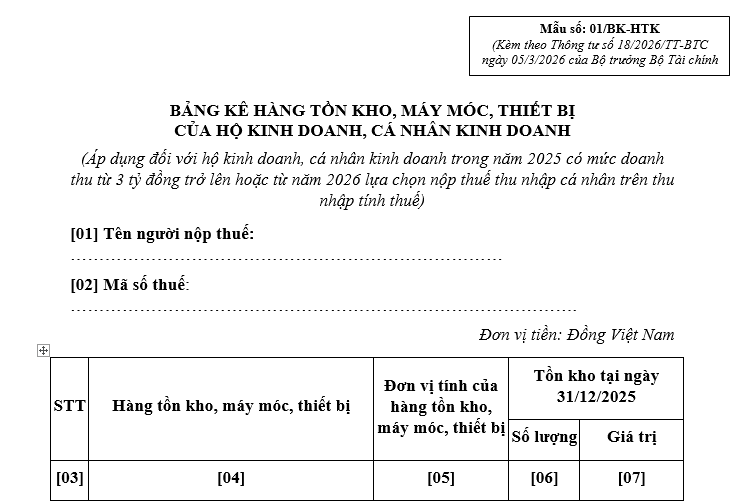
Tải về Mẫu 01/BK-HTK Bảng kê hàng tồn kho, máy móc, thiết bị cho hộ kinh doanh (Hình từ internet)
Hộ kinh doanh trong năm 2025 nộp thuế theo phương pháp khoán hoặc phương pháp kê khai, có mức doanh thu từ 03 tỷ đồng trở lên hoặc từ năm 2026 lựa chọn nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế x thuế suất thì hộ kinh doanh thực hiện xác định, ghi nhận giá trị hàng tồn kho, máy móc, thiết bị đang phục vụ hoạt động sản xuất, kinh doanh tại thời điểm ngày 31/12/2025 để làm căn cứ xác định chi phí được trừ khi tính thuế thu nhập cá nhân cho kỳ tính thuế năm 2026.
Cụ thể, hoản 4 Điều 18 Nghị định 68/2026/NĐ-CP quy định:
Đối với hộ kinh doanh, cá nhân kinh doanh trong năm 2025 nộp thuế theo phương pháp khoán hoặc phương pháp kê khai, có mức doanh thu từ 03 tỷ đồng trở lên hoặc từ năm 2026 lựa chọn nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thì hộ kinh doanh, cá nhân kinh doanh thực hiện xác định, ghi nhận giá trị hàng tồn kho, máy móc, thiết bị đang phục vụ hoạt động sản xuất, kinh doanh tại thời điểm ngày 31/12/2025 để làm căn cứ xác định chi phí được trừ khi tính thuế thu nhập cá nhân cho kỳ tính thuế năm 2026.
Hộ kinh doanh, cá nhân kinh doanh lập Bảng kê hàng tồn kho, máy móc, thiết bị theo mẫu do Bộ trưởng Bộ Tài chính quy định, lưu giữ tại hộ kinh doanh, cá nhân kinh doanh và gửi 01 bản cho cơ quan thuế quản lý trực tiếp bằng phương thức điện tử cùng hồ sơ khai thuế quý I năm 2026 đối với trường hợp khai thuế theo quý hoặc chậm nhất là ngày 20/4/2026 đối với trường hợp khai thuế theo tháng.
Cơ quan thuế tiếp nhận thông tin để phục vụ công tác quản lý thuế. Việc tiếp nhận bảng kê của cơ quan thuế không có giá trị pháp lý trong việc xác nhận hoặc hợp thức hóa nguồn gốc, xuất xứ hàng hóa. Hộ kinh doanh, cá nhân kinh doanh chịu trách nhiệm trước pháp luật về tính trung thực, chính xác và đầy đủ của thông tin tại Bảng kê, trường hợp phát hiện vi phạm pháp luật thì xử lý theo quy định của pháp luật có liên quan.
Theo khoản 3 Điều 18 Thông tư 18/2026/TT-BTC, hộ kinh doanh, cá nhân kinh doanh lập và gửi Bảng kê hàng tồn kho, máy móc, thiết bị quy định tại khoản 4 Điều 18 Nghị định 68/2026/NĐ-CP theo Mẫu số 01/BK-HTK ban hành kèm theo Thông tư 18/2026/TT-BTC.
 |
Mẫu số 01/BK-HTK |
Các khoản chi được trừ là các khoản chi phí thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh, có đủ hóa đơn, chứng từ theo quy định của pháp luật về hóa đơn, chứng từ, pháp luật về kế toán và chứng từ thanh toán không dùng tiền mặt đối với các khoản thanh toán từng lần có giá trị từ 05 triệu đồng trở lên theo pháp luật về thuế giá trị gia tăng, cụ thể như sau:
- Chi phí nguyên liệu, vật liệu, nhiên liệu, năng lượng, hàng hóa sử dụng vào sản xuất, kinh doanh;
- Chi phí tiền lương, tiền công, tiền thưởng, các khoản phụ cấp, bảo hiểm bắt buộc và các khoản chi trả cho người lao động có đóng bảo hiểm bắt buộc theo quy định; chi phí tiền lương, tiền công, các khoản phụ cấp và các khoản chi trả cho người lao động dưới 01 tháng;
- Chi phí khấu hao tài sản cố định phục vụ cho hoạt động sản xuất, kinh doanh. Mức trích khấu hao tài sản cố định được tính vào chi phí hợp lý theo quy định về chế độ quản lý, sử dụng và trích khấu hao tài sản cố định áp dụng đối với doanh nghiệp. Trường hợp tài sản cố định đã khấu hao hết giá trị nhưng vẫn tiếp tục được sử dụng cho sản xuất, kinh doanh thì không được trích khấu hao;
- Chi phí dịch vụ mua ngoài như điện, nước, điện thoại, internet, vận chuyển, thuê tài sản, sửa chữa, bảo dưỡng có hóa đơn, chứng từ theo quy định của pháp luật;
- Chi phí trả lãi tiền vay vốn sản xuất, kinh doanh của tổ chức tín dụng theo lãi suất thực tế. Chi phí trả lãi tiền vay vốn sản xuất, kinh doanh của đối tượng không phải là tổ chức tín dụng không vượt quá mức quy định tại Bộ luật Dân sự 2015;
- Các khoản chi khác phục vụ trực tiếp hoạt động sản xuất, kinh doanh.
(Khoản 1 Điều 6 Nghị định 68/2026/NĐ-CP)

 551

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết





 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

