Một trong những chính sách thuế quan trọng nhất được ban hành vừa qua, đó là việc nâng ngưỡng doanh thu miễn thuế với hộ kinh doanh từ 500 triệu đồng lên thành 1 tỷ đồng/năm.
Cụ thể, tại Kỳ họp thứ nhất, Quốc hội khóa XVI đã chính thức bỏ ngưỡng chịu thuế 500 triệu đồng đối với hộ kinh doanh, cá nhân kinh doanh, khi thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt, vào ngày 24/4/2026.
Ngay sau đó, vào ngày 29/4/2026, Chính phủ đã ban hành Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định 320/2025/NĐ-CP hướng dẫn Luật Thuế thu nhập doanh nghiệp. Trong đó nâng ngưỡng miễn thuế với hộ kinh doanh từ 500 triệu đồng lên thành 1 tỷ đồng/năm.
Chính sách trên có hiệu lực từ ngày 01/01/2026. Đáng chú ý, những hộ kinh doanh có doanh thu dưới 1 tỷ đã nộp thuế quý 1/2026 sẽ được hoàn thuế theo quy định, cụ thể:
- Trường hợp hộ kinh doanh, cá nhân kinh doanh đã được tổ chức quy định tại khoản 1 Điều 11 Nghị định 68/2026/NĐ-CP hoặc tổ chức, cá nhân khác thực hiện khấu trừ và nộp thuế thay số thuế giá trị gia tăng và thuế thu nhập cá nhân đối với các giao dịch phát sinh trong năm nhưng có doanh thu thực tế phát sinh của năm từ 01 tỷ đồng trở xuống thì thực hiện thủ tục bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật quản lý thuế đối với số thuế nộp thừa.
- Trường hợp hộ kinh doanh, cá nhân kinh doanh đã nộp thuế giá trị gia tăng, thuế thu nhập cá nhân đối với hoạt động kinh doanh nhưng có doanh thu thực tế phát sinh của năm từ 01 tỷ đồng trở xuống thì thực hiện xử lý bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật quản lý thuế đối với số thuế nộp thừa.
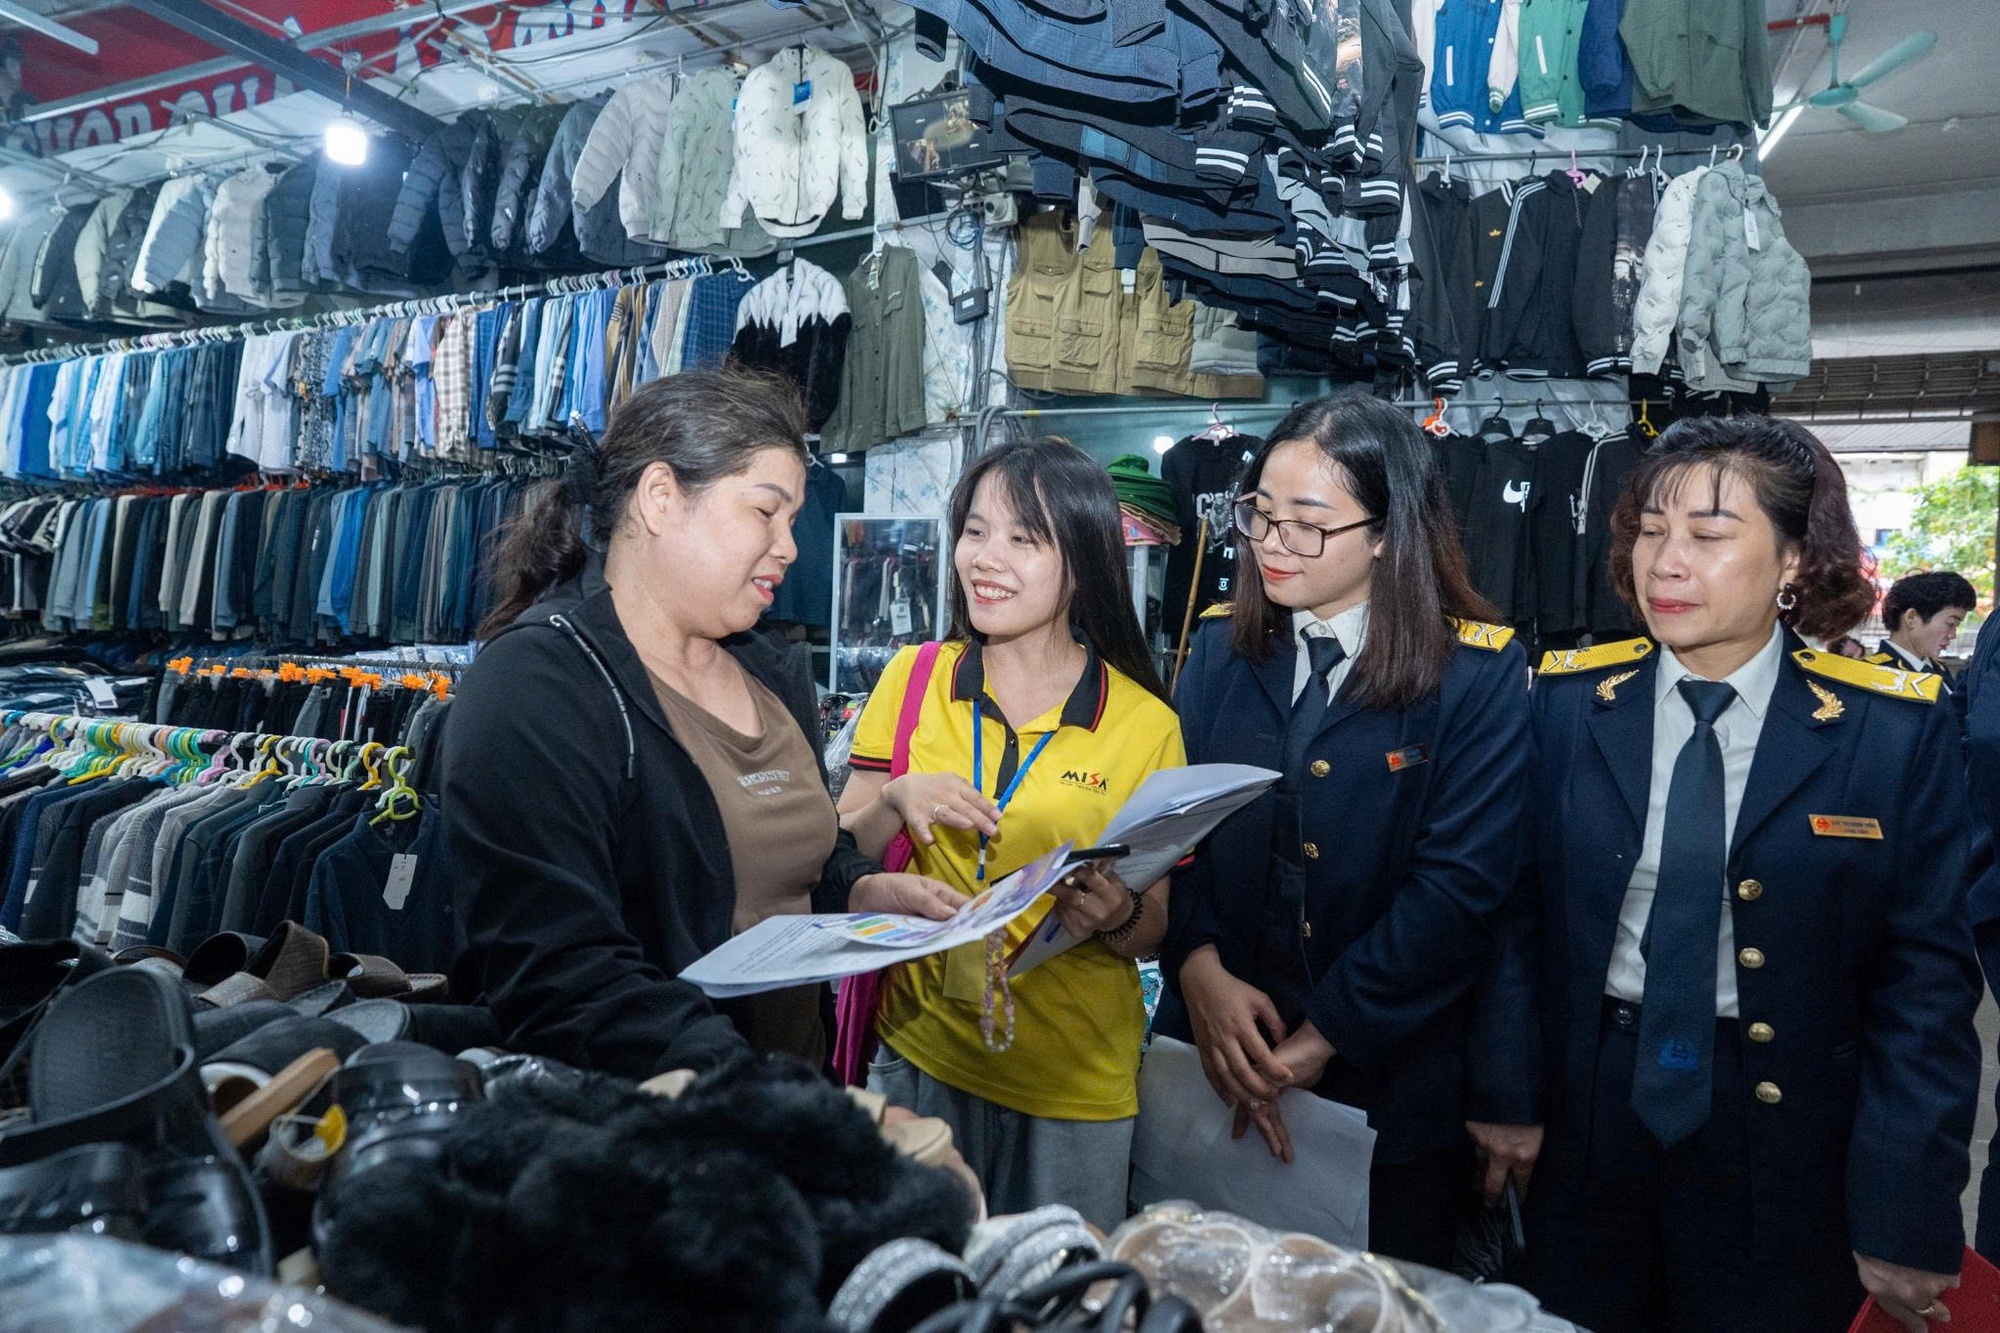
Cập nhật ngưỡng doanh thu miễn thuế hộ kinh doanh mới nhất áp dụng 2026 (Hình từ internet)
Theo Điều 5 Nghị định 68/2026/NĐ-CP quy định về doanh thu để xác định thuế thu nhập cá nhân với hộ kinh doanh như sau:
- Doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà hộ kinh doanh, cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền; bao gồm cả các khoản thưởng được nhận, khoản được nhận từ hỗ trợ đạt doanh số, khuyến mại, chiết khấu thanh toán, khoản hỗ trợ được nhận bằng tiền hoặc không bằng tiền, các khoản bồi thường vi phạm hợp đồng, bồi thường khác liên quan đến hoạt động kinh doanh, doanh thu khác mà cá nhân kinh doanh được nhận không phân biệt đã thu được tiền hay chưa thu được tiền, không bao gồm chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại.
- Doanh thu đối với một số trường hợp được quy định cụ thể như sau:
+ Đối với hoạt động gia công hàng hóa là tiền thu về hoạt động gia công bao gồm cả tiền công, chi phí về nhiên liệu, động lực, vật liệu phụ và chi phí khác phục vụ cho việc gia công hàng hóa;
+ Trường hợp bán hàng hóa, cung cấp dịch vụ theo phương thức trả góp, trả chậm là tiền bán hàng hóa, dịch vụ trả tiền một lần, không bao gồm tiền lãi trả góp, tiền lãi trả chậm;
+ Trường hợp giao hàng hóa cho các đại lý là tổng số tiền bán hàng hóa;
+ Trường hợp nhận làm đại lý bán hàng đúng giá quy định của bên giao đại lý là tiền hoa hồng được hưởng theo hợp đồng đại lý;
+ Đối với hoạt động cho thuê tài sản là số tiền bên thuê trả từng kỳ theo hợp đồng thuê. Trường hợp bên thuê trả tiền trước cho nhiều năm thì doanh thu để tính thu nhập chịu thuế được phân bổ cho số năm trả tiền trước hoặc được xác định theo doanh thu trả tiền một lần;
+ Đối với hoạt động kinh doanh dịch vụ khác mà khách hàng trả tiền trước cho nhiều năm thì doanh thu để tính thu nhập chịu thuế được phân bổ cho số năm trả tiền trước hoặc xác định theo doanh thu trả tiền một lần;
+ Đối với hoạt động vận tải là toàn bộ doanh thu vận chuyển hành khách, hàng hóa, hành lý phát sinh trong kỳ tính thuế;
+ Đối với hoạt động xây dựng, lắp đặt là giá trị công trình, giá trị hạng mục công trình hoặc giá trị khối lượng công trình xây dựng, lắp đặt nghiệm thu, bao gồm cả giá trị nguyên vật liệu, máy móc, thiết bị; trường hợp xây dựng, lắp đặt không bao thầu nguyên vật liệu, máy móc, thiết bị là số tiền từ hoạt động xây dựng, lắp đặt không bao gồm giá trị nguyên vật liệu, máy móc, thiết bị.
- Thời điểm xác định doanh thu
+ Đối với hoạt động bán hàng hóa là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua;
+ Đối với hoạt động cung ứng dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng dịch vụ cho người mua, trừ các hoạt động cung ứng dịch vụ nêu tại khoản 2 Điều 5 Nghị định 68/2026/NĐ-CP.
Theo Điều 6 Nghị định 68/2026/NĐ-CP quy định về các khoản chi được trừ và không được trừ khi xác định thuế thu nhập cá nhân như sau:
(1) Các khoản chi được trừ là các khoản chi phí thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh, có đủ hóa đơn, chứng từ theo quy định của pháp luật về hóa đơn, chứng từ, pháp luật về kế toán và chứng từ thanh toán không dùng tiền mặt đối với các khoản thanh toán từng lần có giá trị từ 05 triệu đồng trở lên theo pháp luật về thuế giá trị gia tăng, cụ thể như sau:
- Chi phí nguyên liệu, vật liệu, nhiên liệu, năng lượng, hàng hóa sử dụng vào sản xuất, kinh doanh;
- Chi phí tiền lương, tiền công, tiền thưởng, các khoản phụ cấp, bảo hiểm bắt buộc và các khoản chi trả cho người lao động có đóng bảo hiểm bắt buộc theo quy định; chi phí tiền lương, tiền công, các khoản phụ cấp và các khoản chi trả cho người lao động dưới 01 tháng;
- Chi phí khấu hao tài sản cố định phục vụ cho hoạt động sản xuất, kinh doanh. Mức trích khấu hao tài sản cố định được tính vào chi phí hợp lý theo quy định về chế độ quản lý, sử dụng và trích khấu hao tài sản cố định áp dụng đối với doanh nghiệp. Trường hợp tài sản cố định đã khấu hao hết giá trị nhưng vẫn tiếp tục được sử dụng cho sản xuất, kinh doanh thì không được trích khấu hao;
- Chi phí dịch vụ mua ngoài như điện, nước, điện thoại, internet, vận chuyển, thuê tài sản, sửa chữa, bảo dưỡng có hóa đơn, chứng từ theo quy định của pháp luật;
- Chi phí trả lãi tiền vay vốn sản xuất, kinh doanh của tổ chức tín dụng theo lãi suất thực tế. Chi phí trả lãi tiền vay vốn sản xuất, kinh doanh của đối tượng không phải là tổ chức tín dụng không vượt quá mức quy định tại Bộ luật Dân sự;
- Các khoản chi khác phục vụ trực tiếp hoạt động sản xuất, kinh doanh.
(2) Các khoản chi không được trừ khi xác định thu nhập tính thuế:
- Khoản chi không liên quan đến hoạt động sản xuất, kinh doanh;
- Các khoản chi không có đủ hóa đơn, chứng từ theo quy định của pháp luật;
- Khoản tiền lương, tiền công và các khoản chi có tính chất tiền lương của cá nhân kinh doanh, nhóm cá nhân kinh doanh, các thành viên trong hộ kinh doanh trừ các khoản đóng góp bảo hiểm bắt buộc; khoản tiền lương, tiền công và các khoản chi có tính chất tiền lương đã tính vào chi phí nhưng thực tế không chi trả hoặc không có chứng từ thanh toán;
- Phần chi khấu hao tài sản cố định vượt mức quy định hoặc khấu hao đối với tài sản cố định không sử dụng cho hoạt động sản xuất, kinh doanh;
- Các khoản chi phạt vi phạm hành chính, phạt vi phạm hợp đồng, tiền bồi thường do lỗi của cá nhân kinh doanh;
- Đất ở và công trình phục vụ sinh hoạt trên đất, xe ô tô và các tài sản đăng ký sở hữu hoặc đăng ký sử dụng mang tên cá nhân, trừ xe ô tô và các tài sản đăng ký sở hữu hoặc đăng ký sử dụng với mục đích kinh doanh vận tải, du lịch;
- Các khoản chi phí phục vụ nhu cầu cá nhân, gia đình. Cá nhân kinh doanh có trách nhiệm theo dõi riêng chi phí phục vụ hoạt động kinh doanh và chi phí phục vụ nhu cầu cá nhân, gia đình.

 495

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết








 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

