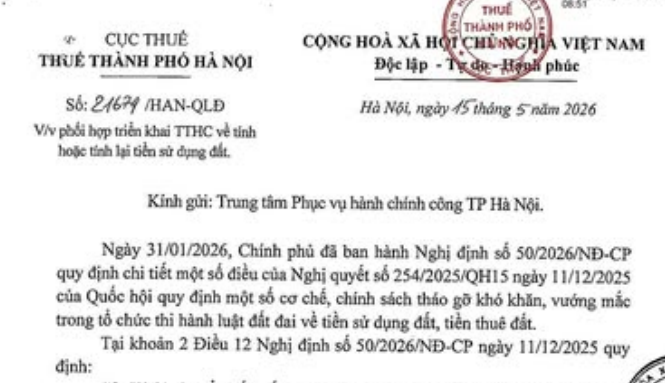
Công văn phối hợp triển khai TTHC về tính tiền sử dụng đất của Thuế TP Hà Nội (Hình từ văn bản)
Ngày 15/5/2026, Thuế TP Hà Nội ban hành Công văn 21674/HAN-QLĐ phối hợp triển khai TTHC về tính hoặc tính lại tiền sử dụng đất.
 |
Công văn 21674/HAN-QLĐ |
Ngày 31/01/2026, Chính phủ đã ban hành Nghị định 50/2026/NĐ-CP quy định chi tiết một số điều của Nghị quyết 254/2025/QH15 ngày 11/12/2025 của Quốc hội quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành luật đất đai về tiền sử dụng đất, tiền thuê đất.
Tại khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP ngày 11/12/2025 quy định:
“2. Xử lý chuyển tiếp đối với trường hợp hộ gia đình, cá nhân đã được cá quan nhà nước có thẩm quyền có quyết định cho phép chuyển mục đích sử dụng đất thuộc các trường hợp quy định tại Điều 6 Nghị định này từ ngày 01 tháng năm 2024 đến trước ngày 01 tháng 01 năm 2026 theo quy định tại khoản 10 Điều 4 Nghị quyết số 254/2025/QH15:
a) Trường hợp cơ quan thuế chưa ban hành thông báo nộp tiền sử dụng đất thì cơ quan thuế thực hiện tỉnh tiền sử dụng đất theo quy định tại Điều 6 Nghị định này.
b) Trường hợp cơ quan thuế đã ban hành thông báo nộp tiền sử dụng đất nhưng hộ gia đình, cả nhân chưa nộp tiền sử dụng đất theo thông báo của cơ quan thuế thì hộ gia đình, cá nhân được đề nghị cơ quan thuế tỉnh lại tiền sử dụng đất phải nộp theo quy định tại Điều 6 Nghị định này, cơ quan thuế tỉnh lại và điều chỉnh Thông báo số tiền sử dụng đất phải nộp theo quy định của pháp luật về quản lý thuế. Hộ gia đình, cả nhân phải nộp khoản tiền chậm nộp tiền sử dụng đất (nếu có) tỉnh trên số tiền tỉnh lại theo quy định của pháp luật về quản lý thuế.
c) Trường hợp hộ gia đình, cá nhân đã nộp một phần tiền sử dụng đất theo thông bảo của cơ quan thuế thì được đề nghị cơ quan thuế tỉnh lại tiền sử dụng đất theo quy định tại Nghị định này, cơ quan thuế tỉnh lại tiền sử dụng đất và thông báo cho người sử dụng đất. Việc xử lý đối với số tiền sử dụng đất đã nộp được thực hiện như sau:
Trường hợp số tiền sử dụng đất sau khi tỉnh lại thấp hơn số tiền sử dụng đất phải nộp nhưng cao hơn so với số tiền đã nộp thì người sử dụng đất phải nộp số tiền sử dụng đất còn thiếu so với số tiền sử dụng đất tỉnh lại; đồng thời, người sử dụng đất phải nộp số tiền chậm nộp tính trên số tiền còn thiếu sau khi tính lại A
từ thời điểm phải nộp tiền theo thông bảo thu tiền đến thời điểm nộp đủ số tiền còn thiếu,
Trường hợp số tiền sử dụng đất sau khi tỉnh lại thấp hơn so với số tiền đã nộp thì người sử dụng đất được Nhà nước hoàn trả số tiền chênh lệch bằng cách trừ vào nghĩa vụ về tiền sử dụng đất, tiền thuê đất; trường hợp không phát sinh nghĩa vụ tiền sử dụng đất, tiền thuê đất thì trừ vào nghĩa vụ tài chính khác theo quy định của pháp luật về quản lý thuế; trường hợp không còn nghĩa vụ tài chính nào khác để trừ thì hoàn trả bằng tiền theo quy định của pháp luật về ngân sách nhà nước, pháp luật về quản lý thuế hoặc pháp luật khác có liên quan,
d) Trường hợp hộ gia đình, cả nhân đã nộp đủ tiền sử dụng đất theo thông báo của cơ quan thuế thì được đề nghị cơ quan thuế tỉnh lại tiền sử dụng đất theo quy định tại Nghị định này; cơ quan thuế tỉnh lại tiền sử dụng đất và thông báo cho người sử dụng đất. Trường hợp số tiền sử dụng đất sau khi tỉnh lại thấp hơn so với số tiền đã nộp thì người sử dụng đất được Nhà nước hoàn trả số tiền chênh lệch bằng cách trừ vào nghĩa vụ về tiền sử dụng đất, tiền thuê đất; trường hợp không phát sinh nghĩa vụ tiền sử dụng đất, tiền thuê đất thì trừ vào nghĩa vụ tài chính khác theo quy định của pháp luật về quản lý thuế; trường hợp không còn nghĩa vụ tài chính nào khác để trừ thì hoàn trả bằng tiền theo quy định của pháp luật về ngân sách nhà nước, pháp luật về quản lý thuế và pháp luật khác có liên quan.
đ) Trình tự, thủ tục tính tiền sử dụng đất hoặc tỉnh lại tiền sử dụng đất theo quy định tại các điểm a, b, c và d khoản này như sau:
Hộ gia đình, cá nhân nộp văn bản thể hiện đề nghị tính hoặc tỉnh lại tiền sử dụng đất theo quy định tại Nghị định này chậm nhất trước ngày 01 tháng 01 năm 2027 đến bộ phận một cửa liên thông; bộ phận một cửa liên thông cấp giấy tiếp nhận hồ sơ và hẹn trả kết quả; chuyển văn bản này đến Ủy ban nhân dân cấp xã nơi có đất để thực hiện việc xác định hạn mức giao đất ở của thửa đất được lựa chọn để tỉnh hoặc tỉnh lại tiền sử dụng đất; chuyển thông tin đến cơ quan thuế, Không áp dụng tỉnh tiền sử dụng đất theo quy định tại Điều này đối với trường hợp người sử dụng đất nộp văn bản đề nghị từ ngày 01 tháng 01 năm 2027 trở về sau.
Cơ quan thuế thực hiện việc tính hoặc tỉnh lại tiền sử dụng đất theo quy định tại Nghị định này; ban hành thông báo nộp tiền sử dụng đất hoặc thông báo điều chỉnh thông báo nộp tiền sử dụng đất gửi cho người sử dụng đất; đồng thời gửi thông tin đến Ủy ban nhân dân cấp xã theo quy định."
Qua nắm bắt thông tin từ phản ánh của NNT, Trung tâm phục vụ hành chính công chưa thực hiện tiếp nhận hồ sơ tính hoặc tính lại tiền sử dụng đất đối với trường hợp hộ gia đình, cá nhân đã được cơ quan nhà nước có thẩm quyền có quyết định cho phép chuyển mục đích sử dụng đất do UBND TP Hà Nội chưa ban hành bộ quy trình, thủ tục hành chính để thực hiện quy định tại khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP nêu trên.
Về việc này, ngày 28/04/2026, Bộ Tài chính đã có Quyết định 1037/QĐ-BTC về việc công bố thủ tục hành chính mới ban hành trong lĩnh vực tài chính đất đai thuộc phạm vi chức năng quản lý của Bộ Tài chính, theo đó ban hành Thủ tục tính hoặc tính lại tiền sử dụng đất theo quy định tại các điểm a, b, c và d khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP ngày 31/01/2026 của Chính phủ.
Thuế TP Hà Nội chuyển Quyết định nêu trên để Trung tâm phục vụ hành chính công TP Hà Nội được biết và triển khai đến chi nhánh các Trung tâm phục vụ hành chính công trên địa bàn thành phố để tiếp nhận và luân chuyển hồ sơ đến các cơ quan giải quyết theo quy định.

 302

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

