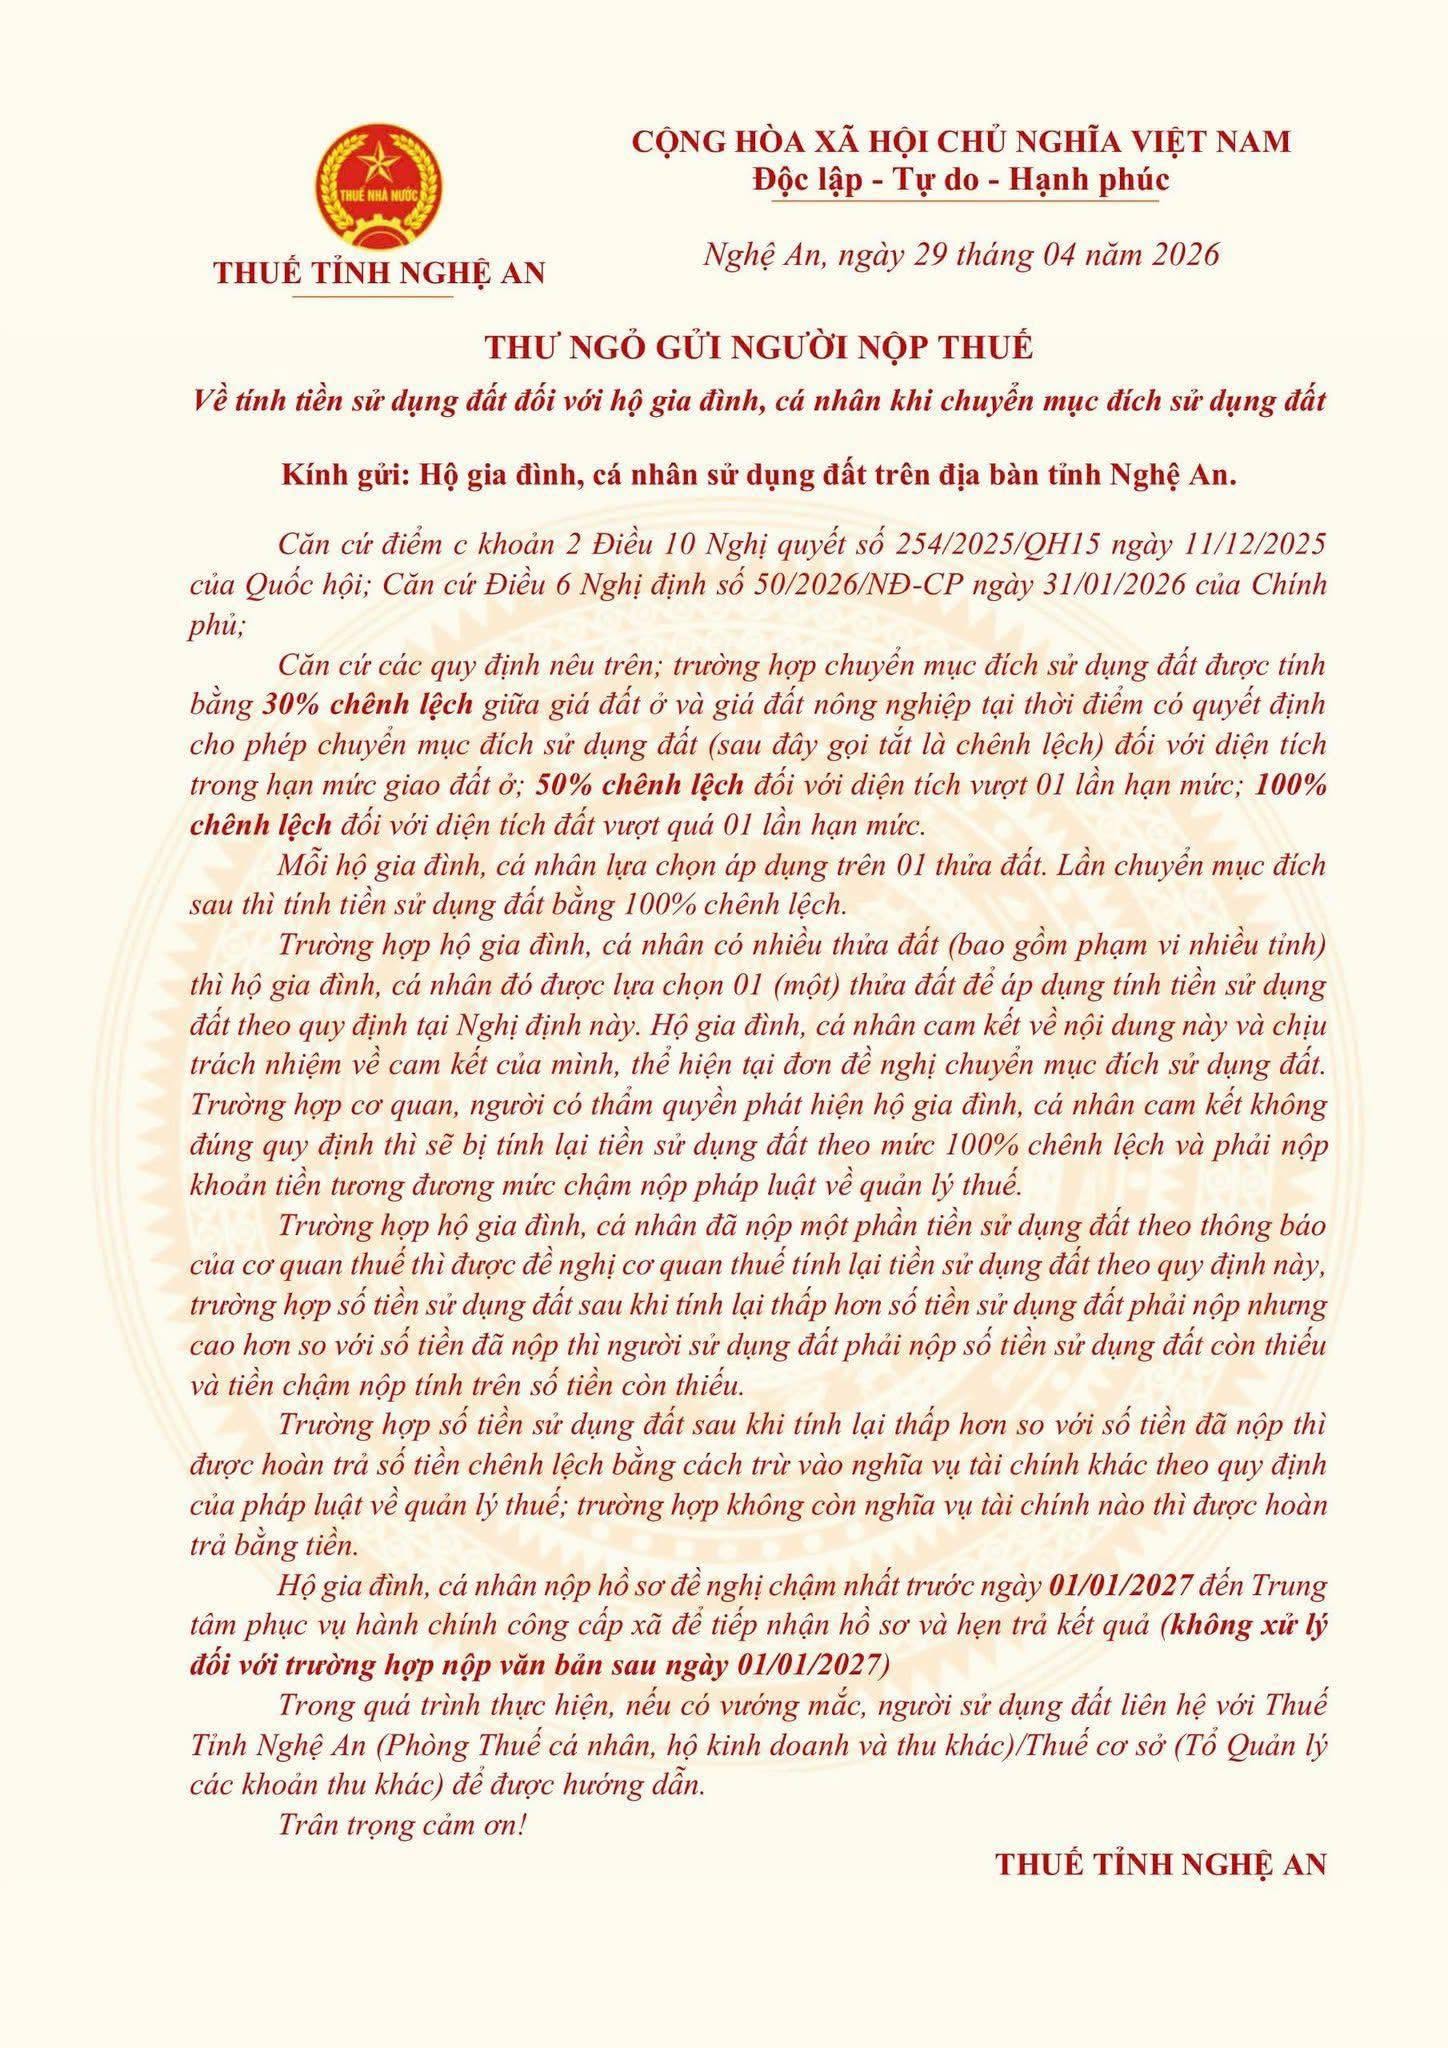
Thư ngỏ về tính tiền sử dụng khi chuyển mục đích sử dụng đất của Thuế tỉnh Nghệ An (Ảnh thư ngỏ)
Ngày 29/4/2026, Thuế tỉnh Nghệ An có Thư ngỏ gửi người nộp thuế về tính tiền sử dụng đất đối với hộ gia đình, cả nhân khi chuyển mục đích sử dụng đất.
Nội dung Thư ngỏ như sau:
Căn cứ điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH13 ngày 11/12/2025 của Quốc hội; Căn cứ Điều 6 Nghị định 30/2026/NĐ-CP ngày 31/01/2026 của Chính phủ
Căn cứ các quy định nêu trên, trường hợp chuyển mục đích sử dụng đất được tính bằng 30% chênh lệch giữa giá đất ở và giả đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích và đụng đất sau đây gọi tắt là chênh lệch đối với diện tích trong hạn mức giao đất ở, 50% chênh lệch đổi với diện tích vượt 01 lần hạn mức: 100% chênh lệch đối với diện tích đất vượt quá 01 lần hạn mức
Mỗi hộ gia đình, cá nhân lựa chọn áp dụng trên 01 thửa đất. Lần chuyển mục đích sau thì tính tiền sử dụng đất bằng 100% chênh lệch.
Trường hợp hộ gia đình, cá nhân có nhiều thửa đất (bao gồm phạm vi nhiều tỉnh) thì hộ gia đình, cá nhân đó được lựa chọn 01 (một) thửa đất để áp dụng tính tiền sử dụng đất theo quy định tại Nghị định này. Hộ gia đình, cá nhân cam kết về nội dung này và chịu trách nhiệm về cam kết của mình, thể hiện tại đơn đề nghị chuyển mục đích sử dụng đất. Trường hợp cơ quan, người có thẩm quyền phát hiện hộ gia đình, cá nhân cam kết không đúng quy định thì sẽ bị tính lại tiền sử dụng đất theo mức 100% chênh lệch và phải nộp khoản tiền tương đương mức chậm nộp pháp luật về quản lý thuế.
Trường hợp hộ gia đình, cá nhân đã nộp một phần tiền sử dụng đất theo thông báo của cơ quan thuế thì được đề nghị cơ quan thuế tính lại tiền sử dụng đất theo quy định này, trường hợp số tiền sử dụng đất sau khi tính lại thấp hơn số tiền sử dụng đất phải nộp nhưng cao hơn so với số tiền đã nộp thì người sử dụng đất phải nộp cả tiền sử dụng đất còn thiếu và tiền chậm nộp tính trên số tiền còn thiếu
Trường hợp có tiền sử dụng đất sau khi tỉnh lại thấp hơn so với số tiền đã nộp thì được hoàn trả số tiền chênh lệch bằng cách trừ vào nghĩa vụ tài chính khác theo quy định của pháp luật về quản lý thuế: trường hợp không còn nghĩa vụ tài chính nào thì được hoàn trả bằng tiền.
Hộ gia đình, cá nhân nộp hồ sơ đề nghị chậm nhất trước ngày 01/01/2027 đến Trung tâm phục vụ hành chính công cấp xã để tiếp nhận hồ sơ và hẹn trả kết quả (không xử lý đối với trường hợp nộp văn bản sau ngày 01/01/2027)
Trong quá trình thực hiện, nếu có vướng mắc, người sử dụng đất liên hệ với Thuế Tỉnh Nghệ An (Phòng Thuế cá nhân, hộ kinh doanh và thu khác) Thuế cơ sở (Tổ Quản các khoản thu khác) để được hướng dẫn,
Trân trọng cảm ơn!
Căn cứ theo khoản 1 Điều 121 Luật Đất đai 2024 về các trường hợp được phép chuyển mục đích sử dụng đất bao gồm:
(1) Chuyển đất trồng lúa, đất rừng đặc dụng, đất rừng phòng hộ, đất rừng sản xuất sang loại đất khác trong nhóm đất nông nghiệp;
(2) Chuyển đất nông nghiệp sang đất phi nông nghiệp;
(3) Chuyển các loại đất khác sang đất chăn nuôi tập trung khi thực hiện dự án chăn nuôi tập trung quy mô lớn;
(4) Chuyển đất phi nông nghiệp được Nhà nước giao đất không thu tiền sử dụng đất sang loại đất phi nông nghiệp khác được Nhà nước giao đất có thu tiền sử dụng đất hoặc cho thuê đất;
(5) Chuyển đất phi nông nghiệp không phải là đất ở sang đất ở;
(6) Chuyển đất xây dựng công trình sự nghiệp, đất sử dụng vào mục đích công cộng có mục đích kinh doanh sang đất sản xuất, kinh doanh phi nông nghiệp;
(7) Chuyển đất sản xuất, kinh doanh phi nông nghiệp không phải là đất thương mại, dịch vụ sang đất thương mại, dịch vụ.

 209

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

