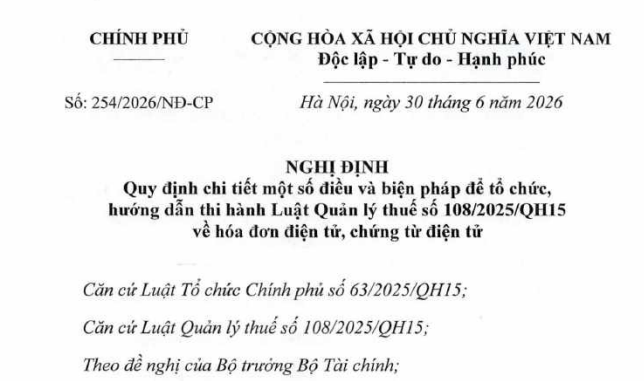
Đã có Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử (Hình từ văn bản)
Mới nhất: Đã có Công văn 4831/CT-CS giới thiệu điểm mới Nghị định 254 và Thông tư 91 về hoá đơn điện tử
Ngày 30/6/2026, Chính phủ ban hành Nghị định 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế 2025 về hóa đơn điện tử, chứng từ điện tử.
 |
Nghị định 254/2026/NĐ-CP |
Theo đó, phạm vi điều chỉnh của Nghị định bao gồm:
- Quy định chi tiết khoản 6 Điều 26, khoản 4 Điều 27 Luật Quản lý thuế 2025 bao gồm:
+ Loại hóa đơn điện tử, đối tượng sử dụng; nội dung, thời điểm lập hóa đơn điện tử, trường hợp không phải sử dụng hóa đơn điện tử; trường hợp sử dụng hóa đơn điện tử được miễn phí dịch vụ; nhiệm vụ, quyền hạn, trách nhiệm của tổ chức, cá nhân trong việc quản lý, sử dụng hóa đơn điện tử,
+ Loại chứng từ điện tử; nội dung, thời điểm lập chứng từ điện tử, phương thức lập chứng từ điện tử, văn bản hành chính thuế điện tử, kết nối, truyền dữ liệu chứng từ điện tử, trường hợp sử dụng được miễn phí dịch vụ; nhiệm vụ, quyền hạn, trách nhiệm của tổ chức, cá nhân trong việc quản lý, sử dụng chứng từ điện tử.
- Quy định các nội dung khác theo chức năng, nhiệm vụ đảm bảo yêu cầu quản lý theo quy định tại khoản 5 Điều 52 Luật Quản lý thuế 2025 bao gồm:
+ Nguyên tắc lập, quản lý, sử dụng hóa đơn điện tử, chứng từ điện tử, bảo quản, lưu trữ hóa đơn, chứng từ và chuyển đổi hóa đơn điện tử, chứng từ điện tử;
+ Lập hóa đơn điện tử có mã của cơ quan thuế; lập hóa đơn điện tử không có mã của cơ quan thuế; xử lý sự cố; ủy nhiệm lập biên lai;
+ Xây dựng thông tin hóa đơn điện tử, chứng từ điện tử gồm: nguyên tắc chung; xây dựng hạ tầng kỹ thuật công nghệ thông tin; hệ thống phần mềm phục vụ quản lý, vận hành, khai thác hệ thống thông tin hóa đơn điện tử, chứng từ điện tử; xây dựng, thu thập, xử lý và quản lý hệ thống thông tin về hóa đơn điện tử, chứng từ điện tử;
+ Tra cứu, cung cấp, sử dụng thông tin hóa đơn điện tử gồm: nguyên tắc tra cứu, cung cấp, sử dụng thông tin hóa đơn điện tử; tra cứu thông tin hóa đơn điện tử phục vụ kiểm tra hàng hóa lưu thông trên thị trường; đối tượng cung cấp thông tin, sử dụng thông tin hóa đơn điện tử, hình thức khai thác, sử dụng thông tin hóa đơn điện tử trên Hệ thống thông tin quản lý thuế;
+ Trách nhiệm của cơ quan thuế; trách nhiệm của bên sử dụng thông tin; trách nhiệm chia sẻ, kết nối thông tin, dữ liệu hóa đơn điện tử, khen thưởng người tiêu dùng tố giác người bán không lập và giao hóa đơn điện tử và kinh phí thực hiện.
Đối tượng áp dụng bao gồm:
- Tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ (sau đây gọi là người bán) bao gồm:
+ Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã được thành lập và hoạt động theo pháp luật Việt Nam; chi nhánh, văn phòng đại diện của doanh nghiệp nước ngoài hoạt động tại Việt Nam (sau đây gọi là tổ chức kinh tế);
+ Hộ kinh doanh, cá nhân kinh doanh, tổ hợp tác;
+ Đơn vị sự nghiệp công lập có bán hàng hóa, cung cấp dịch vụ;
+ Tổ chức không phải là doanh nghiệp nhưng có hoạt động kinh doanh;
+ Tổ chức nước ngoài (bao gồm cả chủ quản nền tảng thương mại điện tử, nền tảng số ở nước ngoài) có hoạt động kinh doanh trên nền tảng thương mại điện tử và các dịch vụ khác có phát sinh doanh thu tính thuế tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài) đăng ký tự nguyện sử dụng hóa đơn điện tử theo quy định tại Nghị định này.
- Tổ chức, cá nhân mua hàng hóa, dịch vụ.
- Tổ chức thu thuế, phí và lệ phí.
- Người nộp thuế, phí và lệ phí.
- Tổ chức, cá nhân có trách nhiệm khấu trừ thuế theo quy định của pháp luật thuế; tổ chức, cá nhân khai thay, nộp thuế thay theo quy định của pháp luật về thuế và pháp luật về quản lý thuế.
- Tổ chức cung cấp dịch vụ hóa đơn điện tử, chứng từ điện tử.
- Cơ quan quản lý thuế.
- Các tổ chức, cá nhân có liên quan đến việc quản lý, sử dụng hóa đơn và chứng từ.
Xem chi tiết nội dung tại Nghị định 254/2026/NĐ-CP có hiệu lực từ 1/7/2026.

 562

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

