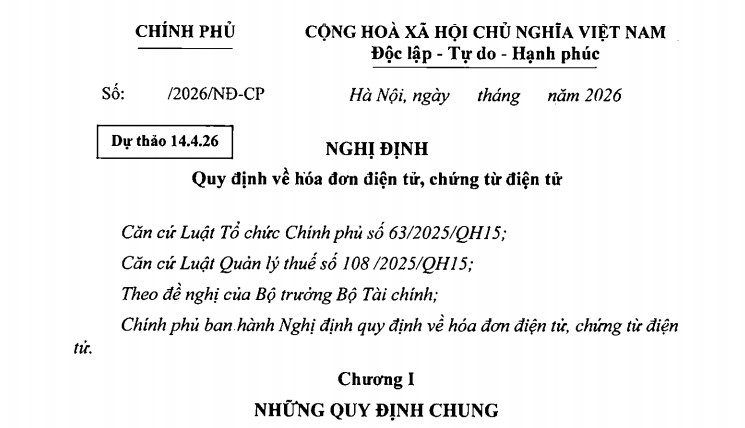
Dự thảo Nghị định về hóa đơn điện tử, chứng từ điện tử
 |
Dự thảo Nghị định |
Bộ Tư pháp vừa công bố tài liệu thẩm định dự thảo Nghị định quy định về hóa đơn điện tử, chứng từ điện tử (sau đây gọi tắt là Dự thảo Nghị định).
Dự thảo Nghị định quy định chi tiết khoản 6 Điều 26 và khoản 4 Điều 27 Luật Quản lý thuế.
Dự thảo Nghị định quy định các nội dung khác theo quy định khoản 5 Điều 52 Luật Quản lý thuế theo chức năng, nhiệm vụ đảm bảo yêu cầu quản lý, bao gồm:
Các nội dung về xây dựng, tra cứu thông tin hóa đơn, chứng từ gồm: xây dựng thông tin hóa đơn, chứng từ (nguyên tắc chung; xây dựng hạ tầng kỹ thuật công nghệ thông tin, hệ thống phần mềm phục vụ quản lý, vận hành, khai thác hệ thống thông tin hóa đơn điện tử, chứng từ điện tử, xây dựng, thu thập, xử lý và quản lý hệ thống thông tin về hóa đơn, chứng từ) và tra cứu, cung cấp, sử dụng thông tin hóa đơn điện tử (nguyên tắc tra cứu, cung cấp, sử dụng thông tin hóa đơn điện tử, tra cứu thông tin hóa đơn điện tử phục vụ kiểm tra hàng hóa lưu thông trên thị trường; đối tượng cung cấp thông tin, sử dụng thông tin hóa đơn điện tử, hình thức khai thác, sử dụng thông tin hóa đơn điện tử trên Hệ thống thông tin quản lý thuế trách nhiệm của Cục Thuế; trách nhiệm của bên sử dụng thông tin; trách nhiệm chia sẻ, kết nối thông tin, dữ liệu hóa đơn điện tử, khen thưởng người tiêu dùng tố giác người bản không lập và giao hóa đơn điện tử và kinh phí thực hiện).
Dự thảo Nghị định được áp dụng đối với các đối tượng bao gồm:
- Tổ chức, cá nhân bản hàng hóa, cung cấp dịch vụ (sau đây gọi là người bán) bao gồm:
+ Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã được thành lập và hoạt động theo pháp luật Việt Nam; chi nhánh, văn phòng đại diện của doanh nghiệp nước ngoài hoạt động tại Việt Nam (sau đây gọi là tổ chức kinh tế);
+ Hộ kinh doanh, cá nhân kinh doanh, tổ hợp tác;
+ Đơn vị sự nghiệp công lập có bản hàng hóa, cung cấp dịch vụ;
+ Tổ chức không phải là doanh nghiệp nhưng có hoạt động kinh doanh;
+ Tổ chức nước ngoài (bao gồm cả chủ quản nền tảng thương mại điện tử, nền tảng số ở nước ngoài) có hoạt động kinh doanh trên nền tảng thương mại điện từ và các dịch vụ khác có phát sinh doanh thu tính thuế tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài) đăng ký tự nguyện sử dụng hóa đơn điện tử theo quy định tại Nghị định này;
- Tổ chức, cá nhân mua hàng hóa, dịch vụ.
- Tổ chức thu thuế, phí và lệ phí.
- Người nộp thuế, phí và lệ phí.
- Tổ chức, cá nhân có trách nhiệm khấu trừ thuế theo quy định của pháp luật thuế; tổ chức, cá nhân khai thay, nộp thuế thay theo quy định của pháp luật về thuế và pháp luật về quản lý thuế.
- Tổ chức cung cấp dịch vụ hóa đơn, chứng từ điện tử.
- Cơ quan quản lý thuế.
- Các tổ chức, cá nhân có liên quan đến việc quản lý, sử dụng hóa đơn và chứng từ.
Căn cứ tại Điều 5 Dự thảo Nghị định có quy định chi tiết đề xuất về việc bảo quản, lưu trữ hóa đơn, chứng từ như sau:
1. Hóa đơn, chứng từ được bảo quản, lưu trữ đảm bảo:
a) Tính an toàn, bảo mật, toàn vẹn, đầy đủ, không bị thay đổi, sai lệch trong suốt thời gian lưu trữ;
b) Lưu trữ đúng và đủ thời hạn theo quy định của pháp luật kế toán.
2. Hóa đơn điện tử, chứng từ điện tử được bảo quản, lưu trữ bằng phương tiện điện tử. Cơ quan, tổ chức, cá nhân được quyền lựa chọn và áp dụng hình thức bảo quản, lưu trữ hóa đơn điện tử, chứng từ điện tử phù hợp với đặc thù hoạt động, khả năng ứng dụng công nghệ và phù hợp với quy định tại Điều 13 Luật Giao dịch điện tử. Hóa đơn điện tử, chứng từ điện tử phải sẵn sàng in được ra giấy hoặc tra cứu được khi có yêu cầu.
3. Hóa đơn do cơ quan thuế đặt in, chứng từ đặt in, tự in phải bảo quản, lưu trữ đúng với yêu cầu sau:
a) Hoá đơn, chứng từ chưa lập được lưu trữ, bảo quản trong kho theo chế độ lưu trữ bảo quản chứng từ có giá;
b) Hoá đơn, chứng từ đã lập trong các đơn vị kế toán được lưu trữ theo quy định lưu trữ, bảo quản chứng từ kế toán;
c) Hoá đơn, chứng từ đã lập trong các tổ chức, hộ, cá nhân không phải là đơn vị kế toán được lưu trữ và bảo quản như tài sản riêng của tổ chức, hộ, cá nhân đó.
Xem thêm chi tiết tại dự thảo Nghị định về hóa đơn điện tử, chứng từ điện tử.

 328

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

