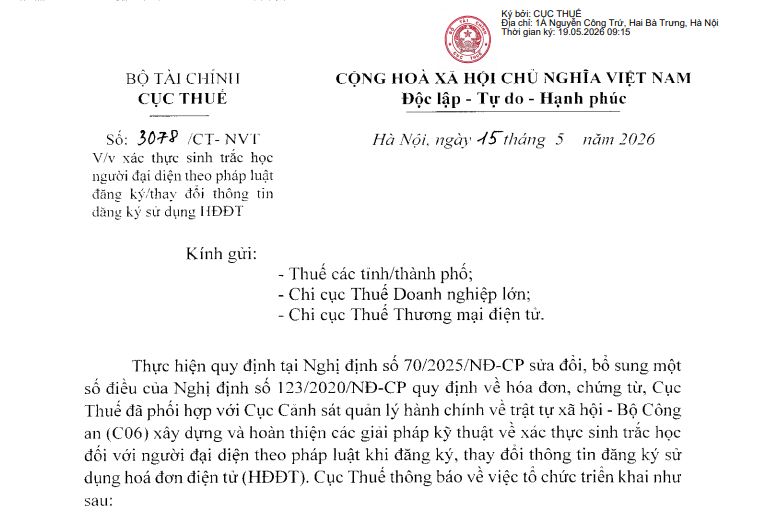
Công văn 3078/CT-NVT: Xác thực sinh trắc học người đại diện đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử (Hình từ văn bản)
Ngày 15/5/2026, Cục thuế ban hành Công văn 3078/CT-NVT về việc xác thực sinh trắc học người đại diện theo pháp luật đăng ký/thay đổi thông tin đăng ký sử dụng hóa đơn điện tử
 |
Công văn 3078/CT-NVT năm 2026 |
Theo đó, thực hiện quy định tại Nghị định 70/2025/NĐ-CP sửa đổi Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ, Cục Thuế đã phối hợp với Cục Cảnh sát quản lý hành chính về trật tự xã hội - Bộ Công an (C06) xây dựng và hoàn thiện các giải pháp kỹ thuật về xác thực sinh trắc học đối với người đại diện theo pháp luật khi đăng ký, thay đổi thông tin đăng ký sử dụng hoá đơn điện tử (HĐĐT).
Cục Thuế thông báo về việc tổ chức triển khai tại Công văn 3078/CT-NVT năm 2026 như sau:
- Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện từ,
- Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh thay đổi thông tin đăng ký sử dụng hoá đơn điện tử do thay đổi thông tin về người đại diện theo pháp luật; đại diện hộ kinh doanh, cá nhân kinh doanh; chủ doanh nghiệp tư nhân (sau đây gọi là “người đại diện theo pháp luật")
Người đại diện theo pháp luật của doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh đã nêu tại điểm 1 Công văn 3078/CT-NVT năm 2026 (trừ trường hợp là người nước ngoài chưa đáp ứng quy định về định danh điện từ mức độ 02 của hệ thống định danh và xác thực điện tử theo lộ trình thực hiện của cơ quan chức năng).
- Người đại diện theo pháp luật có tài khoản định danh điện từ mức độ 02 trên VNeID, đã cài đặt và sử dụng ứng dụng e Tax Mobile.
- Thông tin về người đại diện theo pháp luật tại dữ liệu đăng ký thuế của cơ quan thuế khớp đúng với thông tin định danh của cá nhân trên Cơ sở dữ liệu quốc gia về dân cư.
- Khi tiếp nhận Tờ khai Đăng ký/Thay đổi thông tin đăng ký sử dụng HDDT (Mẫu số 01/ĐKTĐ-HĐĐT) từ người nộp thuế, Cổng thông tin hóa đơn điện tử. chứng từ điện tử (Cổng thông tin HĐĐT-CTĐT) gửi yêu cầu thực hiện xác thực sinh trắc học bằng nhận diện khuôn mặt tới người đại diện theo pháp luật thông qua ứng dụng e Tax Mobile.
- Người đại diện theo pháp luật thực hiện xác thực sinh trắc học trên ứng dụng eTax Mobile theo các bước hướng dẫn tại Phụ lục kèm theo Công văn 3078/CT-NVT năm 2026.
- Sau khi xác thực sinh trắc học thành công, Cổng thông tin HĐĐT-CTĐT tiếp tục xử lý thông tin trên tờ khai 01/ĐKTĐ-HĐĐT để gửi Thông báo về việc chấp nhận hoặc không chấp nhận đăng ký thay đổi đăng ký sử dụng hoá đơn điện tử theo Quy trình quản lý hoá đơn điện tử, chứng từ điện tử ban hành theo Quyết định 2799/QĐ-CT năm 2025.
Trường hợp có thay đổi thông tin đã đăng ký sử dụng hóa đơn điện tử tại khoản 1 Điều 15 Nghị định 123/2020/NĐ-CP (sửa đổi Nghị định 70/2025/NĐ-CP), doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thực hiện thay đổi thông tin như sau:
- Trường hợp người nộp thuế thay đổi thông tin sử dụng hóa đơn điện tử do thay đổi thông tin về người đại diện theo pháp luật; đại diện hộ kinh doanh, cá nhân kinh doanh, thành viên góp vốn, chủ sở hữu thì trình tự thủ tục thực hiện theo quy định tại khoản 1a Điều 15 Nghị định 123/2020/NĐ-CP (sửa đổi Nghị định 70/2025/NĐ-CP),.
- Trường hợp người nộp thuế thay đổi thông tin sử dụng hóa đơn điện tử không thuộc quy định tại điểm a khoản 4 Điều 15 Nghị định 123/2020/NĐ-CP (sửa đổi Nghị định 70/2025/NĐ-CP),, Cổng thông tin điện tử của Tổng cục Thuế gửi yêu cầu đề nghị người nộp thuế xác nhận qua địa chỉ thư điện tử hoặc điện thoại của chủ doanh nghiệp hoặc người đại diện theo pháp luật theo thông tin trong hồ sơ đăng ký thuế.
Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sau khi thay đổi thông tin thì gửi lại cơ quan thuế thông tin đã thay đổi theo Mẫu số 01/ĐKTĐ-HĐĐT Phụ lục IA ban hành kèm theo Nghị định này qua Cổng thông tin điện tử của Tổng cục Thuế hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử, trừ trường hợp ngừng sử dụng hóa đơn điện tử theo quy định tại khoản 1 Điều 16 Nghị định 123/2020/NĐ-CP. Cổng thông tin điện tử của Tổng cục Thuế tiếp nhận mẫu đăng ký thay đổi thông tin và cơ quan thuế thực hiện theo quy định tại khoản 2 Điều 15 Nghị định 123/2020/NĐ-CP (sửa đổi Nghị định 70/2025/NĐ-CP),.
- Trường hợp công ty mẹ cần khai thác dữ liệu của các chi nhánh, đơn vị phụ thuộc thì thông báo tới cơ quan thuế quản lý trực tiếp công ty mẹ theo Mẫu số 01/ĐKTĐ-HĐĐT Phụ lục IA ban hành kèm theo Nghị định 70/2025/NĐ-CP.
(Theo khoản 4 Điều 15 Nghị định 123/2020/NĐ-CP (sửa đổi Nghị định 70/2025/NĐ-CP))
Xem thêm tại Công văn 3078/CT-NVT ban hành ngày 15/5/2026.

 773

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

