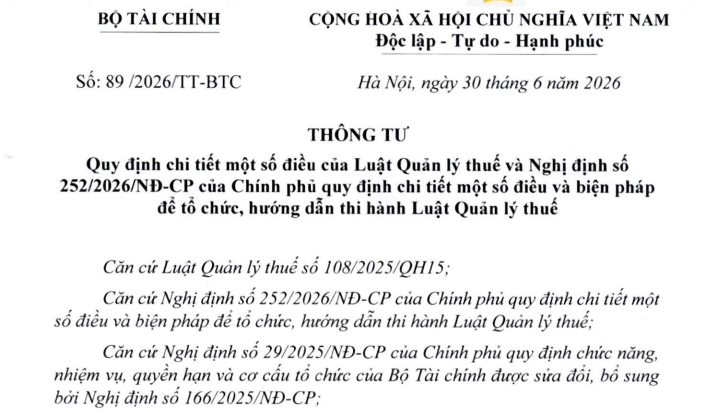
Đã có Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 252/2026 (Hình từ văn bản)
Nóng: Công văn 5746/CT-CS giới thiệu điểm mới Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế ra sao?
Nóng: Đã có Công văn 4862/CT-CS giới thiệu điểm mới Thông tư 90/2026/TT-BTC về đăng ký thuế
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
 |
Thông tư 89/2026/TT-BTC |
Theo đó, Thông tư này quy định chi tiết một số điều, khoản, điểm, nội dung được giao tại Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế, gồm:
- Quy định chi tiết một số điều, khoản, điểm được giao tại Luật Quản lý thuế gồm: khoản 3 Điều 3, khoản 9 Điều 12, khoản 9 Điều 14, khoản 5 Điều 15, khoản 7 Điều 16, khoản 7 Điều 18, khoản 6 Điều 19, khoản 6 Điều 20, khoản 5 Điều 21, khoản 7 Điều 22, khoản 3 Điều 37, điểm b khoản 2 Điều 38, khoản 4 Điều 52.
- Quy định chi tiết một số điều, khoản, điểm được giao quy định tại Nghị định 252/2026/NĐ-CP, gồm:
+ Quy định chi tiết khoản 10 Điều 12, khoản 3 Điều 15, khoản 4 Điều 24, điểm b khoản 3 Điều 27, khoản 5 Điều 29, khoản 4 Điều 30, khoản 4 Điều 31, khoản 3 Điều 32, khoản 4 Điều 33, khoản 7 Điều 34, khoản 7 Điều 35, điểm d khoản 2 Điều 40, khoản 1 và khoản 2 Điều 41, khoản 3 Điều 42, khoản 5 Điều 45, khoản 10 Điều 50, khoản 7 Điều 54, khoản 7 Điều 55, khoản 1 Điều 57, khoản 6 Điều 59, khoản 2 Điều 60, điểm a và điểm b khoản 1 Điều 61, điểm b khoản 2 Điều 65;
+ Quy định các mẫu văn bản thông báo phục vụ công tác quản lý thuế và thực hiện thủ tục hành chính thuế theo quy định tại điểm b khoản 2 Điều 58 Nghị định 252/2026/NĐ-CP.
- Quy định chi tiết các nội dung được giao tại Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP về:
+ Giao dịch điện tử trong quản lý thuế;
+ Khai thuế, khoản thu khác; tỉnh thuế, khoản thu khác; phân bố thuế, khoản thu khác;
+ Nộp thuế, khoản thu khác; gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt, xử lý tiền thuế, tiền chậm nộp, tiền phạt;
+ Thủ tục hoàn thuế;
+ Miễn thuế, giảm thuế; nộp dần tiền thuế nợ; khoanh tiền thuế nợ, xóa tiền thuế nợ; lệ phí;
+ Kiểm tra thuế; kiểm tra, giám sát việc thực hiện pháp luật về thuế, phí,
+ Kết nối trao đổi thông tin, dữ liệu giữa cơ quan thuế với các cơ quan quản lý nhà nước có thẩm quyền, tổ chức, cá nhân trong tiếp nhận và giải quyết thủ tục hành chính thuế cho người nộp thuế bằng phương thức điện tử.
Đối tượng áp dụng bao gồm:
- Người nộp thuế, cơ quan thuế theo quy định tại Điều 2 Luật Quản lý thuế, Điều 2 Nghị định 252/2026/NĐ-CP.
- Cơ quan nhà nước, tổ chức, cá nhân khác có liên quan quy định tại khoản 4 Điều 2 Luật Quản lý thuế.
Xem chi tiết nội dung tại Thông tư 89/2026/TT-BTC có hiệu lực thi hành từ ngày 01/7/2026.
Việc áp dụng toàn bộ các hình thức giao dịch điện tử trong lĩnh vực quản lý thuế được thực hiện theo lộ trình của cơ quan thuế quy định tại khoản 4 Điều 52 Luật Quản lý thuế.
Lưu ý: Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01/7/2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực. Các quyết định, thông báo của cơ quan thuế đã ban hành trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn thực hiện hoặc hết hiệu lực.

 3,286

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

