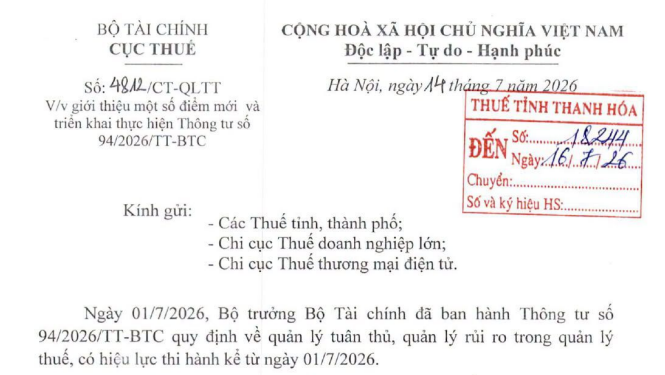
Công văn 4812/CT-CS giới thiệu điểm mới Thông tư 94 quản lý rủi ro trong quản lý thuế (Hình từ văn bản)
Công văn 4812/CT-CS giới thiệu điểm mới Thông tư 94 quản lý rủi ro trong quản lý thuế thế nào?
Ngày 14/7/2026, Cục Thuế ban hành Công văn 4812/CT-CS về việc giới thiệu một số điểm mới và triển khai thực hiện Thông tư 94/2026/TT-BTC.
 |
Công văn 4812/CT-CS |
Theo đó, Cục Thuế giới thiệu một số điểm mới của Thông tư 94/2026/TT-BTC và đề nghị cơ quan thuế khẩn trương nghiên cứu, thực hiện, tuyên truyền, phổ biến nội dung của Thông tư 94/2026/TT-BTC nêu trên tới công chức và người nộp thuế để triển khai thi hành.
Đơn cử, điểm mới về khái niệm, nguyên tắc và công cụ quản lý như sau:
(1) Về khái niệm và định nghĩa, Thông tư 94/2026/TT-BTC tập trung giải thích các thuật ngữ liên quan đến quản lý rủi ro như: thông tin quản lý rủi ro, mức độ tuân thủ, tiêu chỉ đánh giá tuân thủ, tiêu chí phân loại mức độ rủi ro, dầu hiệu rủi ro, dấu hiệu vi phạm, phương pháp chấm điểm, xếp hạng và học máy (machine learning).
Thông tư 94/2026/TT-BTC rà soát, chuẩn hóa và mở rộng hệ thống khái niệm theo hướng hiện đại hóa, nổi bật là:
- Bổ sung khái niệm “thông tin quản lý tuân thủ, quản lý rủi ro trong quản lý thuế" - nhấn mạnh dữ liệu về thuế, dữ liệu liên quan đến thuế và dữ liệu về người nộp thuế được cơ quan thuế thu thập, xử lý để phục vụ cá tuân thủ và rủi ro.
- Làm rõ lại khái niệm mức độ tuân thủ pháp luật thuế và tiêu chí, chỉ số đánh giá và phân loại mức tuân thủ; mức độ rủi ro, tiêu chí và chỉ số đánh giá, phân loại mức độ rủi ro, đồng thời định nghĩa cụ thể về đánh giá, phân loại mức độ rủi ro.
- Bổ sung khái niệm Phân hệ quản lý tuân thủ và rủi ro thuế, coi đây là phân hệ chuyên ngành trong Hệ thống quản trị thuế của ngành thuế, phục vụ việc thu thập, xử lý, phân tích thông tin, chấm điểm, phân loại, cảnh báo và hỗ trợ ra quyết định quản lý thuế.
Bổ sung khái niệm Số đăng ký rủi ro là cơ sở dữ liệu thông tin về các rủi ro trên Phân hệ quản lý tuân thủ và rủi ro thuế, cho phép tra cứu định nghĩa, mức độ hậu quả, số lượng và loại hình người nộp thuế liên quan đến rủi ro đó; báo cáo đánh giá, tiêu chí và quy tắc chấm điểm, cùng kế hoạch và biện pháp xử lý phủ hợp với quy mô và mức độ rủi ro sau khi phân tích.
(2) Về nguyên tắc, Thông tư 94/2026/TT-BTC đặt ra nguyên tắc áp dụng quản lý rủi ro nhằm đảm bảo hiệu lực, hiệu quả quản lý thuế, khuyến khích người nộp thuế tự nguyện tuân thủ và phòng, chống các hành vi vi phạm pháp luật thuế.
Thông tư 94/2026/TT-BTC kế thừa nhưng đồng thời bổ sung, nhấn mạnh:
Việc quản lý tuân thủ, quản lý rủi ro phải bảo đảm khách quan, minh bạch, đúng quy định pháp luật, không phân biệt đối xử giữa các người nộp thuế.
- Phân tích dữ liệu phải được thực hiện trên cơ sở dữ liệu khách quan, toàn diện, thường xuyên cập nhật; ưu tiên ứng dụng công nghệ dữ liệu lớn, học máy, trí tuệ nhân tạo để tự động hóa khâu thu thập, xử lý, phân tích, đánh giá và phân loại.
- Kết quả đánh giá, phân loại tuân thủ và rủi ro phải được ghi nhận, theo dõi, truy vết được và sử dụng làm căn cứ xây dựng kế hoạch nâng cao tuân thủ, kế hoạch kiểm tra, giám sát trọng điểm và áp dụng các biện pháp quản lý thuế phủ hợp.
(3) Về công cụ, Thông tư 94/2026/TT-BTC để cập “ứng dụng công nghệ thông tin quản lý rủi ro" dưới dạng một hệ thống hỗ trợ phân tích, đánh giá tuân thủ, xác định mức độ rủi ro và hỗ trợ quyết định của cơ quan thuế.
Thông tư 94/2026/TT-BTC tiến thêm một bước, quy định rõ: Phân hệ quản lý tuân thủ, quản lý rủi ro thuế được xây dựng nhằm phục vụ việc thu thập, chuẩn hóa, xử lý, phân tích dữ liệu; đánh giá, phân loại mức độ tuân thủ và mức độ rủi ro; quản lý hồ sơ tuân thủ, hồ sơ rủi ro; hỗ trợ cảnh báo, đề xuất biện pháp quản lý; theo dõi, truy vết và phản hồi kết quả thực hiện nhằm không ngừng nâng cao hiệu quả quản lý thuế. Kết quả phân tích, đánh giả, cảnh báo và đề xuất của Phân hệ là căn cứ hỗ trợ cơ quan thuế, công chức thuế trong quá trình xem xét, quyết định biện pháp quản lý, không thay thế trách nhiệm của người có thẩm quyền theo quy định của pháp luật.
Như vậy, Thông tư 94/2026/TT-BTC không chỉ yêu cầu áp dụng công nghệ thông tin mà còn thiết lập một kiến trúc quản lý tuân thủ rủi ro trên nền tảng số, có phân hệ, số đăng ký rủi ro, tiêu chí, mô hình rõ ràng.
(4) Về đổi mới phương thức quản lý, Thông tư 94/2026/TT-BTC bổ sung nhiều quy định nhằm hiện đại hóa công tác quản lý tuân thủ, quản lý rủi ro thuế trên cơ sở dữ liệu và công nghệ số, trong đó:
- Mở rộng nguồn thông tin phục vụ quản lý từ các cơ quan nhà nước, tổ chức, cá nhân, nguồn dữ liệu quốc tế, kết quả khảo sát xã hội và các nguồn hợp pháp khác;
- Tăng cường ứng dụng dữ liệu lớn (Big Data), học máy (Machine Learning), trí tuệ nhân tạo (AI) và các công nghệ phân tích hiện đại trong đánh giá tuân thủ, phân loại rủi ro, dự báo và cảnh báo sớm;
- Thiết lập cơ chế cập nhật, phản hồi kết quả áp dụng các biện pháp quản lý để thường xuyên hoàn thiện tiêu chí, mô hình đánh giá và nâng cao chất lượng quản lý tuân thủ.
Xem chi tiết nội dung tại Công văn 4812/CT-CS có hiệu lực từ 14/7/2026.

 538

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

