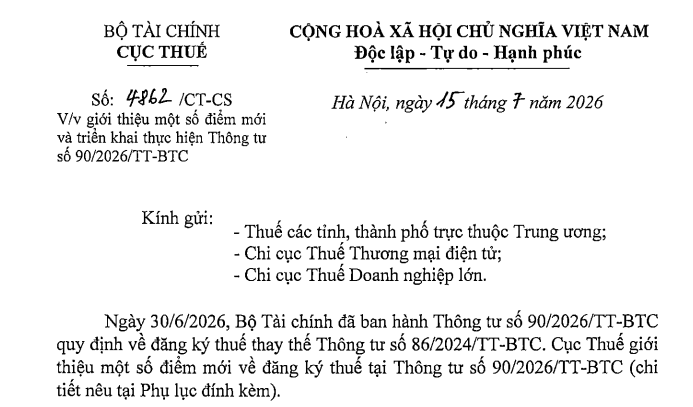
Đã có Công văn 4862/CT-CS giới thiệu điểm mới Thông tư 90/2026/TT-BTC về đăng ký thuế (Hình từ văn bản)
Ngày 15/7/2026, Cục Thuế ban hành Công văn 4862/CT-CS về việc giới thiệu một số điểm mới và triển khai thực hiện Thông tư 90/2026/TT-BTC.
 |
Công văn 4862/CT-CS |
Cụ thể, ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế thay thế Thông tư 86/2024/TT-BTC. Cục Thuế giới thiệu một số điểm mới về đăng ký thuế tại Thông tư 90/2026/TT-BTC (chi tiết nêu tại Phụ lục đính kèm).
Đề nghị Trưởng Thuế các tỉnh, thành phố trực thuộc Trung ương, Chi cục trưởng Chi cục Thuế Thương mại điện tử, Chi cục trưởng Chi cục Thuế Doanh nghiệp lớn triển khai tuyên truyền, phổ biến nội dung quy định về đăng ký thuế tại Thông tư 90/2026/TT-BTC tới công chức thuế, người nộp thuế và chuẩn bị các điều kiện để đảm bảo thi hành.
Đơn cử, điểm mới về đối tượng đăng ký thuế (Điều 4 Thông tư 90/2026/TT-BTC) như sau:
- Sửa đổi, bổ sung làm rõ đối tượng đăng ký thuế là tổ chức nước ngoài và cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử, cụ thể:
“đ) Tổ chức nước ngoài có phát sinh doanh thu tại Việt Nam thông qua hoạt động kinh doanh trên nền tảng thương mại điện tử theo quy định tại khoản 1 Điều 40 Nghị định số 252/2026/NĐ-CP (sau đây gọi là nhà cung cấp nước ngoài)...
e) Cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 42 Nghị định số 252/2026/NĐ-CP"
Trước đây: Tại điểm e khoản 2 Điều 4 Thông tư 86/2024/TT-BTC quy định chung đối tượng nhà cung cấp ở nước ngoài và cá nhân nước ngoài không cư trú gọi chung là nhà cung cấp ở nước ngoài.
- Sửa đổi, bổ sung làm rõ các trường hợp doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay số thuế đã khấu trừ của người nộp thuế khác (điểm h khoản 2 Điều 4) bao gồm:
(i) Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài;
(ii) Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế thực hiện khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài;
(iii) Chủ quản nền tảng thương mại điện tử, nền tảng số khác ở trong nước có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 43 Nghị định 252/2026/NĐ-CP khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài, hộ kinh doanh, cá nhân kinh doanh (bao gồm cá nhân cư trú và cá nhân không cư trú);
(iv) Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho cá nhân có hợp đồng hoặc văn bản hợp tác kinh doanh.
Trước đây: Tại điểm g khoản 2 Điều 4 Thông tư 86/2024/TT-BTC, chưa quy định cụ thể các đối tượng được tổ chức, cá nhân khấu trừ, nộp thuế thay; tại Điều 4 Nghị định 117/2025/NĐ-CP chỉ quy định về khấu trừ, nộp thay cho hộ kinh doanh, cá nhân kinh doanh có hoạt động kinh doanh trên nền tảng thương mại điện tử có chức năng thanh toán.
- Bổ sung quy định đối tượng đăng ký thuế là văn phòng điều hành, tổ chức được người điều hành phân công, ủy quyền điều hành dự án dầu khí theo quy định của pháp luật dầu khí (điểm i khoản 2 Điều 4).
- Bổ sung trường hợp người nộp thuế thuộc diện áp dụng thuế tối thiểu toàn cầu để bổ sung đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế theo quy định chống xói mòn cơ sở thuế toàn cầu của Nghị quyết 107/2023/QH15 và Nghị định 236/2024/NĐ-CP (điểm o khoản 2 Điều 4).
Xem chi tiết nội dung tại Công văn 4862/CT-CS ngày 15/7/2026.

 912

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

