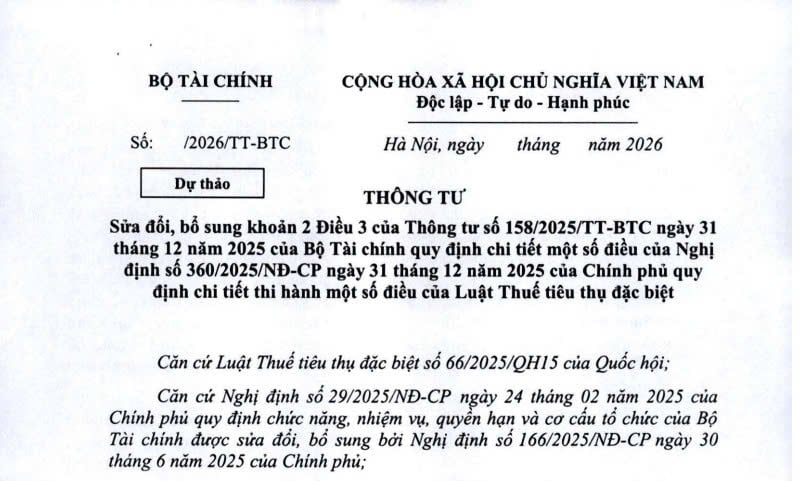
Dự thảo Thông tư sửa đổi Thông tư 158/2025/TT-BTC về thuế tiêu thụ đặc biệt ra sao? (Hình từ văn bản)
Bộ Tài chính đang lấy ý kiến dự thảo Thông tư sửa đổi, bổ sung khoản 2 Điều 3 Thông tư 158/2025/TT-BTC quy định chi tiết một số điều của Nghị định 360/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế tiêu thụ đặc biệt (sau đây gọi tắt là dự thảo Thông tư).
 |
Dự thảo Thông tư |
Dự thảo Thông tư đề xuất sửa đổi, bổ sung khoản 2 Điều 3 Thông tư 158/2025/TT-BTC quy định chi tiết một số điều của Nghị định 360/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế tiêu thụ đặc biệt như sau:
Đối với hàng hóa do tổ chức, cá nhân sản xuất, gia công, thuê gia công bán hoặc ủy thác cho tổ chức, cá nhân kinh doanh khác để xuất khẩu ra nước ngoài theo quy định tại khoản 1 Điều 4 Nghị định 360/2025/NĐ-CP, tổ chức, cá nhân phải có hồ sơ như sau:
- Hợp đồng mua bán hàng hóa để xuất khẩu hoặc hợp đồng ủy thác xuất khẩu.
- Hóa đơn bán hàng, giao hàng ủy thác xuất khẩu.
- Biên bản thanh lý (thanh lý toàn bộ hoặc từng phần) hợp đồng mua bán hàng hóa để xuất khẩu, hợp đồng ủy thác xuất khẩu thể hiện rõ các nội dung sau: Tên, số lượng, chủng loại, mặt hàng, giá bán của hàng hóa đã thực tế xuất khẩu; hình thức thanh toán; số tiền và số, ngày chứng từ thanh toán hàng hóa xuất khẩu không dùng tiền mặt của người mua nước ngoài cho tổ chức, cá nhân xuất khẩu; số tiền và số, ngày của chứng từ thanh toán giữa tổ chức, cá nhân sản xuất với tổ chức, cá nhân xuất khẩu hoặc tổ chức, cá nhân nhận ủy thác xuất khẩu; số, ngày của hợp đồng xuất khẩu, tờ khai hải quan đối với hàng hóa xuất khẩu; trừ trường hợp tại thời điểm cơ quan nhà nước yêu cầu, người nộp thuế chưa có biên bản thanh lý hợp đồng và chứng từ thanh toán hàng hoá xuất khẩu không dùng tiền mặt của người mua nước ngoài do chưa hoàn tất toàn bộ nghĩa vụ theo hợp đồng và phụ lục hợp đồng (nếu có) theo quy định của pháp luật.
Đối với hàng hóa cơ sở xuất khẩu mua, được ủy thác xuất khẩu nhưng không xuất khẩu mà tiêu thụ trong nước, tổ chức, cá nhân có hàng hoá xuất khẩu phải kê khai, nộp thuế tiêu thụ đặc biệt đối với các hàng hóa này khi tiêu thụ (bán) trong nước.
|
Trong khi đó, hiện hành khoản 2 Điều 3 Thông tư 158/2025/TT-BTC quy định liên quan đến hồ sơ xác định đối tượng không chịu thuế tiêu thụ đặc biệt, cụ thể: Đối với hàng hóa do tổ chức, cá nhân có hàng hoá xuất khẩu bán hoặc ủy thác cho tổ chức, cá nhân kinh doanh xuất khẩu để xuất khẩu ra nước ngoài theo hợp đồng kinh tế quy định tại khoản 1 Điều 4 Nghị định 360/2025/NĐ-CP, tổ chức, cá nhân phải có hồ sơ như sau: - Hợp đồng mua bán hàng hóa để xuất khẩu hoặc hợp đồng ủy thác xuất khẩu đối với trường hợp ủy thác xuất khẩu giữa tổ chức, cá nhân có hàng hoá xuất khẩu và tổ chức, cá nhân được uỷ thác xuất khẩu. - Hóa đơn bán hàng, giao hàng ủy thác xuất khẩu. - Biên bản thanh lý (thanh lý toàn bộ hoặc từng phần) hợp đồng mua bán hàng hóa để xuất khẩu, hợp đồng ủy thác xuất khẩu thể hiện rõ các nội dung sau: Tên, số lượng, chủng loại, mặt hàng, giá bán của hàng hóa đã thực tế xuất khẩu; hình thức thanh toán; số tiền và số, ngày chứng từ thanh toán hàng hóa xuất khẩu không dùng tiền mặt của người mua nước ngoài cho tổ chức, cá nhân xuất khẩu; số tiền và số, ngày của chứng từ thanh toán giữa tổ chức, cá nhân sản xuất với tổ chức, cá nhân xuất khẩu hoặc tổ chức, cá nhân nhận ủy thác xuất khẩu; số, ngày của hợp đồng xuất khẩu, tờ khai hải quan đối với hàng hóa xuất khẩu. Đối với hàng hóa cơ sở xuất khẩu mua, được ủy thác xuất khẩu nhưng không xuất khẩu mà tiêu thụ trong nước, tổ chức, cá nhân có hàng hoá xuất khẩu phải kê khai, nộp thuế tiêu thụ đặc biệt đối với các hàng hóa này khi tiêu thụ (bán) trong nước. |
Xem thêm tại dự thảo Thông tư sửa đổi, bổ sung khoản 2 Điều 3 Thông tư 158/2025/TT-BTC quy định chi tiết một số điều của Nghị định 360/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế tiêu thụ đặc biệt.

 144

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

