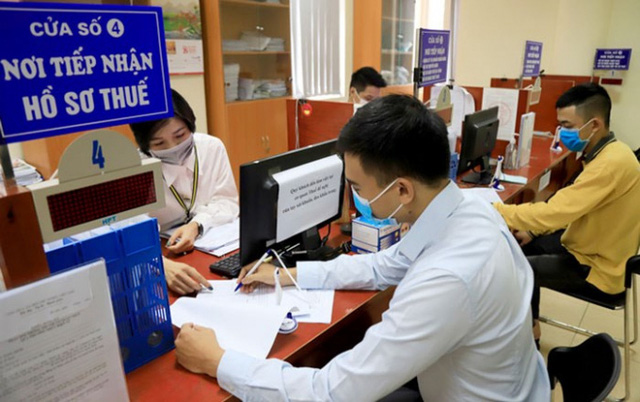
6 điều cần biết để nộp thuế đủ và đúng hạn theo Công văn 6436/CT-PC 2026 (Hình minh họa)
Ngày 28/8/2026, Cục Thuế ban hành Công văn 6436/CT-PC tuyên truyền, phổ biến "Những điều cơ bản người nộp thuế cần biết".
Theo đó, 6 điều cần biết để nộp thuế đủ và đúng hạn theo Công văn 6436/CT-PC 2026 bao gồm:
1. Chủ động xác định nghĩa vụ khai thuế
Khi phát sinh hoạt động sản xuất, kinh doanh, thu nhập, giao dịch hoặc căn cứ làm phát sinh nghĩa vụ thuế, người nộp thuế cần xác định đúng loại thuế, phương pháp tính, kỳ khai, hồ sơ, phương thức nộp và thời hạn. Việc khai thuế, tính thuế và phân bổ thuế thực hiện theo Chương III Thông tư 89/2026/TT-BTC.
Tùy loại thuế, khoản thu và hoạt động phát sinh, việc khai thuế có thể được thực hiện theo tháng, theo quý, theo năm, theo từng lần phát sinh, theo từng lần thanh toán, khi phát sinh giao dịch, khi quyết toán thuế, khi chấm dứt hoạt động hoặc các trường hợp khác theo quy định.
Một số loại thuế thường phát sinh
- Thuế giá trị gia tăng (GTGT): việc khai thuế phụ thuộc phương pháp tính thuế, hoạt động và kỳ khai áp dụng; người nộp thuế thực hiện theo quy định pháp luật về thuế GTGT và hướng dẫn quản lý thuế tương ứng.
- Thuế thu nhập doanh nghiệp (TNDN): về nguyên tắc là loại thuế tạm nộp theo quý và quyết toán năm; một số trường hợp khai theo từng lần phát sinh theo quy định.
- Thuế thu nhập cá nhân (TNCN): tổ chức, cá nhân trả thu nhập hoặc cá nhân trực tiếp khai thuế xác định nghĩa vụ khai, khấu trừ, quyết toán theo loại thu nhập và trường hợp cụ thể; hộ, cá nhân kinh doanh thực hiện theo quy định riêng áp dụng cho hoạt động kinh doanh.
Người nộp thuế thực hiện giao dịch điện tử trong quản lý thuế theo nguyên tắc tại Điều 8 Thông tư 89/2026/TT-BTC; sử dụng tài khoản giao dịch thuế điện tử, chữ ký điện tử/phương thức xác thực và hệ thống điện tử theo quy định.
05 CÂU HỎI CẦN TRẢ LỜI: Khai loại thuế nào? - Khai theo kỳ nào? - Hồ sơ gồm những gì? - Nộp bằng phương thức nào? - Hạn cuối là ngày nào?
(Căn cứ quy định tại Luật Quản lý thuế 2025 và Thông tư 89/2026/TT-BTC)
2. Không phát sinh số thuế phải nộp có phải khai thuế không?
Người nộp thuế cần phân biệt rõ: “không phát sinh số thuế phải nộp” và “không phải nộp hồ sơ khai thuế” là hai vấn đề khác nhau.
Pháp luật quy định cụ thể các trường hợp không phải nộp hồ sơ khai thuế. Tùy từng trường hợp và điều kiện, có thể gồm: chỉ có hoạt động thuộc đối tượng không chịu thuế; một số trường hợp không phát sinh nghĩa vụ khấu trừ; đang tạm ngừng hoạt động và đáp ứng điều kiện; đã nộp hồ sơ chấm dứt hiệu lực mã số thuế, trừ nghĩa vụ còn phải thực hiện; hoặc cơ quan thuế đã có đủ dữ liệu theo quy định để xác định nghĩa vụ thuế.
Điều 11 Nghị định 252/2026/NĐ-CP quy định các trường hợp không phải nộp hồ sơ khai thuế, khoản thu khác. Trong đó có các trường hợp như: chỉ có hoạt động, kinh doanh thuộc đối tượng không chịu thuế (trừ trường hợp pháp luật có quy định riêng đối với hộ, cá nhân kinh doanh); một số trường hợp liên quan đến thu nhập được miễn thuế TNCN; và các trường hợp khác được quy định cụ thể tại Điều này.
Người nộp thuế cần đối chiếu đầy đủ theo quy định pháp luật hiện hành để xác định đúng trường hợp của mình.
CẦN NHỚ: Không nên tự suy luận rằng “không có thuế phải nộp thì không cần khai”. Hãy xác định đúng trường hợp cụ thể theo quy định.
(Căn cứ quy định tại Nghị định 252/2026/NĐ-CP)
3. Thời hạn khai thuế
Đối với tổ chức, doanh nghiệp và các đối tượng thực hiện theo Nghị định 252/2026/NĐ-CP, một số thời hạn cơ bản tại Điều 10 gồm:
|
Hình thức khai |
Thời hạn cơ bản |
|
Theo từng lần phát sinh |
Chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế, trừ trường hợp có quy định khác. |
|
Theo tháng |
Chậm nhất ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế. |
|
Theo quý |
Chậm nhất ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế. |
|
Theo năm/quyết toán |
Thực hiện theo thời hạn cụ thể tại Điều 10 Nghị định 252/2026/NĐ-CP và quy định của từng sắc thuế, trường hợp. |
Đối với hộ kinh doanh, cá nhân kinh doanh, thời hạn thực hiện theo Nghị định 68/2026/NĐ-CP và văn bản sửa đổi, bổ sung.
Lưu ý: Từng sắc thuế, khoản thu hoặc trường hợp cụ thể có thể có quy định riêng. Người nộp thuế cần căn cứ đúng nghĩa vụ phát sinh để xác định thời hạn. Đối với hoạt động cho thuê bất động sản thực hiện khai thuế theo kỳ và thời hạn riêng.
(Căn cứ quy định tại Nghị định 252/2026/NĐ-CP)
4. Phát hiện khai sai thì nên chủ động khai bổ sung
Trong quá trình thực hiện nghĩa vụ thuế, nếu người nộp thuế tự phát hiện hồ sơ đã nộp có sai sót thì cần chủ động xác định trường hợp được khai bổ sung và thực hiện sớm theo quy định, thay vì chờ cơ quan thuế kiểm tra, phát hiện. Việc chủ động rà soát, điều chỉnh hồ sơ giúp số liệu thuế chính xác, đồng thời hạn chế số tiền chậm nộp và rủi ro bị xử phạt.
Theo Điều 12 Nghị định 252/2026/NĐ-CP (quy định chi tiết khoản 5 Điều 12 Luật Quản lý thuế 2025), người nộp thuế phát hiện hồ sơ khai thuế, khoản thu khác đã nộp có sai, sót thì được khai bổ sung trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót (rút ngắn so với thời hạn 10 năm theo quy định trước đây). Quá thời hạn 5 năm, người nộp thuế không được khai bổ sung hồ sơ của kỳ tính thuế đó, nhưng vẫn có quyền giải trình với cơ quan thuế về sai, sót đã phát hiện.
NGUYÊN TẮC: Phát hiện sớm - Kiểm tra ngay - Khai bổ sung đúng quy định - Nộp đầy đủ nghĩa vụ phát sinh.
(Căn cứ quy định tại Luật Quản lý thuế 2025, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC)
5. Thời hạn nộp tiền thuế
Khai thuế và nộp tiền thuế là hai nghĩa vụ có liên quan nhưng không hoàn toàn đồng nhất. Người nộp thuế cần đồng thời theo dõi hạn nộp hồ sơ khai thuế và hạn nộp tiền thuế.
* Đối với trường hợp NNT tự tính thuế (tự khai, tự nộp):
- Khai thuế thông thường: Hạn nộp tiền chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.
- Khai bổ sung (khi có sai sót): Hạn nộp tiền được tính theo hạn nộp hồ sơ khai thuế của kỳ tính thuế gốc (kỳ có sai sót).
- Tạm nộp theo quý: Thực hiện theo quy định riêng cho từng sắc thuế.
* Đối với trường hợp cơ quan thuế (hoặc cơ quan nhà nước) tính và thông báo:
- Hạn nộp tiền là ngày được ghi cụ thể trên Thông báo, Quyết định hoặc văn bản xử lý của cơ quan thuế và cơ quan có thẩm quyền.
* Lưu ý khi có khiếu nại, khởi kiện: Trong thời gian chờ giải quyết khiếu nại, khởi kiện về số tiền thuế/phạt, NNT vẫn phải nộp đầy đủ và đúng hạn số tiền theo Thông báo, Quyết định hoặc văn bản xử lý của cơ quan thuế và cơ quan có thẩm quyền trừ khi có Quyết định tạm đình chỉ thi hành Thông báo/Quyết định/văn bản xử lý thuế từ cơ quan nhà nước có thẩm quyền.
Theo Luật Quản lý thuế 2025, mức tiền chậm nộp là 0,03%/ngày tính trên số tiền thuế chậm nộp. Trường hợp bất khả kháng, người nộp thuế khai theo tháng, quý, năm hoặc từng lần phát sinh nghĩa vụ có thể được gia hạn nộp hồ sơ khai thuế không quá 30 ngày kể từ ngày hết thời hạn nộp hồ sơ. Vì vậy, người nộp thuế nên thường xuyên kiểm tra tình hình thực hiện nghĩa vụ thuế và các khoản còn nợ trên tài khoản giao dịch thuế điện tử.
MẸO HẠN CHẾ RỦI RO: Không chờ đến ngày cuối cùng mới thực hiện. Nên đặt lịch nhắc trước hạn để có thời gian xử lý lỗi hệ thống, sai thông tin, giao dịch ngân hàng chưa hoàn tất hoặc khoản nộp chưa được hạch toán.
6. Tiền chậm nộp, xử phạt và cưỡng chế
Việc chậm thực hiện nghĩa vụ thuế có thể làm phát sinh tiền chậm nộp, xử phạt vi phạm hành chính và các biện pháp quản lý thuế khác theo quy định. Khi thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, cơ quan có thẩm quyền có thể áp dụng biện pháp cưỡng chế liên quan đến tài khoản, thu nhập, tài sản, hóa đơn hoặc các biện pháp khác theo quy định.
Điều 49 Luật Quản lý thuế 2025 quy định 08 biện pháp cưỡng chế:
- Trích tiền từ tài khoản tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài; phong tỏa tài khoản.
- Khấu trừ một phần tiền lương hoặc thu nhập.
- Dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu.
- Ngừng sử dụng hóa đơn.
- Thu tiền, tài sản khác của đối tượng bị cưỡng chế do cơ quan, tổ chức, cá nhân khác đang nắm giữ.
- Kê biên tài sản, bán đấu giá tài sản kê biên.
- Nộp đơn yêu cầu áp dụng thủ tục phá sản.
- Thu hồi các giấy chứng nhận đăng ký, giấy phép thành lập và hoạt động, giấy phép hành nghề, đăng ký/giấy phép hoạt động kinh doanh nền tảng thương mại điện tử theo quy định.
(Căn cứ quy định tại Luật Quản lý thuế 2025)

 184

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

