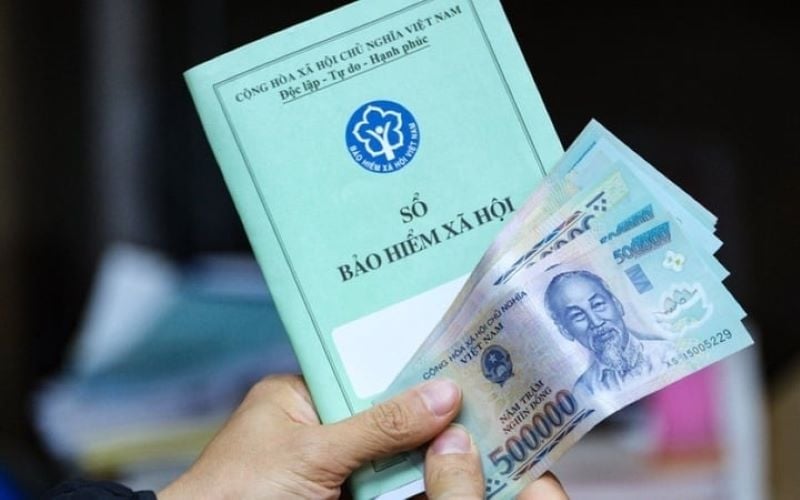
NLĐ không thuộc diện đóng BHXH, BHYT, BHTN thì DN có phải trả thêm tiền? (Hình từ internet)
Theo Điều 168 Bộ luật Lao động 2019 thì người sử dụng lao động, người lao động phải tham gia bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp; người lao động được hưởng các chế độ theo quy định của pháp luật về bảo hiểm xã hội, bảo hiểm y tế và bảo hiểm thất nghiệp.
Khuyến khích người sử dụng lao động, người lao động tham gia các hình thức bảo hiểm khác đối với người lao động.
Theo đó, trong thời gian người lao động nghỉ việc hưởng chế độ bảo hiểm xã hội thì người sử dụng lao động không phải trả lương cho người lao động, trừ trường hợp hai bên có thỏa thuận khác.
Đối với người lao động không thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp thì người sử dụng lao động có trách nhiệm chi trả thêm cùng lúc với kỳ trả lương một khoản tiền cho người lao động tương đương với mức người sử dụng lao động đóng bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động theo quy định của pháp luật về bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp.
Như vậy, căn cứ quy định nêu trên, người lao động không thuộc đối tượng tham gia BHXH, BHYT, BHTN thì người sử dụng lao động có trách nhiệm chi trả thêm cùng lúc với kỳ trả lương một khoản tiền cho người lao động tương đương với mức người sử dụng lao động đóng bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp.
Đối tượng không thuộc trường hợp tham gia BHXH bắt buộc, BHYT, BHTN bao gồm:
(1) Người giúp việc gia đình;
(2) Người đang hưởng lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hằng tháng theo quy định của Chính phủ hoặc đủ điều kiện hưởng lương hưu;
(3) Người lao động đang làm việc theo hợp đồng thử việc theo quy định của pháp luật lao động;
(4) Người làm việc theo hợp đồng lao động có thời hạn dưới 1 tháng.
(Điều 31 Luật Việc làm 2025; Điều 12 Luật Bảo hiểm y tế 2008, sửa đổi 2014, 2024; Điều 2 Luật Bảo hiểm xã hội 2024)
Như đã nêu tại mục 1, người lao động không thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp thì người sử dụng lao động có trách nhiệm chi trả thêm cùng lúc với kỳ trả lương một khoản tiền cho người lao động tương đương với mức người sử dụng lao động đóng bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động.
Theo đó, căn cứ Điều 33, 34 Luật Bảo hiểm xã hội 2024, Điều 4 Nghị định 58/2020/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 158/2025/NĐ-CP), khoản 1 Điều 6 Nghị định 188/2025/NĐ-CP thì tỷ lệ đóng BHXH bắt buộc, BHYT và BHTN như sau:
|
Người sử dụng lao động |
Người lao động |
||||||||
|
BHXH |
BHYT |
BHTN |
BHXH |
BHYT |
BHTN |
||||
|
HT |
ÔĐ-TS |
TNLĐ-BNN |
HT |
ÔĐ-TS |
TNLĐ-BNN |
||||
|
14% |
3% |
0,5% |
3% |
1% |
8% |
- |
- |
1,5% |
1% |
|
17,5% |
|
|
8% |
|
|
||||
|
21,5% |
10,5% |
||||||||
|
Tổng cộng đóng 32% |
|||||||||
Lưu ý: Tỷ lệ đóng BHXH bắt buộc, BHYT, BHTN trên áp dụng cho người lao động Việt Nam.
Theo đó, tổng mức đóng BHXH bắt buộc, BHYT, BHTN năm 2026 là 32%, trong đó người lao động đóng 10,5% và người sử dụng lao động đóng 21,5%.
Mức tiền NSDLĐ trả thêm cho NLĐ = 21,5% x mức lương tính đóng BHXH
Như vậy, nếu người lao động không thuộc đối tượng tham gia BHXH, thì ngoài lương, hàng tháng họ sẽ được người sử dụng lao động chi trả thêm 21,5% lương vào cùng kỳ trả lương thay cho phần đóng bảo hiểm.

 450

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

