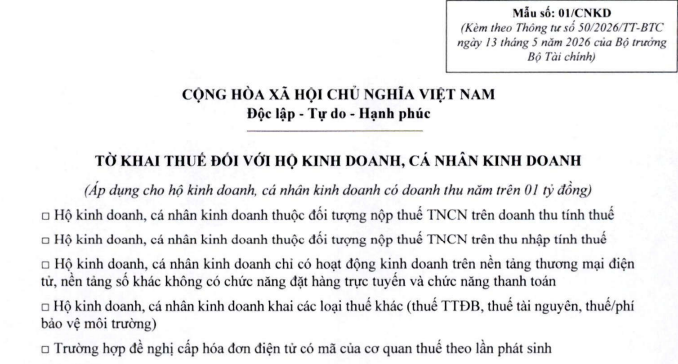
Mẫu số 01/CNKD: Tờ khai thuế với hộ kinh doanh có doanh thu trên 1 tỷ từ 13/5/2026 (Hình từ mẫu)
Tờ khai thuế với hộ kinh doanh có doanh thu trên 1 tỷ từ 13/5/2026 là Mẫu số 01/CNKD được ban hành kèm theo Thông tư 50/2026/TT-BTC:
 |
Mẫu số 01/CNKD |
Ngày 29/4/2026, Chính phủ ban hành Nghị định 141/2026/NĐ-CP sửa đổi, bổ sung Nghị định 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
Đây là Nghị định hướng dẫn chính sách nâng ngưỡng doanh thu chịu thế của hộ kinh doanh trong Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt (Luật số 09/2026/QH16) được Quốc hội thông qua vào ngày 24/4/2026.
Theo Nghị định 141/2026/NĐ-CP, Chính phủ đã sửa đổi cụm từ “500 triệu đồng” thành “01 tỷ đồng” tại Điều 3, Điều 4, khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 NNghị định 68/2026/NĐ-CP.
Theo đó, ngưỡng chịu thuế của hộ kinh doanh mới nhất là 01 tỷ đồng/năm thay vì 500 triệu đồng/năm như trước đây. Quy định mới này được áp dụng từ ngày 01/01/2026.
Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định 68/2026/NĐ-CP.
Theo khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP (sửa đổi bởi Nghị định 141/2026/NĐ-CP), hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn;
Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế;
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử theo quy định trên) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.

 1,008

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết





 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

