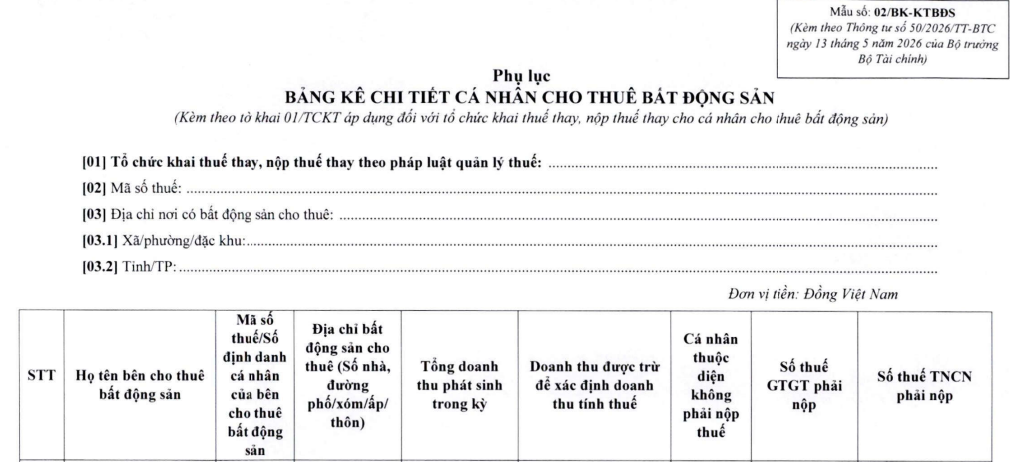
Mẫu Bảng kê chi tiết cá nhân cho thuê bất động sản từ 13/5/2026 (Mẫu 02/BK-KTBĐS) (Hình từ mẫu)
Mẫu Bảng kê chi tiết cá nhân cho thuê bất động sản từ 13/5/2026 là Mẫu 02/BK-KTBĐS được ban hành kèm theo Thông tư 50/2026/TT-BTC:
 |
Mẫu 02/BK-KTBĐS |
Ghi chú:
- Chỉ tiêu [09]: Trường hợp cá nhân có nhiều bất động sản cho thuê ở các địa điểm khác nhau và có quy định bên đi thuê khai thay, nộp thay thuế, khi lựa chọn hợp đồng cho thuê bất động sản để áp dụng mức được trừ khi tính thuế thu nhập cả nhân, cả nhân cho thuê bất động sản và bên thuê phải quy định rõ trong hợp đồng cho thuê bất động sản nội dung khai thay, nộp thay thuế và số tiền được trừ khi tính thuế thu nhập cá nhân. Trường hợp hợp đồng cho thuê bất động sản có quy định khai thay, nộp thay nhưng chưa trừ đủ 01 tỷ đồng thì cả nhân được tiếp tục lựa chọn các hợp đồng cho thuê bất động sản khác để tiếp tục được trừ cho đến khi trừ đủ 01 tỷ đồng.
- Trường hợp tổ chức khai thuế thay, nộp thuế thay cho nhiều bất động sản cho thuê thì lập tờ khai theo từng địa bàn xã/phường đặc khu nơi có bất động sản cho thuê.
- Cá nhân có hoạt động cho thuê bất động sản thực hiện khai thuế giá trị gia tăng, thuế thu nhập cá nhân và gửi hồ sơ khai thuế cho cơ quan thuế nơi có bất động sản cho thuê.
- Cá nhân có nhiều bất động sản cho thuê trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố, thực hiện khai thuế tổng hợp chung cho các bất động sản trên 01 hồ sơ khai thuế và lựa chọn 01 cơ quan thuế nơi có bất động sản cho thuê để nộp hồ sơ khai thuế trừ trường hợp tổ chức đi thuê khai thuế thay, nộp thuế thay.
Cá nhân thực hiện kê khai doanh thu, thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp và nộp thuế theo từng địa điểm nơi có bất động sản cho thuê.
Theo khoản 4 Điều 4 Nghị định 68/2026/NĐ-CP (sửa đổi bởi Nghị định 141/2026/NĐ-CP) quy định:
- Trường hợp cá nhân có nhiều bất động sản cho thuê ở các địa điểm khác nhau, cá nhân được trừ 01 tỷ đồng trước khi tính thuế thu nhập cá nhân đối với một hoặc một số hợp đồng cho thuê bất động sản do cá nhân lựa chọn nhưng tổng mức được trừ không quá 01 tỷ đồng một năm đối với tất cả hợp đồng cho thuê bất động sản. Trường hợp hợp đồng cho thuê bất động sản được lựa chọn chưa trừ đủ 01 tỷ đồng, cá nhân được tiếp tục lựa chọn các hợp đồng cho thuê bất động sản khác để được trừ tiếp cho đến khi trừ đủ 01 tỷ đồng;
- Trường hợp cá nhân có nhiều bất động sản cho thuê ở các địa điểm khác nhau và có quy định bên đi thuê khai thay, nộp thay thuế, khi lựa chọn hợp đồng cho thuê bất động sản để áp dụng mức được trừ khi tính thuế thu nhập cá nhân, cá nhân cho thuê bất động sản và bên đi thuê phải quy định rõ trong hợp đồng cho thuê bất động sản nội dung khai thay, nộp thay thuế và số tiền được trừ khi tính thuế thu nhập cá nhân. Trường hợp hợp đồng cho thuê bất động sản có quy định khai thay, nộp thay thuế nhưng chưa trừ đủ 01 tỷ đồng thì cá nhân được tiếp tục lựa chọn các hợp đồng cho thuê bất động sản khác để tiếp tục được trừ cho đến khi trừ đủ 01 tỷ đồng.

 231

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

