Ngày 25/5/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ.
Từ ngày 01/7/2026, mẫu sổ theo dõi vốn chủ sở hữu của doanh nghiệp siêu nhỏ được thực hiện theo Mẫu số S4d-DNSN kèm theo Thông tư 58/2026/TT-BTC.
 |
Mẫu số S4d-DNSN |
Mẫu sổ theo dõi vốn chủ sở hữu được mở để theo dõi chi tiết tình hình tăng, giảm và số dư các loại vốn chủ sở hữu của doanh nghiệp, như vốn góp của chủ sở hữu, lợi nhuận sau thuế chưa phân phối, các quỹ thuộc vốn chủ sở hữu.
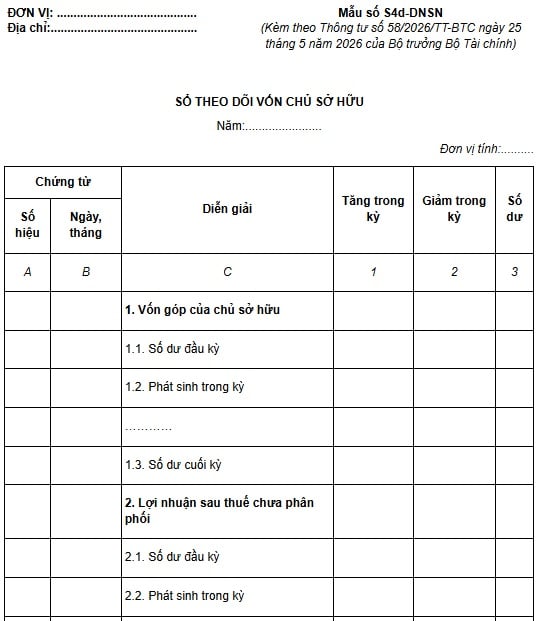
Mẫu sổ theo dõi vốn chủ sở hữu mới nhất theo Thông tư 58 (Mẫu số S4d-DNSN)
Các nội dung trong mẫu sổ theo dõi vốn chủ sở hữu mới nhất (Mẫu số S4d-DNSN) kèm theo Thông tư 58/2026/TT-BTC được ghi như sau:
- Cột A, B: Ghi số hiệu, ngày, tháng của chứng từ.
- Cột C: Ghi diễn giải nội dung nghiệp vụ phát sinh.
- Cột 1: Ghi giá trị các loại vốn chủ sở hữu tăng trong kỳ.
- Cột 2: Ghi giá trị các loại vốn chủ sở hữu giảm trong kỳ.
- Cột 3: Ghi giá trị số dư đầu kỳ và số dư cuối kỳ của các loại vốn chủ sở hữu.
Tại Điều 4 Thông tư 58/2026/TT-BTC đã quy định về áp dụng chế độ kế toán cho doanh nghiệp siêu nhỏ từ ngày 01/7/2026 như sau:
- Doanh nghiệp siêu nhỏ căn cứ vào phương pháp nộp thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN) theo pháp luật về thuế GTGT, thuế TNDN để thực hiện ghi sổ kế toán theo một trong các trường hợp quy định tại Điều 5, Điều 6, Điều 7, Điều 8 Thông tư 58/2026/TT-BTC và lập báo cáo tài chính theo hướng dẫn tại Điều 10 Thông tư này. Trường hợp doanh nghiệp siêu nhỏ chuyển đổi phương pháp nộp thuế GTGT, thuế TNDN theo quy định của pháp luật thuế thì áp dụng danh mục sổ kế toán được hướng dẫn tại Thông tư này phù hợp với phương pháp nộp thuế của doanh nghiệp.
- Trường hợp trong năm tài chính, doanh nghiệp siêu nhỏ có những thay đổi các tiêu chí dẫn đến không còn thuộc đối tượng áp dụng Thông tư này thì được áp dụng Thông tư 58/2026/TT-BTC cho đến hết năm tài chính hiện tại và phải áp dụng chế độ kế toán phù hợp với quy định của pháp luật kể từ năm tài chính kế tiếp.
- Doanh nghiệp siêu nhỏ được lựa chọn áp dụng chế độ kế toán doanh nghiệp nhỏ và vừa cho phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị nhưng phải áp dụng nhất quán trong một năm tài chính. Việc thay đổi chế độ kế toán áp dụng chỉ được thực hiện tại ngày bắt đầu kỳ kế toán năm tiếp theo.
- Trường hợp hộ kinh doanh, cá nhân kinh doanh lựa chọn áp dụng chế độ kế toán theo Thông tư 58/2026/TT-BTC thì phải áp dụng nhất quán trong một năm tài chính. Việc thay đổi chế độ kế toán áp dụng chỉ được thực hiện tại ngày bắt đầu kỳ kế toán năm tiếp theo.
- Trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp siêu nhỏ được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu chứng từ kế toán và sổ kế toán so với các biểu mẫu chứng từ kế toán và sổ kế toán được hướng dẫn tại Thông tư 58/2026/TT-BTC. Biểu mẫu chứng từ kế toán và sổ kế toán của doanh nghiệp khi sửa đổi, bổ sung phải đảm bảo tuân thủ quy định tại Điều 16, các khoản 1, 2, 3, 4 của Điều 24 Luật Kế toán và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, để kiểm tra, kiểm soát và đối chiếu được tài sản, nguồn vốn của doanh nghiệp. Doanh nghiệp có phát sinh các chứng từ kế toán thuộc đối tượng điều chỉnh của pháp luật khác thì phải thực hiện theo quy định của pháp luật đó.
- Trường hợp doanh nghiệp siêu nhỏ sử dụng hóa đơn điện tử và được hệ thống thông tin quản lý thuế của cơ quan thuế hỗ trợ xác định, thông báo thông tin số thuế GTGT, thuế TNDN, các loại thuế khác phải nộp (nếu có) thì doanh nghiệp siêu nhỏ sử dụng các mẫu sổ kế toán hướng dẫn tại Thông tư này để theo dõi, đối chiếu với số thuế phải nộp theo thông báo của cơ quan thuế.

 146

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết









 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

