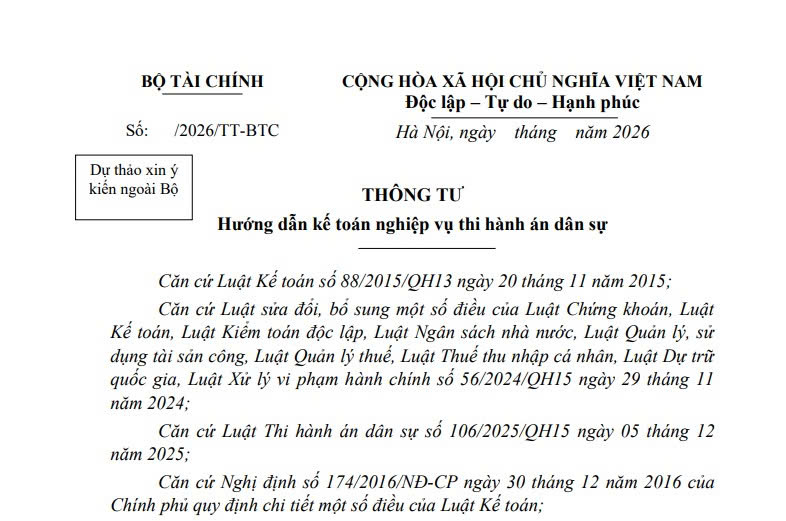
Đã có dự thảo Thông tư hướng dẫn kế toán nghiệp vụ thi hành án dân sự (Hình từ văn bản)
Bộ Tài chính đang lấy ý kiến dự thảo Thông tư hướng dẫn kế toán nghiệp vụ thi hành án dân sự (sau đây gọi tắt là dự thảo Thông tư).
 |
Dự thảo Thông tư |
Dự thảo Thông tư đề xuất hướng dẫn kế toán nghiệp vụ thi hành án dân sự gồm: chứng từ kế toán, tài khoản kế toán, sổ kế toán, báo cáo tài chính và các nội dung liên quan khác của các đơn vị quy định tại Điều 2 dự thảo Thông tư.
Dự thảo Thông tư đề xuất áp dụng cho các đơn vị gồm:
- Cơ quan quản lý thi hành án dân sự bao gồm:
+ Cơ quan quản lý thi hành án dân sự thuộc Bộ Tư pháp.
+ Cơ quan quản lý thi hành án thuộc Bộ Quốc phòng.
- Cơ quan thi hành án dân sự bao gồm:
+ Cơ quan thi hành án dân sự tỉnh, thành phố (sau đây gọi là Thi hành án dân sự tỉnh)
+ Cơ quan thi hành án quân khu và tương đương (sau đây gọi là cơ quan thi hành án cấp quân khu).
- Trường hợp cơ quan quản lý thi hành án dân sự thuộc Bộ Quốc phòng, cơ quan thi hành án cấp quân khu thuộc Bộ Quốc phòng (sau đây gọi là cơ quan quản lý, thi hành án Bộ Quốc phòng) đang áp dụng Chế độ kế toán hành chính, sự nghiệp thì công tác kế toán nghiệp vụ thi hành án dân sự vẫn phải đảm bảo các nguyên tắc quy định tại dự thảo Thông tư như sau:
+ Phản ánh tách bạch thông tin, số liệu kế toán hoạt động của các nghiệp vụ thi hành án dân sự với thông tin, số liệu kế toán hoạt động thường xuyên của đơn vị.
+ Phối hợp với cơ quan quản lý, thi hành án dân sự khác và cơ quan, tổ chức, cá nhân có liên quan theo quy định của pháp luật.
+ Thực hiện đúng quy định pháp luật về bảo vệ bí mật nhà nước.
- Tổ chức, cá nhân khác có liên quan đến kế toán nghiệp vụ thi hành án dân sự.
Dự thảo Thông tư đề xuất quy định về tài khoản kế toán nghiệp vụ thi hành án dân sự như sau:
- Tài khoản kế toán dùng để phân loại và hệ thống hóa các nghiệp vụ kinh tế, tài chính phát sinh theo nội dung kinh tế và theo trình tự thời gian. Tài khoản kế toán phản ánh và kiểm soát thường xuyên, liên tục, có hệ thống tình hình thu, chi, nhập xuất tiền, tài sản, vật chứng trong hoạt động thi hành án, kết quả hoạt động thi hành án bằng tiền, tài sản ở cơ quan thi hành án dân sự.
- Tài khoản kế toán được mở cho từng đối tượng kế toán có nội dung kinh tế riêng biệt. Hệ thống tài khoản bao gồm toàn bộ các tài khoản kế toán sử dụng trong kế toán nghiệp vụ thi hành án, được quy định thống nhất về loại tài khoản, số lượng tài khoản, ký hiệu, tên gọi và nội dung ghi chép của từng tài khoản.
- Phân loại tài khoản kế toán
Hệ thống tài khoản kế toán áp dụng cho kế toán nghiệp vụ thi hành án dân sự gồm các tài khoản trong bảng và các tài khoản ngoài bảng:
+ Các tài khoản trong bảng phản ánh toàn bộ các nghiệp vụ kinh tế, tài chính phát sinh theo các đối tượng kế toán, được hạch toán theo phương pháp ghi sổ kép.
+ Các tài khoản ngoài báo cáo tình hình tài chính phản ánh những đối tượng kế toán đã được hạch toán trên tài khoản trong báo cáo tình hình tài chính nhưng cần được theo dõi chi tiết thêm để phục vụ cho yêu cầu quản lý như ngoại tệ các loại. Tài khoản ngoài bảng được hạch toán theo phương pháp ghi sổ đơn (không hạch toán bút toán đối ứng giữa các tài khoản).
- Căn cứ vào danh mục Hệ thống tài khoản kế toán tại Phụ lục I kèm theo dự thảo Thông tư, các đơn vị lựa chọn tài khoản kế toán để áp dụng phù hợp với cơ chế tài chính về thi hành án dân sự và hoạt động theo chức năng, nhiệm vụ được giao.
- Các đơn vị được bổ sung các tài khoản chi tiết cho các tài khoản đã được quy định trong danh mục Hệ thống tài khoản kế toán tại Phụ lục I kèm theo dự thảo Thông tư để hạch toán chi tiết phù hợp với yêu cầu quản lý của mình, đảm bảo theo dõi minh bạch, độc lập theo từng nghiệp vụ thi hành án dân sự theo quy định.
- Trường hợp cần bổ sung tài khoản ngang cấp với các tài khoản đã được quy định trong danh mục Hệ thống tài khoản kế toán tại Phụ lục I kèm theo dự thảo Thông tư, thì đơn vị thực hiện theo quy định tại Luật Kế toán để đảm bảo thống nhất trong sử dụng tài khoản và trình bày thông tin trên báo cáo tài chính, tránh bỏ sót hoặc trùng lặp thông tin báo cáo tài chính.
- Danh mục Hệ thống tài khoản kế toán, giải thích nội dung, kết cấu và phương pháp hạch toán tài khoản kế toán quy định tại Phụ lục I “Hệ thống tài khoản kế toán và hướng dẫn hạch toán kế toán” kèm theo dự thảo Thông tư.
Xem thêm tại dự thảo Thông tư hướng dẫn kế toán nghiệp vụ thi hành án dân sự.

 161

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

