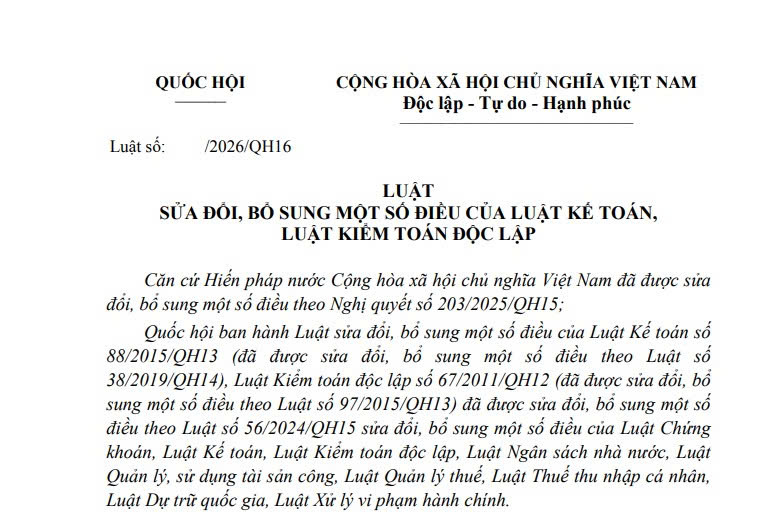
Đã có dự thảo Luật sửa đổi Luật Kế toán và Luật Kiểm toán độc lập (Hình từ văn bản)
Bộ Tài chính đang lấy ý kiến dự thảo Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập (sau đây gọi tắt là dự thảo Luật).
 |
Dự thảo Luật |
Theo đó, dự thảo Luật đề xuất sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập như sau:
* Sửa đổi, bổ sung một số điều của Luật Kế toán
- Sửa đổi, bổ sung khoản 8 Điều 2 như sau: Doanh nghiệp và hộ kinh doanh dịch vụ kế toán.
- Sửa đổi, bổ sung khoản 2 Điều 7 như sau: Chuẩn mực đạo đức nghề nghiệp kế toán gồm những quy định và hướng dẫn về nguyên tắc, nội dung áp dụng các tiêu chuẩn đạo đức nghề nghiệp đối với người làm kế toán, doanh nghiệp và hộ kinh doanh dịch vụ kế toán.
- Sửa đổi, bổ sung khoản 9 Điều 13 như sau: Thuê, mượn, cho thuê, cho mượn chứng chỉ kế toán viên dưới mọi hình thức.
- Sửa đổi, bổ sung khoản 14 Điều 13 như sau: Doanh nghiệp kinh doanh dịch vụ kế toán thông đồng, móc nối với khách hàng để cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật.
- Sửa đổi, bổ sung Điều 59 như sau: Việc cung cấp dịch vụ qua biên giới của doanh nghiệp kinh doanh dịch vụ kế toán nước ngoài thực hiện theo quy định của Chính phủ.
- Sửa đổi, bổ sung Điều 67 về trách nhiệm của tổ chức, cá nhân kinh doanh dịch vụ kế toán:
+ Thực hiện công việc kế toán liên quan đến nội dung dịch vụ kế toán thỏa thuận trong hợp đồng.
+ Tuân thủ pháp luật về kế toán và chuẩn mực đạo đức nghề nghiệp kế toán.
+ Chịu trách nhiệm trước khách hàng và trước pháp luật về nội dung dịch vụ kế toán đã cung cấp và phải bồi thường thiệt hại do mình gây ra.
- Sửa đổi, bổ sung khoản 2 Điều 70 như sau: Tổ chức nghề nghiệp về kế toán được bồi dưỡng, cập nhật kiến thức cho người làm kế toán và thực hiện một số nhiệm vụ liên quan đến hoạt động kế toán do Chính phủ quy định.
- Sửa đổi, bổ sung điểm đ khoản 2 Điều 71 như sau: Kiểm tra kế toán; giám sát việc tuân thủ chuẩn mực kế toán và chế độ kế toán.
- Sửa đổi, bổ sung khoản 2, khoản 3 Điều 73 như sau: Những người có chứng chỉ kế toán viên hoặc chứng chỉ hành nghề kế toán do Bộ Tài chính cấp theo quy định trước ngày 01/3/2027 sẽ được dự thi để lấy chứng chỉ kiểm toán viên theo quy định.
- Bãi bỏ khoản 11 Điều 3; khoản 11, 12, 13 Điều 13; điểm c khoản 1 Điều 35; Điều 57; Điều 58; Điều 60; Điều 61; Điều 62; Điều 63; Điều 64; Điều 65; Điều 66; Điều 69; Điều 70a; điểm c, d, e khoản 2 Điều 71.
* Bãi bỏ một số điều, khoản, điểm của Luật Kiểm toán độc lập
Bãi bỏ điểm a khoản 1, điểm a khoản 2, điểm a khoản 3 Điều 21; khoản 2, khoản 3 Điều 22 Luật Kiểm toán độc lập;
* Điều khoản thi hành
Dự thảo Luật đề xuất có hiệu lực thi hành từ ngày 01/3/2027.
Xem thêm tại dự thảo Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập.
Nguyên tắc kế toán theo Điều 6 Luật Kế toán 2015 như sau:
- Giá trị tài sản và nợ phải trả được ghi nhận ban đầu theo giá gốc. Sau ghi nhận ban đầu, đối với một số loại tài sản hoặc nợ phải trả mà giá trị biến động thường xuyên theo giá thị trường và giá trị của chúng có thể xác định lại một cách đáng tin cậy thì được ghi nhận theo giá trị hợp lý tại thời điểm cuối kỳ lập báo cáo tài chính.
- Các quy định và phương pháp kế toán đã chọn phải được áp dụng nhất quán trong kỳ kế toán năm; trường hợp thay đổi các quy định và phương pháp kế toán đã chọn thì đơn vị kế toán phải giải trình trong báo cáo tài chính.
- Đơn vị kế toán phải thu thập, phản ánh khách quan, đầy đủ, đúng thực tế và đúng kỳ kế toán mà nghiệp vụ kinh tế, tài chính phát sinh.
- Báo cáo tài chính phải được lập và gửi cơ quan có thẩm quyền đầy đủ, chính xác và kịp thời. Thông tin, số liệu trong báo cáo tài chính của đơn vị kế toán phải được công khai theo quy định tại Điều 31 và Điều 32 Luật Kế toán 2015.
- Đơn vị kế toán phải sử dụng phương pháp đánh giá tài sản và phân bổ các khoản thu, chi một cách thận trọng, không được làm sai lệch kết quả hoạt động kinh tế, tài chính của đơn vị kế toán.
- Việc lập và trình bày báo cáo tài chính phải bảo đảm phản ánh đúng bản chất của giao dịch hơn là hình thức, tên gọi của giao dịch.
- Cơ quan nhà nước, tổ chức, đơn vị sự nghiệp sử dụng ngân sách nhà nước ngoài việc thực hiện quy định tại các khoản 1, 2, 3, 4, 5 và 6 Điều 6 Luật Kế toán 2015 còn phải thực hiện kế toán theo mục lục ngân sách nhà nước.

 147

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

