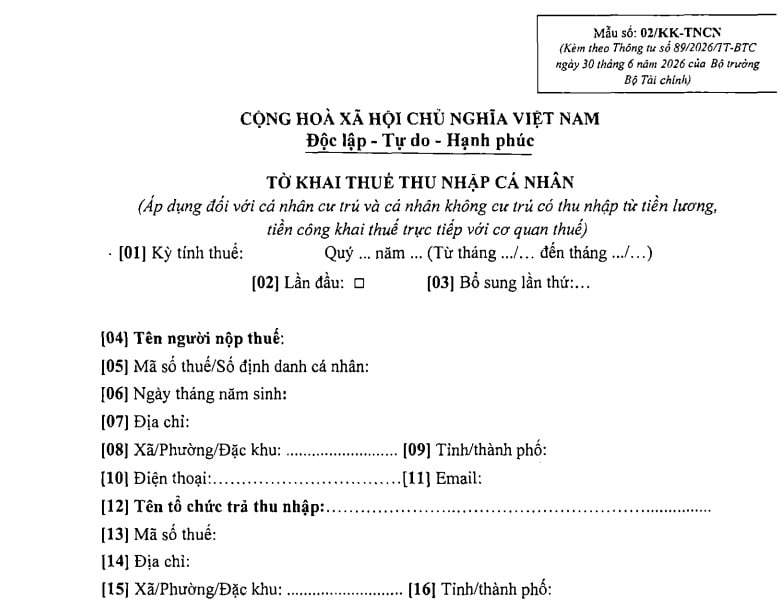
Mẫu số 02/KK-TNCN tờ khai thuế TNCN theo Thông tư 89 mới nhất là mẫu nào?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, Mẫu số 02/KK-TNCN tờ khai thuế TNCN áp dụng đối với cá nhân cư trú và cá nhân không cư trú có thu nhập từ tiền lương, tiền công khai thuế trực tiếp với cơ quan thuế thực hiện theo mẫu mới tại Phụ lục I kèm theo Thông tư 89/2026/TT-BTC.
 |
Mẫu số 02/KK-TNCN |
Ghi chú:
1. Trường hợp cá nhân được miễn, giảm thuế theo Hiệp định tránh đánh thuế hai lần thì nộp hồ sơ khai thuế của lần khai thuế đầu tiên cùng với Hồ sơ thông báo miễn, giảm thuế theo Hiệp định theo quy định.
2. Kỳ khai lần phát sinh áp dụng đối với cá nhân nhận thu nhập từ tiền lương, tiền công từ thưởng bằng cổ phiếu trực tiếp khai thuế.
3. Chỉ tiêu [35], [45]: Số thuế được miễn đối với nhân lực công nghiệp, công nghệ số chất lượng cao; công nghệ cao trong thời hạn 05 năm được xác định theo quy định tại Điều 41, Điều 42 Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
Lưu ý: Mẫu số 02/KK-TNCN tờ khai thuế TNCN mới nhất theo Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực. Các quyết định, thông báo của cơ quan thuế đã ban hành trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn thực hiện hoặc hết hiệu lực.
Tại Điều 8 Luật Thuế thu nhập cá nhân 2025 đã quy định về thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công mới nhất như sau;
[1] Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được xác định bằng thu nhập tính thuế quy định tại [2], không phân biệt nơi trả thu nhập, nhân (x) với thuế suất tại Biểu thuế lũy tiến từng phần quy định tại Điều 9 Luật Thuế thu nhập cá nhân 2025.
Cụ thể:
- Biểu thuế luỹ tiến từng phần áp dụng đối với thu nhập tính thuế quy định tại khoản 2 Điều 8 Luật Thuế thu nhập cá nhân 2025.
Điều 8. Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
...
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại khoản 2 Điều 3 của Luật này mà người nộp thuế nhận được trong kỳ tính thuế, trừ (-) đi các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ không vượt quá mức do Chính phủ quy định và các khoản giảm trừ quy định tại Điều 10 và Điều 11 của Luật này.
- Biểu thuế luỹ tiến từng phần được quy định như sau:
|
Bậc thuế |
Phần thu nhập tính thuế/năm (triệu đồng) |
Phần thu nhập tính thuế/tháng (triệu đồng) |
Thuế suất (%) |
|
1 |
Đến 120 |
Đến 10 |
5 |
|
2 |
Trên 120 đến 360 |
Trên 10 đến 30 |
10 |
|
3 |
Trên 360 đến 720 |
Trên 30 đến 60 |
20 |
|
4 |
Trên 720 đến 1.200 |
Trên 60 đến 100 |
30 |
|
5 |
Trên 1.200 |
Trên 100 |
35 |
[2] Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 mà người nộp thuế nhận được trong kỳ tính thuế, trừ (-) đi các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ không vượt quá mức do Chính phủ quy định và các khoản giảm trừ quy định tại Điều 10 và Điều 11 Luật Thuế thu nhập cá nhân 2025.
[3] Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.

 452

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

