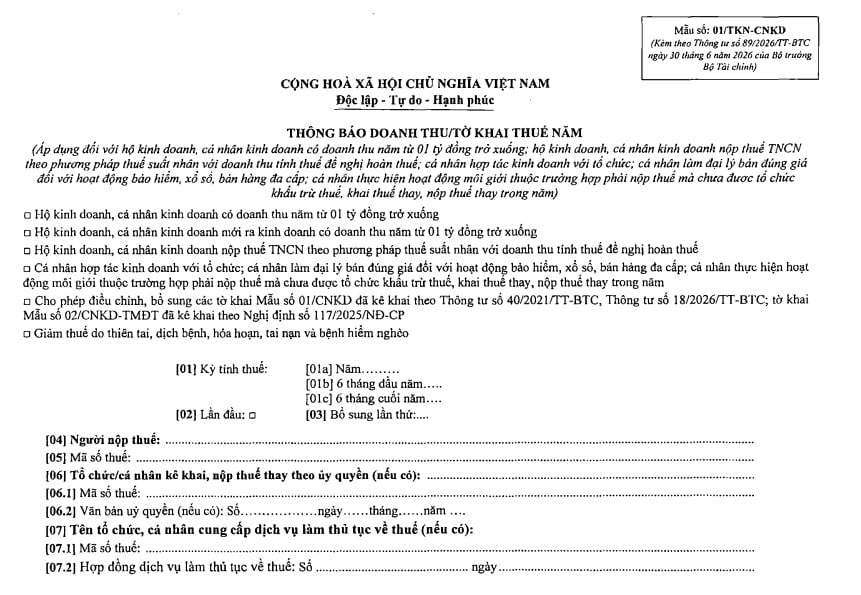
Mẫu Thông báo doanh thu/Tờ khai thuế năm theo Thông tư 89 mới nhất là mẫu nào?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo Thông tư 89/2026/TT-BTC, Mẫu Thông báo doanh thu/Tờ khai thuế năm mới nhất thực hiện theo Mẫu số 01/TKN-CNKD tại Phụ lục I kèm theo Thông tư này.
Mẫu này áp dụng đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống; hộ kinh doanh, cá nhân kinh doanh nộp thuế TNCN theo phương pháp thuế suất nhân với doanh thu tính thuế đề nghị hoàn thuế, cá nhân hợp tác kinh doanh với tổ chức; cá nhân làm đại lý bán đúng giá đối với hoạt động bảo hiếm, xổ số, bán hàng đa cấp; cá nhân thực hiện hoạt động môi giới thuộc trường hợp phải nộp thuế mà chưa được tổ chức khấu trừ thuế, khai thuế thay, nộp thuế thay trong năm.
 |
Mẫu số 01/TKN-CNKD |
Ghi chú:
- Đối với trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống thì chỉ thực hiện thông báo doanh thu; không thực hiện khai số thuế GTGT, thuế TNCN phải nộp.
- Chỉ tiêu (1) Nhóm ngành nghề tại mục A khai như sau: (1) Phân phối, cung cấp hàng hóa, (2) Dịch vụ, xây dựng không bao thầu nguyên vật liệu, (3) Hoạt động cho thuê tài sản trừ bất động sản, (4) Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu, (5) Hoạt động cung cấp sản phẩm nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số, (6) Hoạt động kinh doanh khác. Trường hợp cá nhân có nhiều ngành nghề thì kê khai mỗi ngành nghề trên 01 dòng.
- Chỉ tiêu [3.1], [3.2]...tại khoản III, mục C: bao gồm khoáng sản và đất đá bóc, đất đá thải (nếu có).
- Hệ số K tính phí bảo vệ môi trường đối với khai thác khoáng sản thực hiện theo quy định tại Nghị định số 27/2023/NĐ-CP và các văn bản sửa đổi bổ sung (nếu có)
Lưu ý: Mẫu Thông báo doanh thu/Tờ khai thuế năm mới nhất thực hiện theo Mẫu số 01/TKN-CNKD tại Phụ lục I kèm theo Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/7/2026, thay thế cho mẫu cũ tại Thông tư 50/2026/TT-BTC.
Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực. Các quyết định, thông báo của cơ quan thuế đã ban hành trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn thực hiện hoặc hết hiệu lực.
Tại khoản 1 Điều 4 Thông tư 18/2026/TT-BTC quy định hồ sơ thông báo doanh thu, kê khai thuế đối với hộ kinh doanh, cá nhân kinh doanh cụ thể như sau:
[1] Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân (bao gồm cả hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh) thông báo doanh thu thực tế phát sinh trong năm và kê khai các loại thuế khác theo Mẫu số 01/TKN-CNKD ban hành kèm theo Thông tư 89/2026/TT-BTC.
[2] Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) với doanh thu tính thuế, hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác là Tờ khai theo Mẫu số 01/CNKD ban hành kèm theo Thông tư 50/2026/TT-BTC.
[3] Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) với thuế suất
- Hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân và các loại thuế khác trong năm là Tờ khai theo Mẫu số 01/CNKD ban hành kèm theo Thông tư 50/2026/TT-BTC.
- Hồ sơ khai quyết toán thuế thu nhập cá nhân là Tờ khai quyết toán thuế thu nhập cá nhân theo Mẫu số 02/CNKD-TNCN-QTT ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Hộ kinh doanh, cá nhân kinh doanh đang hoạt động thuộc đối tượng quy định tại điểm b khoản 4 Điều 17 Nghị định 68/2026/NĐ-CP gửi Thông báo số tài khoản/số hiệu ví điện tử theo Mẫu số 01/BK-STK ban hành kèm theo Thông tư 18/2026/TT-BTC chậm nhất là ngày 20 tháng 4 năm 2026.
Hộ kinh doanh, cá nhân kinh doanh đang hoạt động thuộc đối tượng quy định tại điểm a khoản 4 Điều 17 Nghị định 68/2026/NĐ-CP gửi Thông báo số tài khoản/số hiệu ví điện tử theo Mẫu số 01/BK-STK ban hành kèm theo Thông tư 18/2026/TT-BTC kèm theo Tờ khai thuế đầu tiên của năm 2026.
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh gửi Thông báo số tài khoản/số hiệu ví điện tử theo mẫu số 01/BK-STK ban hành kèm theo Thông tư 18/2026/TT-BTC kèm theo Thông báo doanh thu hoặc Tờ khai thuế đầu tiên của năm 2026.
Hộ kinh doanh, cá nhân kinh doanh khi thay đổi thông tin số tài khoản/số hiệu ví điện tử thì thông báo cho cơ quan thuế theo quy định của pháp luật quản lý thuế.

 433

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết





 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

