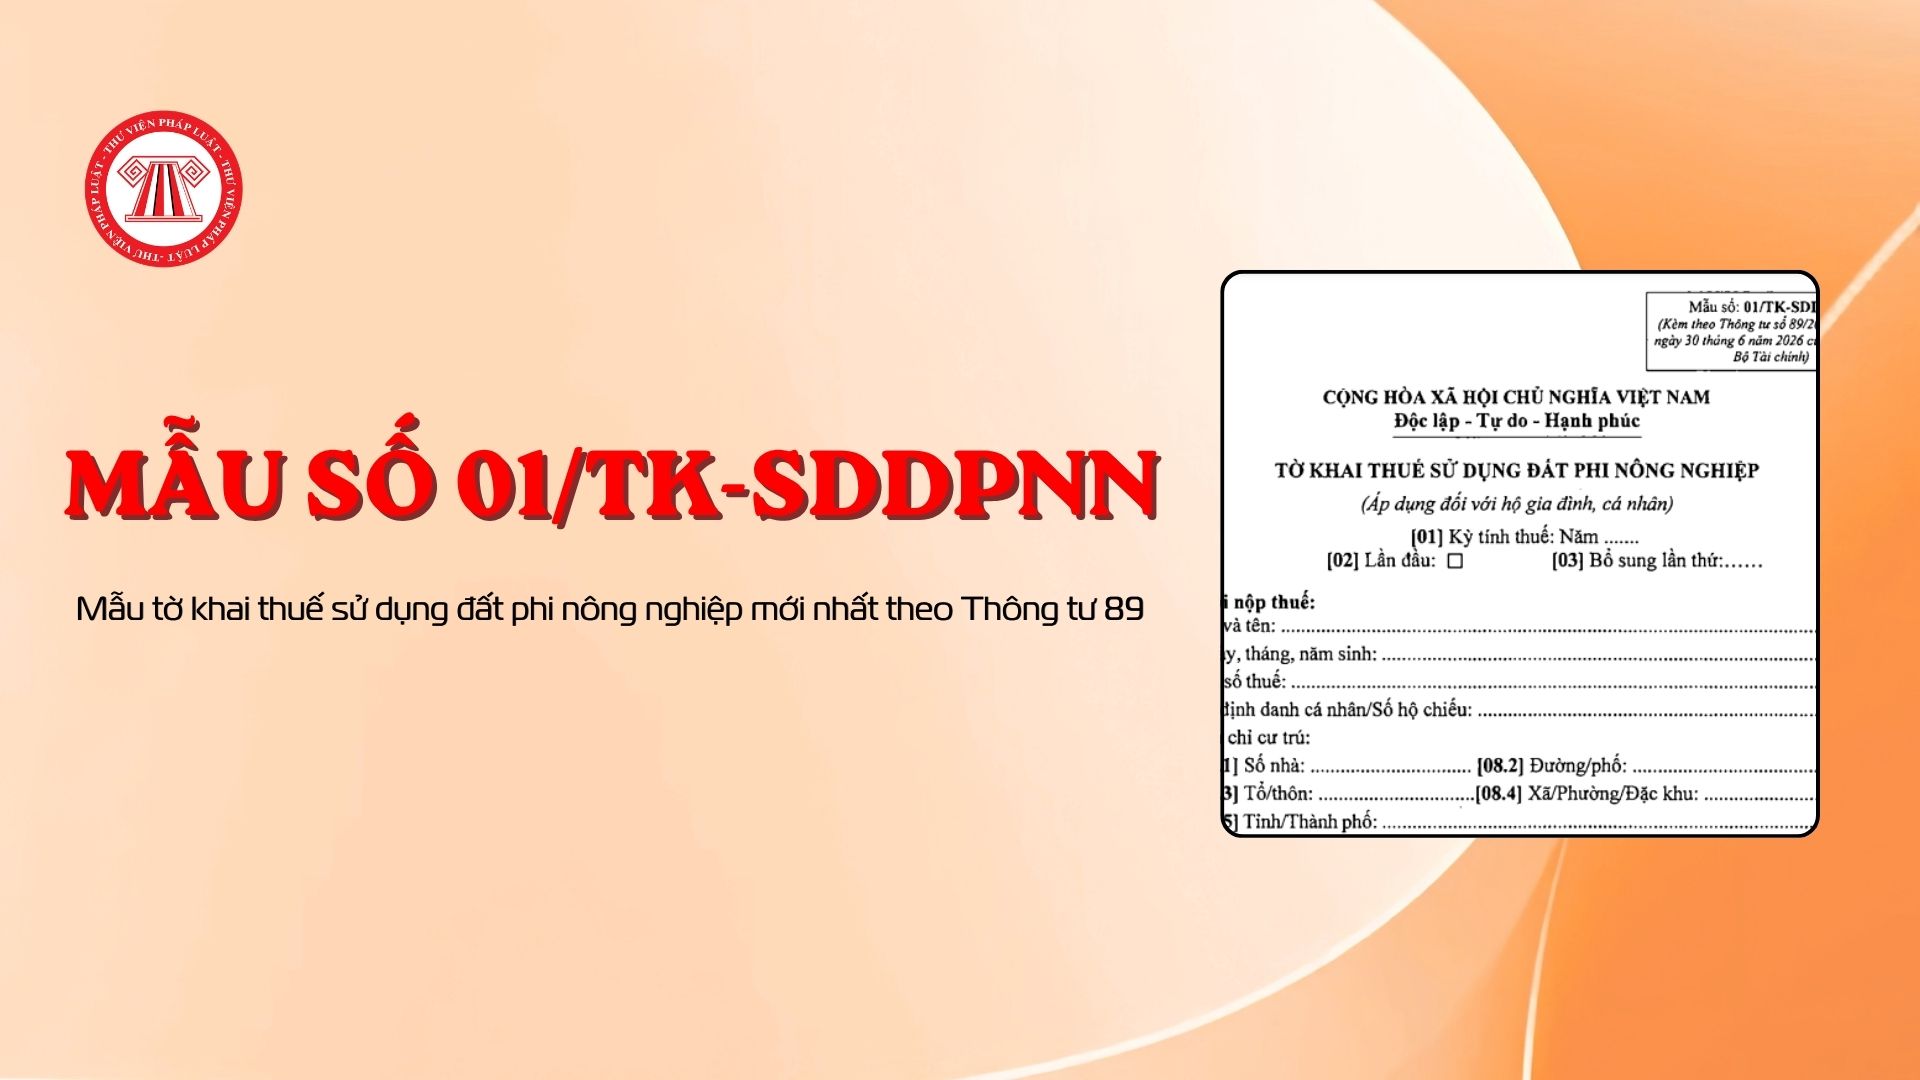
Mẫu tờ khai thuế sử dụng đất phi nông nghiệp (áp dụng đối với hộ gia đình, cá nhân) theo Thông tư 89 (Mẫu số 01/TK-SDDPNN)
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, Mẫu tờ khai thuế sử dụng đất phi nông nghiệp (áp dụng đối với hộ gia đình, cá nhân) mới nhất được áp dụng theo Mẫu số 01/TK-SDDPNN tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
 |
Mẫu số 01/TK-SDDPNN |
Xem thêm chi tiết tại Thông tư 89/2026/TT-BTC có hiệu lực từ ngày 01/7/2026.
Căn cứ tại khoản 1 Điều 25 Thông tư 89/2026/TT-BTC có quy định chi tiết về việc hướng dẫn khai thuế sử dụng đất phi nông nghiệp như sau:
a) Kỳ tính thuế theo năm đối với từng thửa đất và khai tổng hợp đối với đất ở trong trường hợp người nộp thuế có quyền sử dụng đất đối với nhiều thửa đất trong cùng một xã hoặc tại nhiều xã trong cùng một tỉnh trừ trường hợp quy định tại điểm a.1 và a.2 khoản 1 Điều 25 Thông tư 89/2026/TT-BTC;
a.1) Trường hợp người nộp thuế có quyền sử dụng đất đối với một thửa đất hoặc nhiều thửa đất tại cùng một xã nhưng tổng diện tích đất chịu thuế không vượt hạn mức đất ở tại nơi có quyền sử dụng đất thì không phải khai tổng hợp;
a.2) Trường hợp người nộp thuế có quyền sử dụng đất đối với nhiều thửa đất ở tại các xã khác nhau nhưng không có thửa đất nào vượt hạn mức và tổng diện tích các thửa đất chịu thuế không vượt quá hạn mức đất ở nơi có quyền sử dụng đất thì không phải khai tổng hợp.
b) Cơ quan tiếp nhận và xử lý hồ sơ:
b.1) Cơ quan tiếp nhận và xử lý hồ sơ khai thuế sử dụng đất phi nông nghiệp của tổ chức là cơ quan thuế nơi có đất thuộc đối tượng chịu thuế;
b.2) Cơ quan tiếp nhận và xử lý hồ sơ khai thuế sử dụng đất phi nông nghiệp đối với từng thửa đất của hộ gia đình, cá nhân là cơ quan quy định tại điểm a.5 khoản 2 Điều 16 và điểm a khoản 2 Điều 17 Nghị định số 252/2026/NĐ-CP;
b.3) Đối với hồ sơ khai tổng hợp thuế sử dụng đất phi nông nghiệp đối với đất ở của hộ gia đình, cá nhân, cơ quan tiếp nhận và xử lý hồ sơ như sau:
b.3.1) Trường hợp không có thửa đất nào vượt hạn mức nhưng tổng diện tích các thửa đất chịu thuế vượt quá hạn mức đất ở nơi có quyền sử dụng đất thì người nộp thuế được lựa chọn nộp hồ sơ khai tổng hợp cho bất kỳ cơ quan thuế nào nơi có thửa đất;
b.3.2) Trường hợp người nộp thuế có quyền sử dụng đất đối với nhiều thửa đất tại các xã trong cùng một tỉnh và chỉ có 01 thửa đất vượt hạn mức đất ở nơi có quyền sử dụng đất thì nộp hồ sơ khai tổng hợp cho cơ quan thuế tại xã nơi có thửa đất vượt hạn mức;
b.3.3) Trường hợp người nộp thuế có quyền sử dụng đất đối với nhiều thửa đất tại các xã trong cùng một tỉnh và có nhiều thửa đất vượt hạn mức đất ở nơi có quyền sử dụng đất thì người nộp thuế được lựa chọn nộp hồ sơ khai tổng hợp cho cơ quan thuế nơi có thửa đất vượt hạn mức.
c) Thời hạn nộp hồ sơ khai thuế:
c.1) Người nộp thuế là tổ chức nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp hoặc kể từ ngày phát sinh thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp.
Trường hợp phát sinh sự kiện dẫn đến thay đổi người nộp thuế thì người nộp thuế trước thời điểm phát sinh thay đổi có trách nhiệm khai thuế, nộp thuế và thực hiện nghĩa vụ liên quan đối với thời gian thực tế sử dụng đất. Trường hợp chưa thực hiện hoặc thực hiện chưa đầy đủ nghĩa vụ khai thuế, nộp thuế thì phải hoàn thành nghĩa vụ thuế và bị xử lý vi phạm hành chính về thuế theo quy định. Người nộp thuế mới có trách nhiệm nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày được công nhận quyền sử dụng đất theo quy định của pháp luật về đất đai.
Trong chu kỳ ổn định, hằng năm, người nộp thuế không phải kê khai lại thuế sử dụng đất phi nông nghiệp nếu không có sự thay đổi về người nộp thuế và các yếu tố dẫn đến thay đổi số thuế phải nộp;
c.2) Người nộp thuế là hộ gia đình, cá nhân nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp hoặc kể từ ngày phát sinh thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp, trừ trường hợp thay đổi giá của 1 m2 đất theo bảng giá đất tại từng tỉnh.
Trường hợp phát sinh sự kiện dẫn đến thay đổi người nộp thuế thì người nộp thuế trước thời điểm phát sinh thay đổi có trách nhiệm khai thuế, nộp thuế và thực hiện nghĩa vụ liên quan đối với thời gian thực tế sử dụng đất. Trường hợp chưa thực hiện hoặc thực hiện chưa đầy đủ nghĩa vụ khai thuế, nộp thuế thì phải hoàn thành nghĩa vụ thuế và bị xử lý vi phạm hành chính về thuế theo quy định. Người nộp thuế mới có trách nhiệm nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày được công nhận quyền sử dụng đất theo quy định của pháp luật về đất đai.
Hàng năm, người nộp thuế không phải kê khai lại nếu không có sự thay đổi về người nộp thuế và các yếu tố dẫn đến thay đổi số thuế phải nộp.
Người nộp thuế nộp hồ sơ khai tổng hợp chậm nhất ngày 31 tháng 3 của năm dương lịch tiếp theo năm tính thuế.
d) Hồ sơ khai thuế thực hiện theo quy định tại điểm 10 Phụ lục I ban hành kèm theo Thông tư này. Hộ gia đình, cá nhân không phải nộp hồ sơ khai thuế sử dụng đất phi nông nghiệp đối với trường hợp quy định tại khoản 10 Điều 11 Nghị định số 252/2026/NĐ-CP.
Trường hợp thông tin do hộ gia đình, cá nhân khai và cơ sở dữ liệu trong Hệ thống thông tin quản lý thuế chưa đủ căn cứ để tính thuế thì chậm nhất là 02 ngày làm việc kể từ ngày tiếp nhận hồ sơ khai thuế, cơ quan thuế có văn bản theo mẫu số 01/CCTT-NVTC Phụ lục V ban hành kèm theo Thông tư 89/2026/TT-BTC gửi cơ quan nhà nước có thẩm quyền để cung cấp thông tin địa chính làm căn cứ ban hành thông báo nộp tiền.

 439

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

