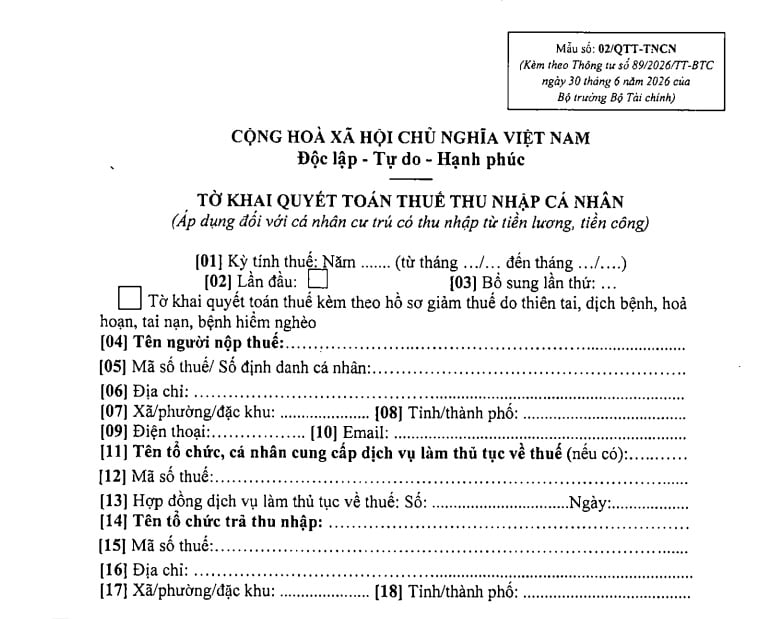
Mẫu số 02/QTT-TNCN tờ khai quyết toán thuế TNCN theo Thông tư 89 mới nhất là mẫu nào?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, Mẫu số 02/QTT-TNCN tờ khai quyết toán thuế TNCN áp dụng đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công thực hiện theo mẫu mới tại Phụ lục I kèm theo Thông tư 89/2026/TT-BTC.
 |
Mẫu số 02/QTT-TNCN |
Ghi chú:
- Chỉ tiêu [26]: Thu nhập được miễn khác là các khoản thu nhập được miễn thuế thu nhập cá nhân theo quy định của pháp luật và các quy định khác do cơ quan nhà nước có thẩm quyền ban hành.
-Chỉ tiêu [50]: Số thuế được miễn đối với nhân lực công nghiệp công nghệ số chất lượng cao; công nghệ cao trong thời hạn 05 năm được xác định theo quy định tại Điều 41, Điều 42 Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
Lưu ý: Mẫu số 02/QTT-TNCN tờ khai quyết toán thuế TNCN mới nhất theo Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực. Các quyết định, thông báo của cơ quan thuế đã ban hành trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn thực hiện hoặc hết hiệu lực.
Tại Điều 51 Nghị định 253/2026/NĐ-CP quy định chung về quyết toán thuế TNCN mới nhất như sau:
[1] Tổ chức, cá nhân trả thu nhập; cá nhân cư trú có thu nhập từ tiền lương, tiền công có trách nhiệm quyết toán thuế theo năm, trừ các trường hợp sau:
- Cá nhân có số thuế phải nộp nhỏ hơn số thuế đã nộp trong kỳ tính thuế mà không có yêu cầu hoàn thuế hoặc bù trừ thuế vào kỳ sau;
- Cá nhân có thêm thu nhập ở nơi khác mà phần thu nhập này bình quân tháng trong năm không quá 15 triệu đồng đã được tổ chức, cá nhân chi trả thu nhập thực hiện khấu trừ thuế thu nhập cá nhân theo tỷ lệ 10% trên thu nhập quy định tại khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP thì không phải quyết toán thuế đối với phần thu nhập này.
Trường hợp cá nhân lựa chọn quyết toán thuế trực tiếp với cơ quan thuế thì hệ thống thông tin quản lý thuế sẽ hỗ trợ tổng hợp tất cả các nguồn thu nhập từ tiền lương, tiền công phát sinh trong năm tính thuế và được trừ số thuế đã được tổ chức, cá nhân chi trả thu nhập thực hiện khấu trừ thuế thu nhập cá nhân trong năm tính thuế.
[2] Trừ trường hợp quy định tại [3], người nộp thuế được ủy quyền cho tổ chức chi trả thu nhập quyết toán thuế thay trong trường hợp sau, kể cả trường hợp không làm việc đủ 12 tháng trong năm:
- Cá nhân chỉ có một nguồn thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên phát sinh tại một tổ chức và thực tế đang làm việc tại đó vào thời điểm quyết toán thuế, kể cả trường hợp người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống;
- Cá nhân chỉ có một nguồn thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên phát sinh tại một tổ chức và thực tế đang làm việc tại đó vào thời điểm quyết toán thuế và có nguồn thu nhập khác đã thực hiện khấu trừ thuế quy định tại điểm b khoản 1 Điều này.
[3] Trường hợp trong kỳ tính thuế cá nhân có đề nghị giảm thuế do thiên tai, dịch bệnh, hỏa hoạn, tai nạn, bệnh hiểm nghèo quy định tại Điều 40 của Nghị định này hoặc có phát sinh các khoản giảm trừ quy định tại Điều 49 Nghị định 253/2026/NĐ-CP mà người nộp thuế có yêu cầu thực hiện giảm trừ vào thu nhập trước khi tính thuế thì người nộp thuế phải tự quyết toán thuế.
[4] Hồ sơ, thủ tục quyết toán thuế, ủy quyền quyết toán thuế thực hiện theo quy định của pháp luật về quản lý thuế.

 321

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

