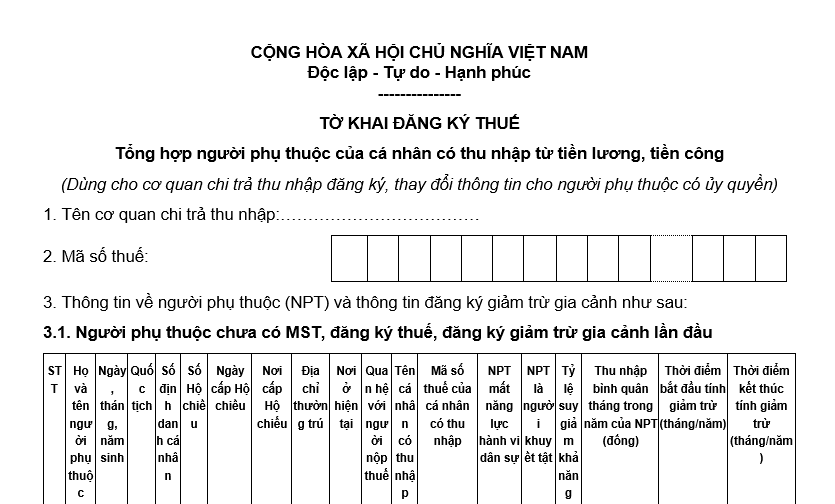
Hướng dẫn điền Tờ khai đăng ký thuế Mẫu số 20-ĐKT Thông tư 90/2026/TT-BTC (Hình từ mẫu)
Hướng dẫn điền Tờ khai đăng ký thuế Mẫu số 20-ĐKT Thông tư 90/2026/TT-BTC như sau:
 |
Mẫu số 20-ĐKT |
1. Trường hợp đăng ký thuế, đăng ký giảm trừ gia cảnh lần đầu tại mục 6.1:
- Người phụ thuộc có quốc tịch Việt Nam thì khai số định danh cá nhân vào chỉ tiêu (5) và không cần kê khai các chỉ tiêu từ (6) đến (10). Cơ quan thuế tự động tích hợp dữ liệu “địa chỉ thường trú”, “nơi ở hiện tại” của người phụ thuộc từ Cơ sở dữ liệu quốc gia về dân cư để đưa vào các chỉ tiêu (9), (10).
- Đối với các chỉ tiêu từ (12) đến (15): NPT là con dưới 18 tuổi: không cần kê khai thông tin, các đối tượng người phụ thuộc còn lại theo quy định Điều 47 Nghị định 253/2026/NĐ-CP bắt buộc kê khai (nếu thuộc diện), trong đó:
+ Chỉ tiêu (12), (13): nếu thuộc đối tượng, tích dấu “x”; nếu không thuộc đối tượng thì để trống.
+ Chỉ tiêu (14), (15): nếu thuộc đối tượng thì điền thông tin.
- Đối với tất cả NPT: bắt buộc điền thông tin vào chỉ tiêu (16); điền thông tin vào chỉ tiêu (17) (nếu có).
2. Trường hợp thay đổi thông tin đăng ký thuế hoặc thay đổi thông tin giảm trừ gia cảnh tại mục 6.2:
Khai mã số thuế đã cấp cho cá nhân hoặc số định danh cá nhân đã được cơ quan thuế thông báo sử dụng thay cho mã số thuế vào chỉ tiêu (4); các chỉ tiêu còn lại (trừ chỉ tiêu tại cột 2) chỉ tiêu nào có thông tin thay đổi mới khai, chỉ tiêu nào không có thông tin thay đổi thì để trống không khai.
Điều 36 Thông tư 90/2026/TT-BTC quy định về hiệu lực thi hành như sau:
Điều 36. Hiệu lực thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày 01 tháng 7 năm 2026, thay thế Thông tư số 86/2024/TT-BTC ngày 23 tháng 12 năm 2024 của Bộ trưởng Bộ Tài chính quy định về đăng ký thuế.
2. Việc áp dụng toàn bộ các hình thức giao dịch điện tử trong phạm vi đăng ký thuế được thực hiện theo lộ trình của cơ quan thuế quy định tại khoản 4 Điều 52 Luật số 108/2025/QH15.
3. Thông tư này bãi bỏ nội dung tại Điều 10 Thông tư số 40/2025/TT-BTC ngày 13 tháng 6 năm 2025 của Bộ trưởng Bộ Tài chính sửa đổi, bổ sung một số điều của các Thông tư thuộc lĩnh vực quản lý thuế để phân định thẩm quyền của chính quyền địa phương theo mô hình tổ chức chính quyền địa phương 02 cấp.
4. Trường hợp các văn bản quy phạm pháp luật viện dẫn tại Thông tư này được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản mới được sửa đổi, bổ sung hoặc thay thế đó.
Như vậy, tờ khai đăng ký thuế Mẫu số 20-ĐKT Thông tư 90/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Theo điểm b khoản 1 Điều 6 Thông tư 90/2026/TT-BTC, các hình thức nộp hồ sơ đăng ký thuế như sau:
- Người nộp thuế quy định tại khoản 2 Điều 10 Luật Quản lý thuế 2025 nộp hồ sơ qua cơ quan đăng ký kinh doanh theo quy định của pháp luật về đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh (sau đây gọi là pháp luật về đăng ký kinh doanh);
- Người nộp thuế quy định tại khoản 3 Điều 10 Luật Quản lý thuế 202 nộp hồ sơ đến cơ quan thuế bằng phương thức điện tử thông qua Cổng Dịch vụ công quốc gia, Ứng dụng định danh quốc gia hoặc Hệ thống thông tin quản lý thuế, trừ một số trường hợp đặc biệt quy định tại khoản 1 Điều 50 Nghị định 252/2026/NĐ-CP. Trong đó, bản sao các văn bản, giấy tờ quy định trong hồ sơ đăng ký thuế tại Thông tư này là bản sao điện tử.
Trường hợp người nộp thuế nộp hồ sơ đăng ký thuế bằng giấy thì người nộp thuế nộp hồ sơ trực tiếp tại bộ phận một cửa hoặc qua đường bưu chính công ích theo quy định của pháp luật về thực hiện thủ tục hành chính theo cơ chế một cửa, một cửa liên thông tại bộ phận một cửa và Cổng Dịch vụ công quốc gia.

 231

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

