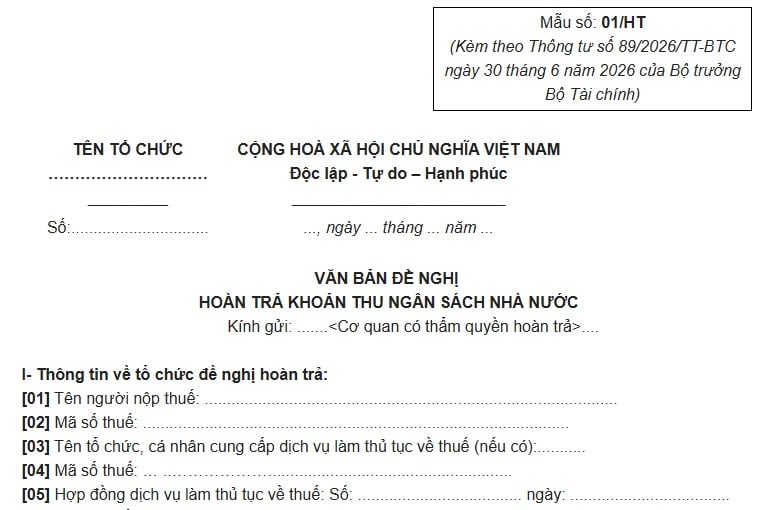
Mẫu số 01/HT Văn bản đề nghị hoàn trả khoản thu NSNN theo Thông tư 89 mới nhất là mẫu nào?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, Mẫu số 01/HT Văn bản đề nghị hoàn trả khoản thu NSNN được thực hiện theo mẫu mới tại Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC.
 |
Mẫu số 01/HT |
Lưu ý: Mẫu số 01/HT Văn bản đề nghị hoàn trả khoản thu NSNN mới nhất nêu trên áp dụng từ ngày 01/7/2026.
Theo Điều 29 Nghị định 252/2026/NĐ-CP, các trường hợp hoàn thuế quy định tại điểm a khoản 1 Điều 18 Luật Quản lý thuế thực hiện theo quy định của pháp luật về thuế. Riêng đối với xăng, dầu bán cho phương tiện vận tải của hãng nước ngoài trên tuyến đường qua cảng Việt Nam hoặc phương tiện vận tải của Việt Nam trên tuyến đường vận tải quốc tế thuộc đối tượng hoàn thuế theo quy định của pháp luật thuế bảo vệ môi trường thì thực hiện thủ tục hoàn thuế theo quy định về hoàn trả tiền nộp thừa.
Các trường hợp hoàn trả tiền nộp thừa quy định tại điểm b khoản 1 Điều 18 Luật Quản lý thuế:
- Hoàn trả tiền thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện quyết toán cho các cá nhân có ủy quyền;
- Hoàn trả tiền thuế đối với tổ chức, cá nhân theo Hiệp định tránh đánh thuế hai lần và hoàn trả tiền thuế, khoản thu khác theo Điều ước quốc tế khác;
- Hoàn trả tiền thuế đối với doanh nghiệp, tổ chức khi giải thể, phá sản;
- Hoàn trả tiền thuế thu nhập cá nhân đối với cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế;
- Hoàn trả số tiền thuế nộp thừa cho hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1, 2 và 3 Điều 12 Nghị định số 68/2026/NĐ-CP của Chính phủ (được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP);
- Hoàn trả tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa quy định tại khoản 1 Điều 15 Luật Quản lý thuế không thuộc quy định tại điểm a, b, c, d và đ khoản này.
Trường hợp hoàn trả cho cá nhân theo quy định tại điểm c khoản 1 Điều 18 Luật Quản lý thuế.
Các trường hợp không hoàn thuế:
- Cá nhân có số tiền thuế nộp thừa hằng năm sau quyết toán thuế thu nhập cá nhân từ tiền lương, tiền công trên hồ sơ khai quyết toán thuế từ 50.000 đồng trở xuống thì thực hiện bù trừ số thuế nộp thừa với số thuế phải nộp của kỳ tính thuế tiếp theo;
- Hộ kinh doanh, cá nhân kinh doanh có số tiền thuế nộp thừa của cả năm trên hồ sơ khai thuế, hồ sơ quyết toán thuế từ 50.000 đồng trở xuống thì thực hiện bù trừ số thuế nộp thừa với số thuế phải nộp của kỳ tính thuế tiếp theo.
**Trách nhiệm tiếp nhận và giải quyết hồ sơ hoàn thuế theo quy định của pháp luật về thuế:
(i) Cơ quan thuế quản lý trực tiếp có trách nhiệm tiếp nhận và giải quyết hồ sơ hoàn thuế sau đây: (trừ trường hợp quy định tại (ii))
- Hoàn thuế giá trị gia tăng theo quy định của pháp luật về thuế giá trị gia tăng;
- Hoàn thuế tiêu thụ đặc biệt đối với xăng sinh học theo quy định của pháp luật về thuế tiêu thụ đặc biệt.
(ii) Cơ quan thuế tiếp nhận và giải quyết hồ sơ hoàn thuế đối với dự án đầu tư của người nộp thuế là cơ quan thuế tiếp nhận, xử lý hồ sơ khai thuế giá trị gia tăng của dự án đầu tư.

 1,563

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

