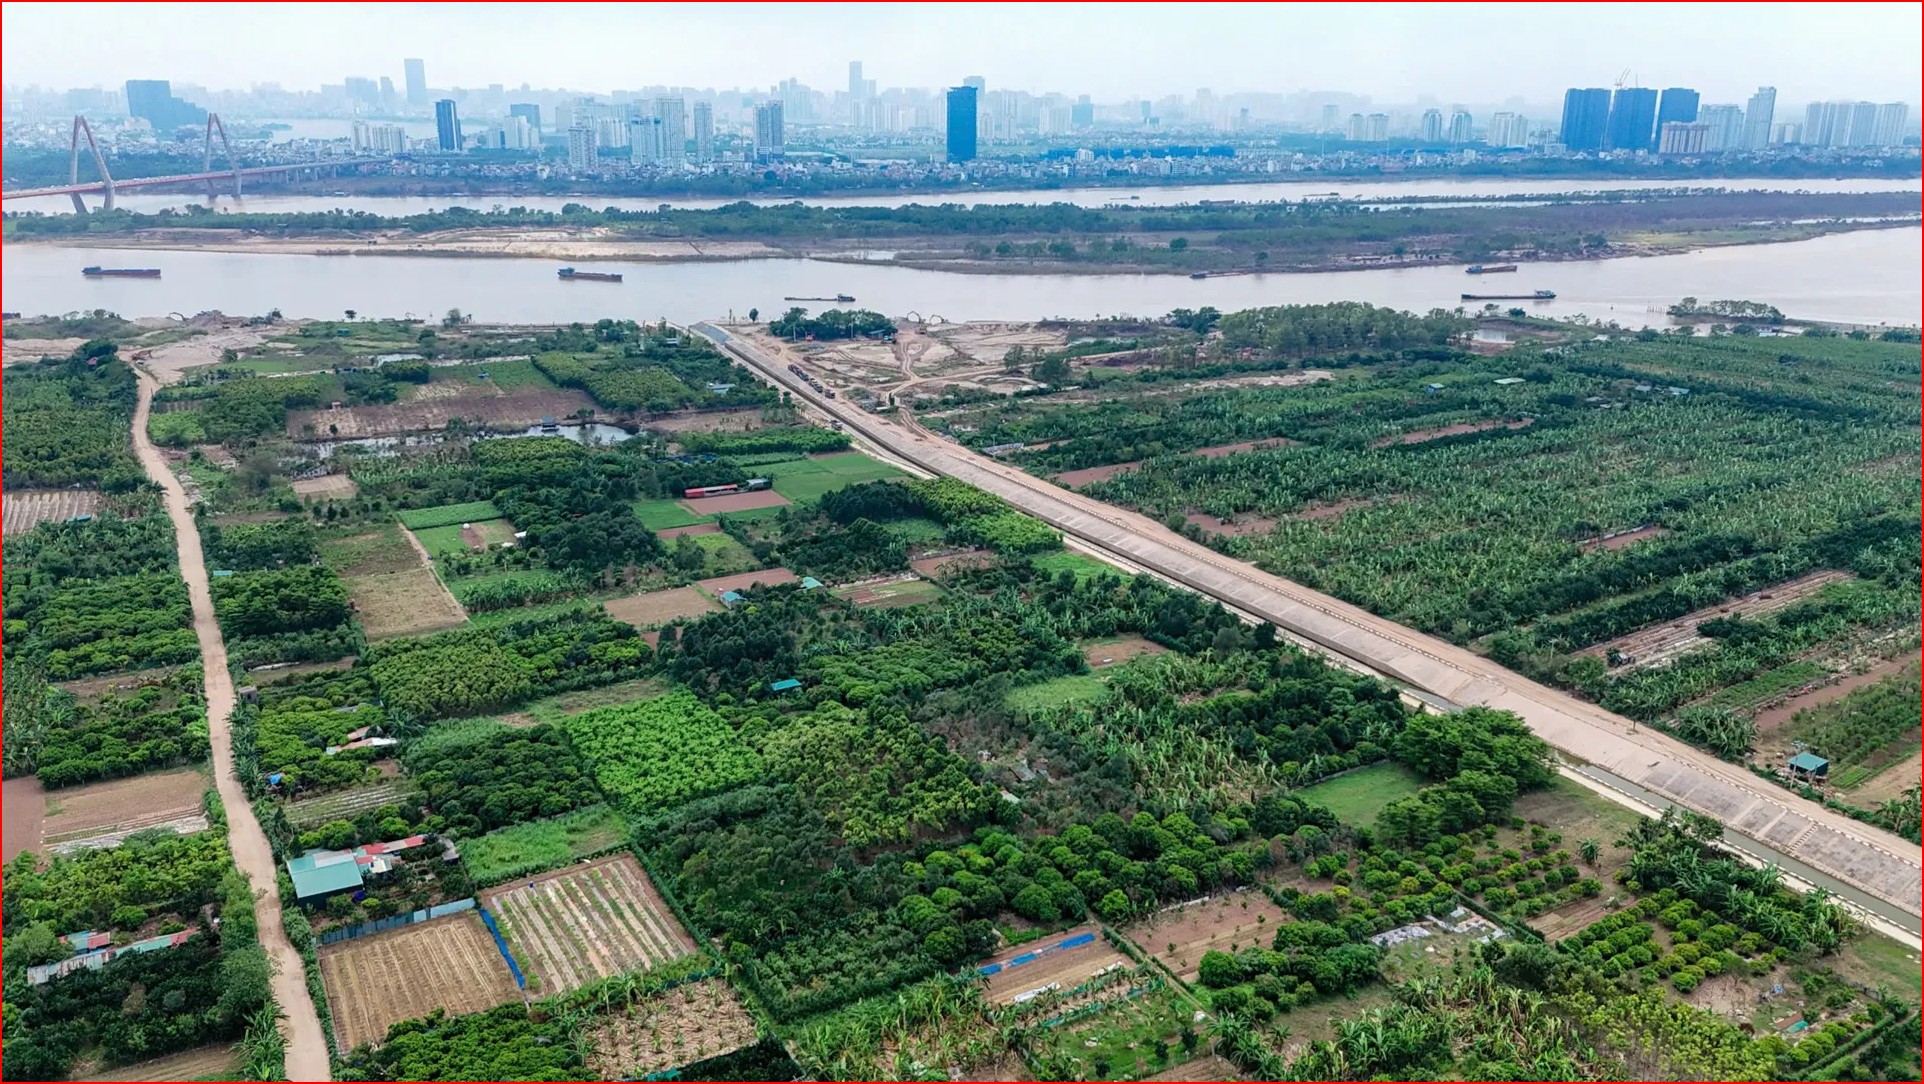
Thủ tục mới về tính tiền sử dụng đất từ ngày 28/4/2026 (Quyết định 1037/QĐ-BTC) (Hình từ Internet)
Bộ trưởng Bộ Tài chính ban hành Quyết định 1037/QĐ-BTC ngày 28/4/2026 về việc công bố thủ tục hành chính mới trong lĩnh vực Tài chính đất đai thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Theo đó, công bố kèm theo Quyết định 1037/QĐ-BTC ngày 28/4/2026 là 01 thủ tục hành chính mới ban hành thuộc lĩnh vực tài chính đất đai thuộc phạm vi chức năng quản lý của Bộ Tài chính (Chi tiết tại Phụ lục đính kèm).
Theo đó, thủ tục tính hoặc tính lại tiền sử dụng đất theo quy định tại các điểm a, b, c và d khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP ban hành kèm theo Quyết định 1037/QĐ-BTC ngày 28/4/2026 như sau:
* Trình tự thực hiện:
- Bước 1: Hộ gia đình, cá nhân nộp văn bản thể hiện đề nghị tính hoặc tính lại tiền sử dụng đất theo quy định tại điểm a, b, c, d khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP này chậm nhất trước ngày 01/01/2027 đến bộ phận một cửa liên thông.
- Bước 2: Bộ phận một cửa liên thông cấp giấy tiếp nhận hồ sơ và hẹn trả kết quả; chuyển văn bản này đến Ủy ban nhân dân cấp xã nơi có đất để thực hiện việc xác định hạn mức giao đất ở của thửa đất được lựa chọn để tính hoặc tính lại tiền sử dụng đất; chuyển thông tin đến cơ quan thuế.
- Bước 3: Cơ quan thuế thực hiện việc tính hoặc tính lại tiền sử dụng đất theo quy định tại Nghị định này; ban hành thông báo nộp tiền sử dụng đất hoặc thông báo điều chỉnh thông báo nộp tiền sử dụng đất gửi cho người sử dụng đất; đồng thời gửi thông tin đến Ủy ban nhân dân cấp xã theo quy định.
* Cách thức thực hiện: Gửi trực tiếp, gửi qua dịch vụ bưu chính, gửi qua phương thức điện tử, gửi qua Cổng dịch vụ công trực tuyến hoặc gửi qua hình thức khác theo quy định của pháp luật về quản lý thuế.
* Thành phần, số lượng hồ sơ:
- Thành phần hồ sơ (điểm đ khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP):
Văn bản đề nghị tính hoặc tính lại tiền sử dụng đất: 01 bản chính.
- Số lượng hồ sơ: 01 bộ.
* Đối tượng thực hiện thủ tục hành chính: Người sử dụng đất.
* Cơ quan giải quyết thủ tục hành chính: Ủy ban nhân dân cấp xã, Cơ quan thuế.
* Kết quả thực hiện thủ tục hành chính: Thông báo nộp tiền sử dụng đất hoặc thông báo điều chỉnh thông báo nộp tiền sử dụng đất gửi cho người sử dụng đất.
* Phí, lệ phí: Không có.
* Yêu cầu, điều kiện thực hiện thủ tục hành chính: Không.
* Căn cứ pháp lý của thủ tục hành chính: Điều 12 Nghị định 50/2026/NĐ-CP.
|
Điểm a, b, c và d khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP quy định xử lý chuyển tiếp đối với trường hợp hộ gia đình, cá nhân đã được cơ quan nhà nước có thẩm quyền có quyết định cho phép chuyển mục đích sử dụng đất thuộc các trường hợp quy định tại Điều 6 Nghị định 50/2026/NĐ-CP từ ngày 01/8/2024 đến trước ngày 01/01/2026 theo quy định tại khoản 10 Điều 4 Nghị quyết 254/2025/QH15: - Trường hợp cơ quan thuế chưa ban hành thông báo nộp tiền sử dụng đất thì cơ quan thuế thực hiện tính tiền sử dụng đất theo quy định tại Điều 6 Nghị định 50/2026/NĐ-CP. - Trường hợp cơ quan thuế đã ban hành thông báo nộp tiền sử dụng đất nhưng hộ gia đình, cá nhân chưa nộp tiền sử dụng đất theo thông báo của cơ quan thuế thì hộ gia đình, cá nhân được đề nghị cơ quan thuế tính lại tiền sử dụng đất phải nộp theo quy định tại Điều 6 Nghị định 50/2026/NĐ-CP; cơ quan thuế tính lại và điều chỉnh Thông báo số tiền sử dụng đất phải nộp theo quy định của pháp luật về quản lý thuế. Hộ gia đình, cá nhân phải nộp khoản tiền chậm nộp tiền sử dụng đất (nếu có) tính trên số tiền tính lại theo quy định của pháp luật về quản lý thuế. - Trường hợp hộ gia đình, cá nhân đã nộp một phần tiền sử dụng đất theo thông báo của cơ quan thuế thì được đề nghị cơ quan thuế tính lại tiền sử dụng đất theo quy định tại Nghị định 50/2026/NĐ-CP; cơ quan thuế tính lại tiền sử dụng đất và thông báo cho người sử dụng đất. Việc xử lý đối với số tiền sử dụng đất đã nộp được thực hiện như sau: Trường hợp số tiền sử dụng đất sau khi tính lại thấp hơn số tiền sử dụng đất phải nộp nhưng cao hơn so với số tiền đã nộp thì người sử dụng đất phải nộp số tiền sử dụng đất còn thiếu so với số tiền sử dụng đất tính lại; đồng thời, người sử dụng đất phải nộp số tiền chậm nộp tính trên số tiền còn thiếu sau khi tính lại từ thời điểm phải nộp tiền theo thông báo thu tiền đến thời điểm nộp đủ số tiền còn thiếu; Trường hợp số tiền sử dụng đất sau khi tính lại thấp hơn so với số tiền đã nộp thì người sử dụng đất được Nhà nước hoàn trả số tiền chênh lệch bằng cách trừ vào nghĩa vụ về tiền sử dụng đất, tiền thuê đất; trường hợp không phát sinh nghĩa vụ tiền sử dụng đất, tiền thuê đất thì trừ vào nghĩa vụ tài chính khác theo quy định của pháp luật về quản lý thuế; trường hợp không còn nghĩa vụ tài chính nào khác để trừ thì hoàn trả bằng tiền theo quy định của pháp luật về ngân sách nhà nước, pháp luật về quản lý thuế hoặc pháp luật khác có liên quan. - Trường hợp hộ gia đình, cá nhân đã nộp đủ tiền sử dụng đất theo thông báo của cơ quan thuế thì được đề nghị cơ quan thuế tính lại tiền sử dụng đất theo quy định tại Nghị định 50/2026/NĐ-CP; cơ quan thuế tính lại tiền sử dụng đất và thông báo cho người sử dụng đất. Trường hợp số tiền sử dụng đất sau khi tính lại thấp hơn so với số tiền đã nộp thì người sử dụng đất được Nhà nước hoàn trả số tiền chênh lệch bằng cách trừ vào nghĩa vụ về tiền sử dụng đất, tiền thuê đất; trường hợp không phát sinh nghĩa vụ tiền sử dụng đất, tiền thuê đất thì trừ vào nghĩa vụ tài chính khác theo quy định của pháp luật về quản lý thuế; trường hợp không còn nghĩa vụ tài chính nào khác để trừ thì hoàn trả bằng tiền theo quy định của pháp luật về ngân sách nhà nước, pháp luật về quản lý thuế và pháp luật khác có liên quan. |
Xem thêm tại Quyết định 1037/QĐ-BTC về việc công bố thủ tục hành chính mới trong lĩnh vực Tài chính đất đai thuộc phạm vi chức năng quản lý của Bộ Tài chính có hiệu lực thi hành từ ngày 28/4/2026.

 1,664

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết






 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

