Ngày 07/4/2026, Thuế TP Hà Nội vừa có Thư ngỏ gửi người nộp thuế về cơ quan tiếp nhận, giải quyết hồ sơ miễn, giảm tiền sử dụng đất, tiền thuê đất:
Nội dung Thư ngỏ như sau:
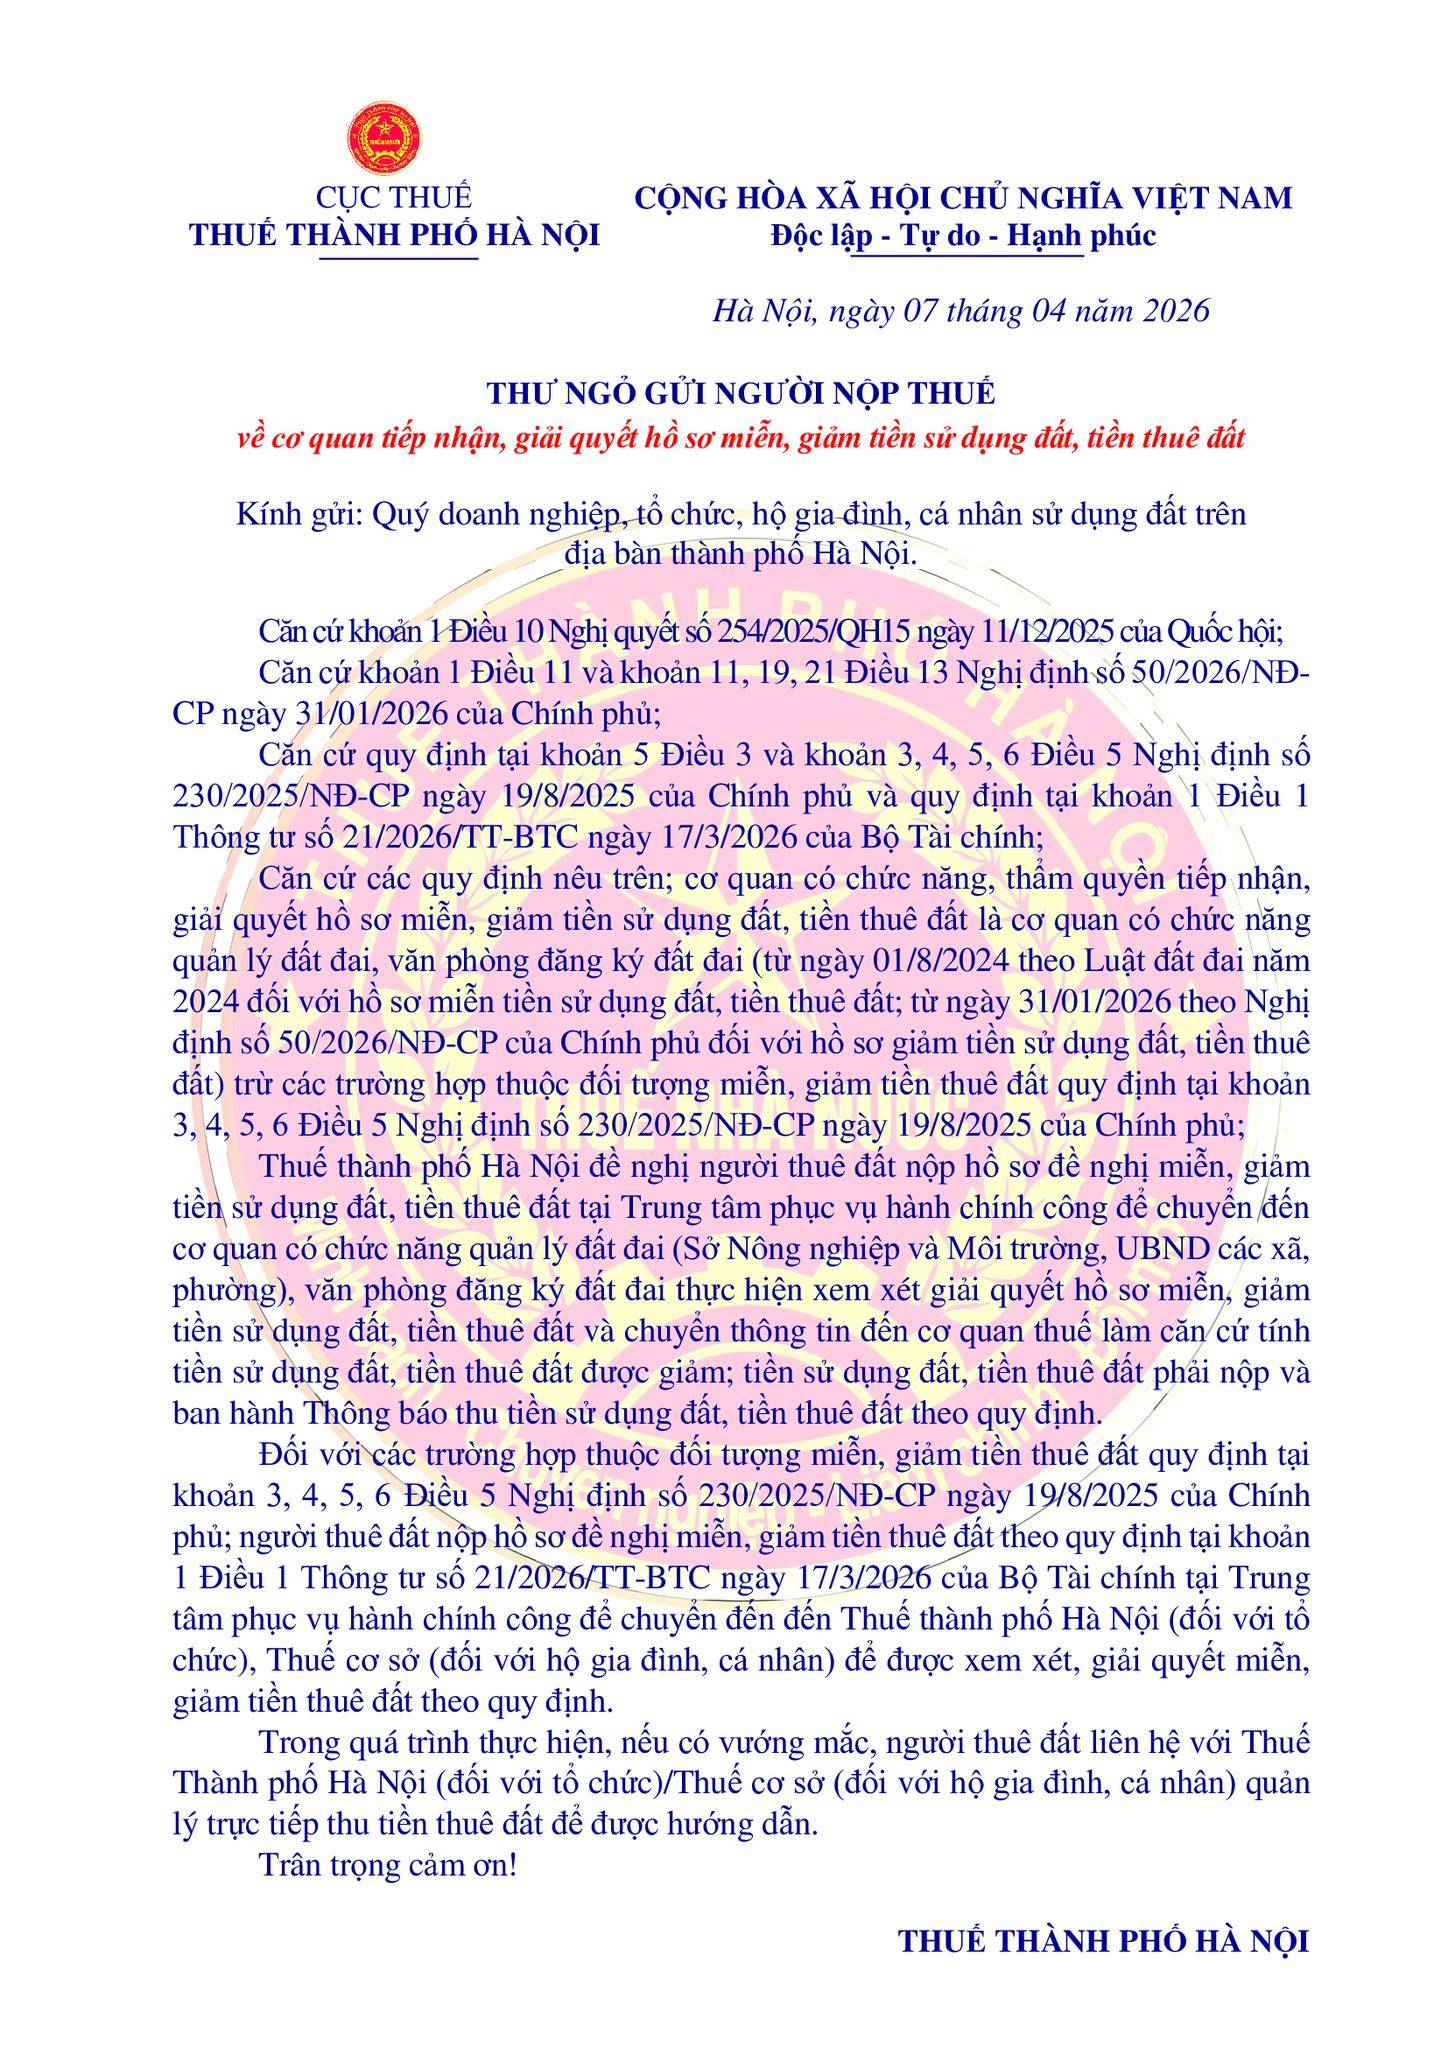
Thư ngỏ về miễn giảm tiền sử dụng đất tiền thuê đất của Thuế TP Hà Nội
|
THƯ NGỎ GỬI NGƯỜI NỘP THUẾ về cơ quan tiếp nhận, giải quyết hồ sơ miễn, giảm tiền sử dụng đất, tiền thuê đất Kính gửi: Quý doanh nghiệp, tổ chức, hộ gia đình, cá nhân sử dụng đất trên địa bàn thành phố Hà Nội. Căn cứ khoản 1 Điều 10 Nghị quyết số 254/2025/QH15 ngày 11/12/2005 của Quốc hội, Căn cứ khoản 1 Điều 11 và khoản 11, 19, 21 Điều 13 Nghị định số 50/2026/NĐ-CP ngày 31/01/2026 của Chính phủ, Căn cứ quy định tại khoản 5 Điều 3 và khoản 3, 4, 5, 6 Điều 5 Nghị định số 230/2025/NĐ-CP ngày 19/8/2025 của Chính phủ và quy định tại khoản 1 Điều 1 Thông tư số 21/2026/TT-BTC ngày 17/3/2026 của Bộ Tài chính, Căn cứ các quy định nêu trên, cơ quan có chức năng, thẩm quyền tiếp nhận, giải quyết hồ sơ miễn, giảm tiền sử dụng đất, tiền thuê đất là cơ quan có chức năng quản lý đất đai, văn phòng đăng ký đất đai (từ ngày 01/8/2024 theo Luật đất đai năm 2024 đối với hồ sơ miễn tiền sử dụng đất, tiền thuê đất, từ ngày 31/01/2026 theo Nghị định số 50/2026/NĐ-CP của Chính phủ đối với hồ sơ giảm tiền sử dụng đất, tiền thuê đất) trừ các trường hợp thuộc đối tượng miễn, giảm tiền thuê đất quy định tại khoản 3, 4, 5, 6 Điều 5 Nghị định số 230/2025/NĐ-CP ngày 19/8/2025 của Chính phủ; Thuế thành phố Hà Nội đề nghị người thuê đất nộp hồ sơ đề nghị miễn, giảm tiền sử dụng đất, tiền thuê đất tại Trung tâm phục vụ hành chính công để chuyển đến cơ quan có chức năng quản lý đất đai (Sở Nông nghiệp và Môi trường, UBND các xã, phường), văn phòng đăng ký đất đai thực hiện xem xét giải quyết hồ sơ miễn, giảm tiền sử dụng đất, tiền thuê đất và chuyển thông tin đến cơ quan thuế làm căn cứ tính tiền sử dụng đất, tiền thuê đất được giảm; tiền sử dụng đất, tiền thuê đất phải nộp và ban hành Thông báo thu tiền sử dụng đất, tiền thuê đất theo quy định. Đối với các trường hợp thuộc đối tượng miễn, giảm tiền thuê đất quy định tại khoản 3, 4, 5, 6 Điều 5 Nghị định số 230/2025/NĐ-CP ngày 19/8/2025 của Chính phủ, người thuê đất nộp hồ sơ đề nghị miễn, giảm tiền thuê đất theo quy định tại khoản 1 Điều 1 Thông tư số 21/2026/TT-BTC ngày 17/3/2026 của Bộ Tài chính tại Trung tâm phục vụ hành chính công để chuyển đến đền Thuế thành phố Hà Nội (đối với tổ chức). Thuế cơ sở (đối với hộ gia đình, cá nhân) để được xem xét, giải quyết miễn, giảm tiền thuê đất theo quy định. Trong quá trình thực hiện, nếu có vướng mắc, người thuê đất liên hệ với Thuế Thành phố Hà Nội (đối với tổ chức) Thuế cơ sở (đối với hộ gia đình, cá nhân) quân lý trực tiếp thu tiền thuê đất để được hướng dẫn, Trân trọng cảm ơn! |
Việc miễn, giảm tiền sử dụng đất, tiền thuê đất được thực hiện trong các trường hợp sau đây:
- Sử dụng đất vào mục đích sản xuất, kinh doanh thuộc lĩnh vực ưu đãi đầu tư hoặc tại địa bàn ưu đãi đầu tư theo quy định của pháp luật về đầu tư và pháp luật có liên quan, trừ trường hợp sử dụng đất xây dựng nhà ở thương mại, sử dụng đất thương mại, dịch vụ;
- Sử dụng đất để thực hiện chính sách nhà ở, đất ở đối với người có công với cách mạng, thương binh hoặc bệnh binh không có khả năng lao động, hộ gia đình liệt sĩ không còn lao động chính, người nghèo; sử dụng đất để thực hiện dự án đầu tư xây dựng nhà ở xã hội, nhà lưu trú công nhân trong khu công nghiệp, nhà ở cho lực lượng vũ trang nhân dân, cải tạo, xây dựng lại nhà chung cư theo quy định của pháp luật về nhà ở; đất ở cho người phải di dời khi Nhà nước thu hồi đất do có nguy cơ đe dọa tính mạng con người; đất ở cho các đối tượng quy định tại điểm a và điểm b khoản 3 Điều 124 Luật Đất đai 2024 đang công tác tại các xã biên giới, hải đảo hoặc huyện đảo không có đơn vị hành chính cấp xã thuộc vùng có điều kiện kinh tế - xã hội khó khăn, vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn.
- Đồng bào dân tộc thiểu số sử dụng đất được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định của Chính phủ;
- Sử dụng đất của đơn vị sự nghiệp công lập theo quy định tại điểm c khoản 3 Điều 120 Luật Đất đai 2024;
- Sử dụng đất xây dựng kết cấu hạ tầng cảng hàng không, sân bay; đất xây dựng cơ sở, công trình cung cấp dịch vụ hàng không; đất để làm bãi đỗ xe, xưởng bảo dưỡng phục vụ hoạt động vận tải hành khách công cộng; đất xây dựng công trình trên mặt đất phục vụ cho việc vận hành, khai thác sử dụng công trình ngầm;
- Sử dụng đất xây dựng công trình tại cảng hàng không, công trình bảo đảm hoạt động bay; đất để làm bãi đỗ xe, xưởng bảo dưỡng phục vụ hoạt động vận tải hành khách công cộng; đất xây dựng công trình trên mặt đất phục vụ cho việc vận hành, khai thác sử dụng công trình ngầm;
- Sử dụng đất để thực hiện dự án đầu tư theo phương thức đối tác công tư;
- Sử dụng đất làm mặt bằng xây dựng trụ sở, sân phơi, nhà kho, nhà xưởng sản xuất; xây dựng cơ sở dịch vụ trực tiếp phục vụ sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản, làm muối của hợp tác xã, liên hiệp hợp tác xã;
- Sử dụng đất xây dựng công trình cấp nước sạch và thoát nước, xử lý nước thải tại khu vực đô thị và nông thôn;
- Sử dụng đất không phải đất quốc phòng, an ninh cho mục đích quốc phòng, an ninh của doanh nghiệp quân đội, công an;
- Giao đất ở đối với hộ gia đình, cá nhân khi Nhà nước thu hồi đất gắn liền với nhà ở phải di chuyển chỗ ở mà không đủ điều kiện được bồi thường về đất ở và không có chỗ ở nào khác trong địa bàn đơn vị hành chính cấp xã nơi có đất thu hồi;
- Sử dụng đất để xây dựng phòng thí nghiệm, đất xây dựng cơ sở ươm tạo công nghệ và ươm tạo doanh nghiệp khoa học và công nghệ, đất xây dựng cơ sở thực nghiệm, đất xây dựng cơ sở sản xuất thử nghiệm, đất xây dựng cơ sở vật chất, hạ tầng dùng chung để hỗ trợ nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo của doanh nghiệp khoa học và công nghệ; tổ chức khoa học và công nghệ; trung tâm nghiên cứu và phát triển; trung tâm đổi mới sáng tạo cấp quốc gia, trung tâm hỗ trợ khởi nghiệp sáng tạo cấp quốc gia, trung tâm đổi mới sáng tạo cấp tỉnh, trung tâm hỗ trợ khởi nghiệp sáng tạo cấp tỉnh.
(Khoản 1 Điều 157 Luật Đất đai 2024 sửa đổi bởi Luật Khoa học, Công nghệ và Đổi mới sáng tạo 2025 và Luật Hàng không dân dụng Việt Nam 2025)

 239

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

