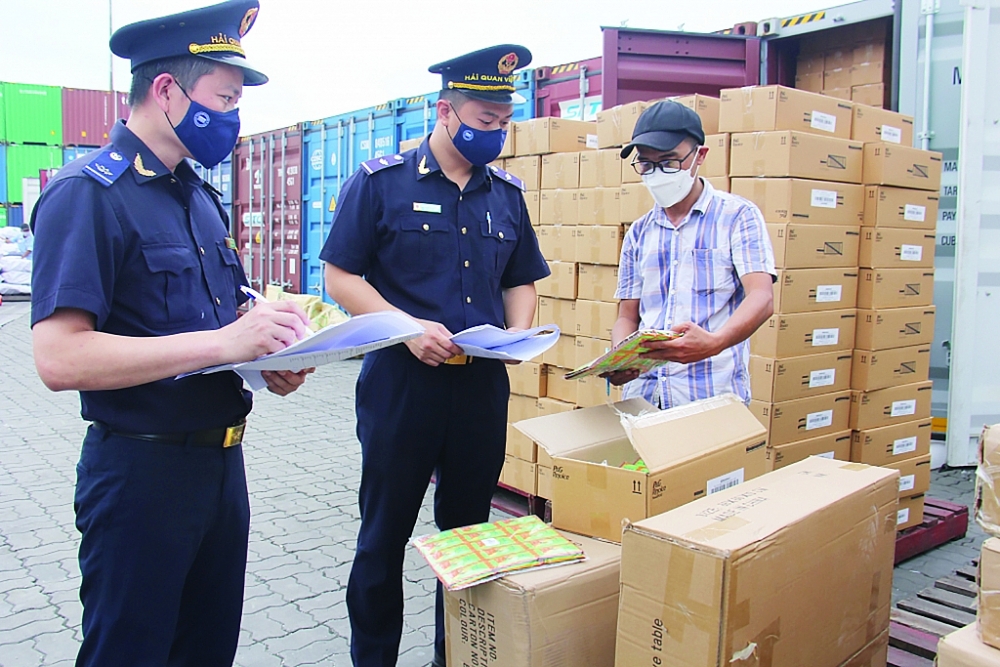
Đã có Công văn 15317 hướng dẫn xác định giá trị hải quan (Hình ảnh từ Internet)
Ngày 15/4/2026, Cục Hải quan đã ban hành Công văn 15317/CHQ-NVTHQ về việc hướng dẫn xác định trị giá hải quan.
 |
Công văn 15317/CHQ-NVTHQ |
Cụ thể, tại Công văn 15317/CHQ-NVTHQ năm 2026 hướng dẫn về ghi nhận giá trị lô hàng trên tờ khai hải quan. Về vấn đề này, Cục Hải quan căn cứ Điều 13 Thông tư 39/2015/TT-BTC ngày 25/3/2015 của Bộ Tài chính quy định:
Điều 13. Các khoản điều chỉnh cộng
1. Chỉ điều chỉnh cộng nếu đáp ứng đủ các điều kiện sau:
a) Do người mua thanh toán và chưa được tính trong trị giá thực tế đã thanh toán hay sẽ phải thanh toán;
b) Phải liên quan đến hàng hóa nhập khẩu;
c) Có số liệu khách quan, định lượng được, phù hợp với các chứng từ có liên quan.
Trường hợp lô hàng nhập khẩu có các khoản điều chỉnh cộng nhưng không có các số liệu khách quan, định lượng được để xác định trị giá hải quan thì không xác định theo phương pháp trị giá giao dịch và phải chuyển sang phương pháp tiếp theo.
2. Các khoản điều chỉnh cộng:
…
g) Chi phí vận tải và chi phí có liên quan đến việc vận chuyển hàng hóa nhập khẩu đến cửa khẩu nhập đầu tiên, không bao gồm chi phí bốc, dỡ, xếp hàng từ phương tiện vận tải xuống cửa khẩu nhập đầu tiên.
Trường hợp các chi phí bốc, dỡ, xếp hàng từ phương tiện vận tải xuống cửa khẩu nhập đầu tiên đã bao gồm trong chỉ phỉ vận tải quốc tế hoặc đã bao gồm trong giá thực tế đã thanh toán hay sẽ phải thanh toán thì được trừ ra khỏi trị giá hải quan của hàng hóa nhập khẩu nếu đáp đủ các điều kiện quy định tại khoản 1 Điều 15 Thông tư này.
g.1) Trị giá của khoản điều chỉnh này được xác định trên cơ sở hợp đồng vận tải, các chứng từ, tài liệu liên quan đến vận tải hàng hóa;
g.2) Trường hợp giá mua chưa bao gồm chi phí vận tải nhưng người mua không có hợp đồng vận tải, các chứng từ tài liệu liên quan đến vận tải hàng hóa, hoặc có nhưng không hợp pháp, thì không được áp dụng phương pháp trị giá giao dịch;
g.3) Trường hợp lô hàng có nhiều loại hàng hóa khác nhau nhưng hợp đồng vận tải hoặc các chứng từ, tài liệu liên quan đến vận tải hàng hóa không ghi chỉ tiết cho từng loại hàng hóa thì người khai hải quan lựa chọn một trong các phương pháp phân bổ sau:
g.3.1) Phân bổ trên cơ sở biểu giá vận tải của người vận tải hàng hóa;
g.3.2) Phân bổ theo trọng lượng hoặc thể tích của hàng hóa;
g.3.3) Phân bổ theo tỷ lệ trị giá mua của từng loại hàng hóa trên tổng trị giá lô hàng.
h) Chi phí bảo hiểm hàng hóa nhập khẩu đến cửa khẩu nhập đầu tiên.
h.1) Trường hợp người nhập khẩu không mua bảo hiểm cho hàng hóa thì không phải cộng thêm chi phí này vào trị giá hải quan;
h.2) Phí bảo hiểm mua cho cả lô hàng gồm nhiều loại hàng hóa khác nhau, nhưng chưa được ghi chi tiết cho từng loại hàng hóa, thì phân bổ theo trị giá của từng loại hàng hóa."
Như vậy, căn cứ các quy định nêu trên thì cước vận chuyển quốc tế, chi phí bảo hiểm hàng hóa quốc tế và chi phí liên quan đến việc vận chuyển hàng hóa đến cửa khẩu nhập đầu tiên là khoản điều chỉnh cộng theo quy định tại điểm d Khoản 2 Điều 13 Thông tư 39/2015/TT-BTC và được cộng vào trị giá hải quan của hàng hóa nhập khẩu khi đáp ứng đầy đủ các điều kiện quy định tại Khoản Điều 13 Thông tư 39/2015/TT-BTC. Người khai hải quan tự kê khai và tự phân bổ (nếu có) đối với khoản chi phí vận chuyển quốc tế và chi phí bảo hiểm quốc tế cho hàng hóa nhập khẩu theo nguyên tắc và phương pháp được quy định tại điểm g và điểm h Khoản 2 Điều 13 Thông tư 39/2015/TT-BTC.
Về bản chất, trị giá hải quan được xác định theo đúng những nguyên tắc và quy định nêu trên không liên quan đến trị giá lô hàng thể hiện trên Giấy phép nhập khẩu. Do vậy, đề nghị Công ty căn cứ vào hồ sơ và thực tế nhập khẩu, đối chiếu với các quy định nêu trên để thực hiện khai báo và tính thuế (nếu có) theo đúng quy định. Trường hợp có vướng mắc thì liên hệ trực tiếp với cơ quan cấp phép để được hướng dẫn cụ thể.
Xem thêm Công văn 15317/CHQ-NVTHQ ban hành ngày 15/5/2026.

 315

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

