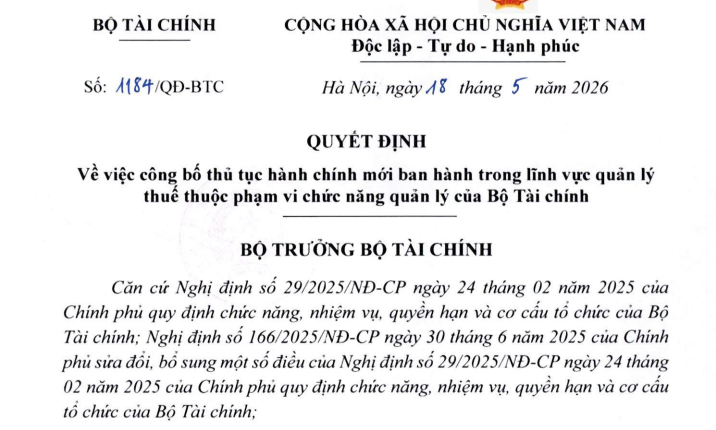
Đã có Quyết định 1184/QĐ-BTC công bố thủ tục hành chính mới lĩnh vực quản lý thuế (Hình từ văn bản)
Ngày 18/5/2026, Bộ Tài chính ban hành Quyết định 1184/QĐ-BTC về việc công bố thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
 |
Quyết định 1184/QĐ-BTC |
Theo đó, công bố kèm theo Quyết định này 01 thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính là:
Thủ tục khai thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng tài sản mã hóa của tổ chức được thành lập theo quy định của pháp luật nước ngoài (tổ chức nước ngoài) và cá nhân (bao gồm cả cá nhân cư trú và cá nhân không cư trú) do Tổ chức cung cấp dịch vụ tài sản mã hóa khấu trừ, khai thay, nộp thay.
- Trình tự thực hiện:
+ Bước 1: Tổ chức có hoạt động cung cấp dịch vụ tài sản mã hóa theo quy định tại khoản 3 Điều 3 Nghị quyết 05/2025/NQ-CP chuẩn bị hồ sơ khai thuế và nộp đến cơ quan thuế. Thời gian nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Tổ chức có hoạt động cung cấp dịch vụ tài sản mã hóa thực hiện truy cập vào Cổng dịch vụ công Quốc gia hoặc Ứng dụng định danh quốc gia theo quy định về thực hiện cơ chế một cửa, một cửa liên thông trong giải quyết thủ tục hành chính để khai tờ khai, ký điện tử và gửi đến cơ quan thuế qua Cổng thông tin điện từ mà người nộp thuế lựa chọn.
+ Bước 2: Cơ quan thuế tiếp nhận, kiểm tra, chấp nhận, giải quyết hồ sơ thông qua hệ thống xử lý dữ liệu điện tử của cơ quan thuế.
- Cách thức thực hiện: Trực tuyến qua Cổng dịch vụ công quốc gia hoặc Ứng dụng định danh quốc gia theo quy định về thực hiện cơ chế một cửa, một cửa liên thông trong giải quyết thủ tục hành chính.
- Thành phần, số lượng hồ sơ:
Thành phần hồ sơ bao gồm:
+ Tờ khai khấu trừ thuế đối với cá nhân cư trú, cá nhân không cư trú và tổ chức nước ngoài có hoạt động chuyển nhượng tài sản mã hóa mẫu số 01/TSMH kèm theo Thông tư 41/2026/TT-BTC ngày 06 tháng 4 năm 2026 của Bộ Tài chính hướng dẫn việc kê khai, khấu trừ, nộp thuế, quyết toán thuế trên thị trường tài sản mà hóa.
+ Phụ lục Bảng kê chi tiết số thuế đã khấu trừ của cá nhân cư trú, cá nhân không cư trú và tổ chức nước ngoài có hoạt động chuyển nhượng tài sản mã hóa mẫu số 01-1/TSMH kèm theo Thông tư 41/2026/TT-BTC ngày 06 tháng 4 năm 2026 của Bộ Tài chính hướng dẫn việc kê khai, khấu trừ, nộp thuế, quyết toán thuế trên thị trường tài sản mã hóa.
Số lượng hồ sơ: 01 (bộ).
- Thời hạn giải quyết: Không phải trả kết quả cho người nộp thuế.
- Đối tượng thực hiện thủ tục hành chính: Tổ chức cung cấp dịch vụ tài sản mã hóa là doanh nghiệp thực hiện, cung cấp một hoặc một số dịch vụ, hoạt động sau: Tổ chức thị trường giao dịch tài sản mã hóa; Tự doanh tài sản mã hóa; Lưu ký tài sản mã hóa; Cung cấp nền tảng phát hành tài sản mã hóa.
- Cơ quan thực hiện thủ tục hành chính: Cơ quan thuế quản lý trực tiếp Tổ chức cung cấp dịch vụ do Cục trưởng Cục Thuế quyết định.
Xem chi tiết nội dung tại Quyết định 1184/QĐ-BTC có hiệu lực từ ngày 18/5/2026.

 304

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

