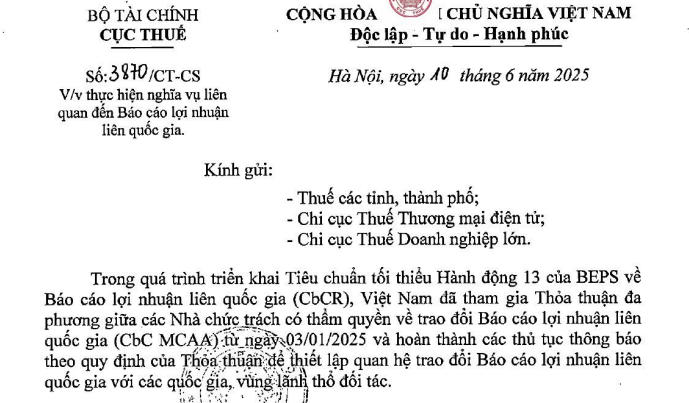
Công văn 3870/CT-CS về nghĩa vụ Báo cáo lợi nhuận liên quốc gia (Hình từ văn bản)
Ngày 10/6/2026, Cục Thuế ban hành Công văn 3870/CT-CS về việc thực hiện nghĩa vụ liên quan đến Báo cáo lợi nhuận liên quốc gia.
 |
Công văn 3870/CT-CS |
Trong quá trình triển khai Tiêu chuẩn tối thiểu Hành động 13 của BEPS về Báo cáo lợi nhuận liên quốc gia (CBCR), Việt Nam đã tham gia Thỏa thuận đa phương giữa các Nhà chức trách có thẩm quyền về trao đổi Báo cáo lợi nhuận liên quốc gia (CBC MCAA) từ ngày 03/01/2025 và hoàn thành các thủ tục thông báo theo quy định của Thỏa thuận để thiết lập quan hệ trao đổi Báo cáo lợi nhuận liên quốc gia với các quốc gia, vùng lãnh thổ đối tác.
Đến nay, Việt Nam đã thiết lập quan hệ trao đổi Báo cáo lợi nhuận liên quốc gia có hiệu lực với các quốc gia, vùng lãnh thổ quy định tại Phụ lục ban hành kèm theo Công văn này.
Đồng thời, tại điểm d khoản 5 Điều 18 dự thảo Nghị định sửa đổi, bổ sung Nghị định 132/2020/NĐ-CP quy định:
"Điều 18. Quyền và nghĩa vụ của người nộp thuế trong kê khai, xác định giả giao dịch liên kết
…
5. Người nộp thuế có nghĩa vụ liên quan đến Báo cáo lợi nhuận liên quốc gia:
…
d) Trường hợp người nộp thuế có Công ty mẹ tối cao tại nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia theo quy định của nước cư trú, Cơ quan thuế thực hiện trao đổi thông tin tự động theo cam kết tại các Thỏa thuận quốc tế về thuế của Việt Nam.
…”
Để triển khai thống nhất cơ chế trao đổi Báo cáo lợi nhuận liên quốc gia theo các cam kết quốc tế của Việt Nam, Cục Thuế thông báo và hướng dẫn thực hiện như sau:
- Thông báo thông tin về hiệu lực của Thỏa thuận đa phương giữa các Nhà chức trách có thẩm quyền về trao đổi Báo cáo lợi nhuận liên quốc gia (CbС MCAA) đối với Việt Nam và danh sách các quốc gia, vùng lãnh thổ đã thiết lập quan hệ trao đổi Báo cáo lợi nhuận liên quốc gia có hiệu lực với Việt Nam theo Phụ lục kèm theo Công văn này.
- Đối với trường hợp người nộp thuế tại Việt Nam có Công ty mẹ tối cao ở nước ngoài phải nộp Báo cáo lợi nhuận liên quốc gia theo quy định của nước cư trú và thuộc phạm vị trao đổi theo CBC MCAA với các quốc gia, vùng lãnh thổ quy định tại mục 1 Công văn này, cơ quan thuế thực hiện tiếp nhận Báo cáo lợi nhuận liên quốc gia thông qua cơ chế trao đổi thông tin tự động theo các thỏa thuận quốc tế về thuế mà Việt Nam là thành viên và không tiếp nhận Báo cáo lợi nhuận liên quốc gia do người nộp thuế nộp bản giấy hoặc các hình thức khác.
Cục Thuế thông báo để Thuế tỉnh, thành phố, các Chi cục Thuế biết và triển khai thống nhất các nội dung liên quan đến Báo cáo lợi nhuận liên quốc gia theo quy định.
Cụ thể tại Điều 5 Luật Quản lý thuế 2025 quy định nội dung quản lý thuế bao gồm:
- Cơ quan thuế thực hiện quản lý thuế theo phân nhóm người nộp thuế.
- Các nội dung quản lý thuế bao gồm:
+ Đăng ký thuế; khai thuế, tính thuế, khấu trừ thuế; nộp thuế, tiền chậm nộp, tiền phạt; ấn định thuế; hoàn thuế; xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa; miễn thuế; giảm thuế; không chịu thuế; không thu thuế; khoanh tiền thuế nợ; xóa tiền thuế nợ; miễn tiền chậm nộp; miễn tiền phạt; tính tiền chậm nộp, không tính tiền chậm nộp; gia hạn nộp thuế, tiền chậm nộp, tiền phạt; gia hạn nộp hồ sơ khai thuế; nộp dần tiền thuế nợ; cưỡng chế thi hành quyết định hành chính về quản lý thuế;
+ Tuyên truyền, hỗ trợ người nộp thuế; quản lý rủi ro, quản lý tuân thủ;
+ Quản lý thông tin người nộp thuế;
+ Quản lý hóa đơn, chứng từ;
+ Kiểm tra thuế; thực hiện biện pháp phòng, chống, ngăn chặn vi phạm pháp luật về thuế; xử lý vi phạm hành chính về quản lý thuế; giải quyết khiếu nại, tố cáo về thuế;
+ Hợp tác quốc tế về thuế; quản lý thuế theo các điều ước quốc tế về thuế, thỏa thuận quốc tế về thuế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc là bên ký kết, cam kết quốc tế về thuế;
- Cơ quan thuế áp dụng các nội dung quản lý thuế quy định trên để quản lý khoản thu khác theo quy định của Luật này và các quy định khác của pháp luật có liên quan.

 384

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

