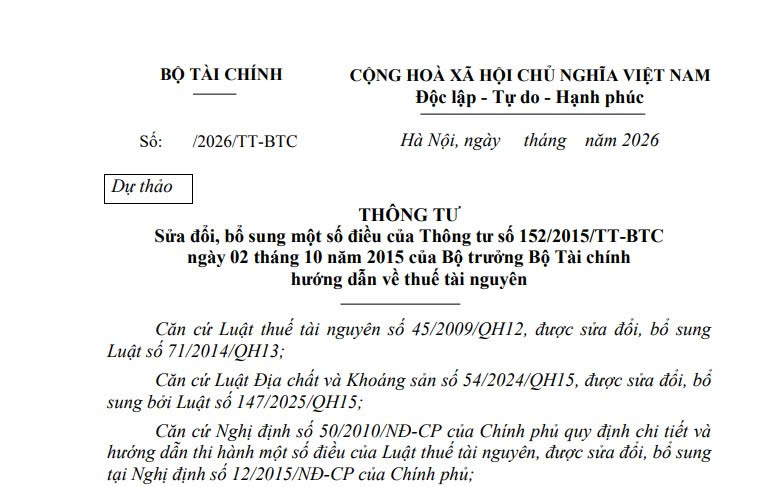
Đã có dự thảo Thông tư sửa đổi Thông tư 152/2015/TT-BTC về thuế tài nguyên (Hình từ văn bản)
Bộ Tài chính đang lấy ý kiến dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư 152/2015/TT-BTC hướng dẫn về thuế tài nguyên (sau đây gọi tắt là dự thảo Thông tư).
 |
Dự thảo Thông tư |
Dự thảo Thông tư đề xuất sửa đổi, bổ sung một số điều của Thông tư 152/2015/TT-BTC hướng dẫn về thuế tài nguyên, đơn cử như sau:
* Sửa đổi, bổ sung khoản 5 Điều 6 về việc Ủy ban nhân dân cấp tỉnh ban hành Bảng giá tính thuế tài nguyên (trừ nước thiên nhiên dùng cho sản xuất thủy điện) để áp dụng tại địa phương, cụ thể:
- Bảng giá tính thuế tài nguyên có các thông tin để làm cơ sở xác định thuế tài nguyên đối với hoạt động khai thác tài nguyên phát sinh trong tỉnh phù hợp với chính sách, pháp luật gồm: định mức sử dụng tài nguyên làm căn cứ quy đổi từ sản phẩm tài nguyên hoặc sản phẩm công nghiệp ra sản lượng tài nguyên khai thác có trong sản phẩm tài nguyên và sản phẩm công nghiệp; Giá tính thuế tài nguyên tương ứng với loại tài nguyên khai thác, sản phẩm tài nguyên sau khi chế biến, trong đó:
+ Định mức sử dụng tài nguyên làm căn cứ quy đổi từ sản phẩm tài nguyên hoặc sản phẩm công nghiệp ra sản lượng tài nguyên khai thác có trong sản phẩm tài nguyên và sản phẩm công nghiệp của các doanh nghiệp hoạt động trên địa bàn tỉnh được xác định căn cứ thực tế khai báo của doanh nghiệp nhưng phải phù hợp báo cáo thăm dò đánh giá của các cơ quan, tổ chức về hàm lượng, chất lượng, sản lượng của loại tài nguyên, phương pháp khai thác, tỷ lệ thu hồi tài nguyên tại địa bàn nơi có tài nguyên khai thác;
+ Giá tính thuế quy định tại Bảng giá là giá tài nguyên khai thác và giá sản phẩm tài nguyên tương ứng với tính chất của tài nguyên, sản phẩm tài nguyên khai thác, chế biến của các doanh nghiệp hoạt động trong địa bàn tỉnh, được xác định trên cơ sở các tài liệu, chứng từ, hợp đồng mua bán của các doanh nghiệp, tổ chức trong tỉnh về chất lượng, sản lượng của loại tài nguyên, giá sản phẩm tài nguyên bán ra tại thị trường địa phương và thị trường của địa phương lân cận, trừ trường hợp được quy định tại điểm a.3 khoản 5.
+ Giá tính thuế tài nguyên đối với trường hợp tài nguyên khai thác không bán ra mà phải qua sản xuất, chế biến mới bán ra được xác định như sau:
++ Đối với trường hợp tài nguyên khai thác được đưa vào sản xuất, chế biến và bán ra sản phẩm tài nguyên thì giá tính thuế là giá bán sản phẩm tài nguyên không có thuế giá trị gia tăng (trường hợp tiêu thụ trong nước) hoặc trị giá hải quan không bao gồm thuế xuất khẩu (đối với trường hợp xuất khẩu);
++ Đối với trường hợp tài nguyên khai thác được đưa vào sản xuất, chế biến thành sản phẩm công nghiệp mới bán ra (tiêu thụ trong nước hoặc xuất khẩu): Giá tính thuế tài nguyên được xác định căn cứ vào giá bán (trường hợp tiêu thụ trong nước) hoặc trị giá hải quan (đối với trường hợp xuất khẩu) của sản phẩm công nghiệp bán ra trừ thuế xuất khẩu (nếu có) và chi phí chế biến công nghiệp của công đoạn chế biến từ sản phẩm tài nguyên thành sản phẩm công nghiệp.
- Trường hợp cần thiết phải điều chỉnh, sửa đổi, bổ sung Bảng giá tính thuế tài nguyên, Sở Tài chính chủ trì phối hợp với các cơ quan liên quan tổ chức việc xây dựng, điều chỉnh, sửa đổi, bổ sung Bảng giá tính thuế tài nguyên và trình Ủy ban nhân dân cấp tỉnh ban hành Bảng giá tính thuế tài nguyên.
Chậm nhất 30 ngày kể từ ngày Ủy ban nhân dân cấp tỉnh ban hành Bảng giá tính thuế tài nguyên hoặc điều chỉnh, bổ sung Bảng giá tính thuế tài nguyên, Sở Tài chính cung cấp thông tin và gửi văn bản về Bộ Tài chính (Cục Thuế) để cập nhật cơ sở dữ liệu giá tính thuế tài nguyên.
- Cơ quan thuế địa phương công khai Bảng giá tính thuế tài nguyên trên Cổng thông tin điện tử của cơ quan mình (nếu có).
* Sửa đổi, bổ sung khoản 1 Điều 13 về việc Uỷ ban nhân dân cấp tỉnh có trách nhiệm:
- Chỉ đạo Sở Tài chính chủ trì, phối hợp với các cơ quan liên quan xây dựng Bảng giá tính thuế tài nguyên áp dụng tại địa phương; rà soát, điều chỉnh Bảng giá tính thuế tài nguyên phù hợp với biến động của thị trường
- Chỉ đạo các cơ quan Thuế, Tài chính, Nông nghiệp và Môi trường, Kho bạc nhà nước và các cơ quan có liên quan phối hợp thực hiện quản lý thuế tài nguyên theo hướng dẫn tại Thông tư 152/2015/TT-BTC.
Xem thêm tại dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư 152/2015/TT-BTC hướng dẫn về thuế tài nguyên.

 97

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

