Ngày 17/6/2026, Cục Thuế có Thư ngỏ gửi toàn thể công chức ngành Thuế về việc tham gia khảo sát, góp ý hoàn thiện ứng dụng eTax Mobile.
Nội dung Thư ngỏ như sau:
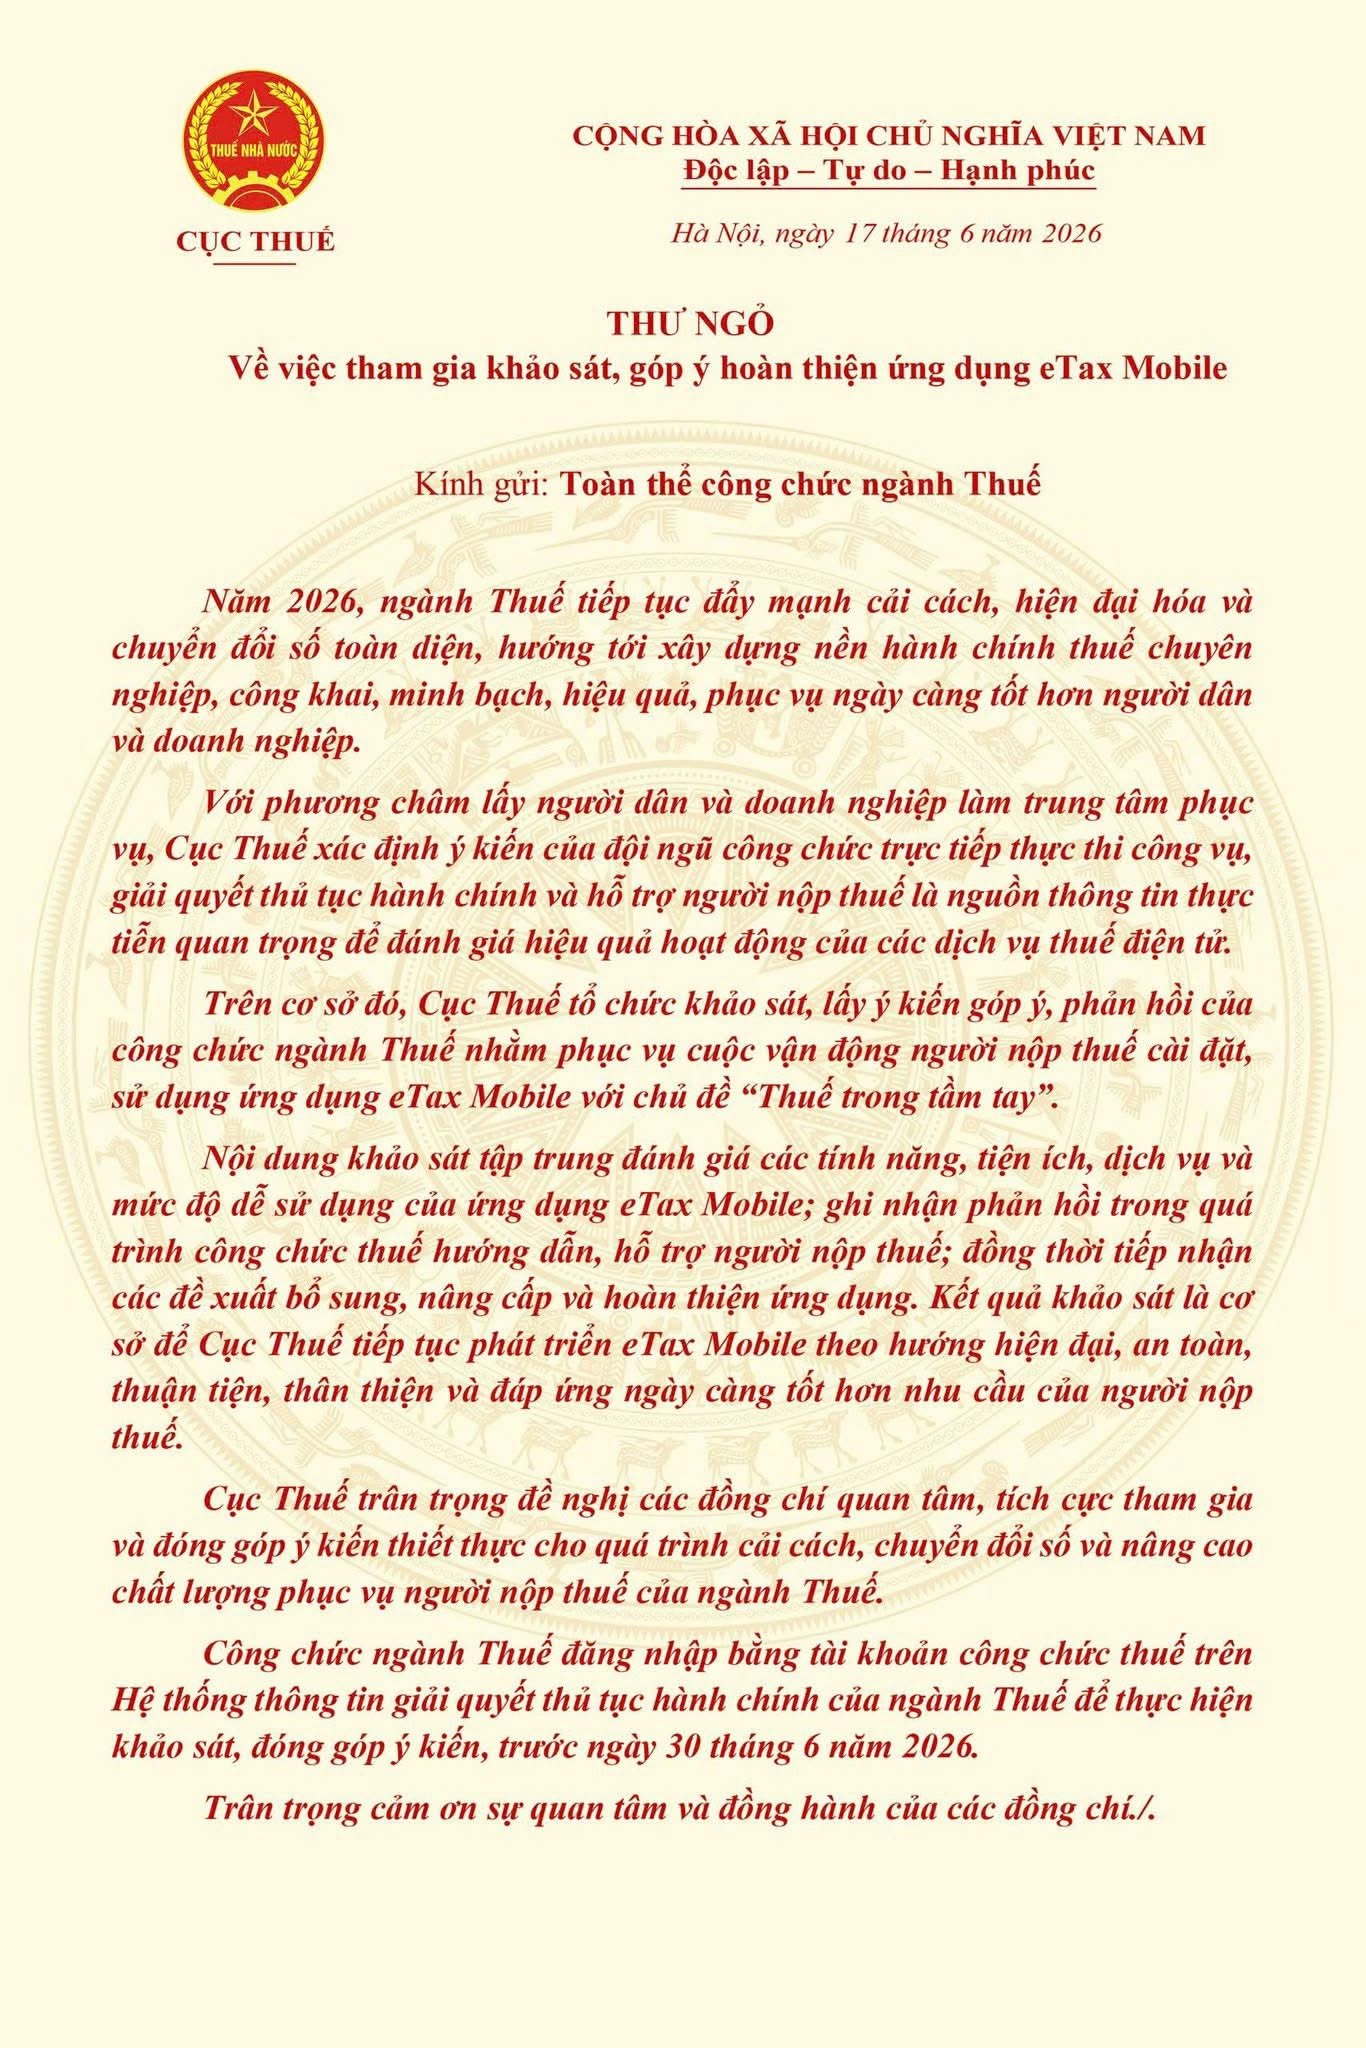
Thư ngỏ góp ý hoàn thiện ứng dụng eTax Mobile gửi công chức ngành Thuế
|
Năm 2026, ngành Thuế tiếp tục đẩy mạnh cải cách, hiện đại hóa và chuyển đổi số toàn diện, hướng tới xây dựng nền hành chính thuế chuyên nghiệp, công khai, minh bạch, hiệu quả, phục vụ ngày càng tốt hơn người dân và doanh nghiệp. Với phương châm lấy người dân và doanh nghiệp làm trung tâm phục vụ, Cục Thuế xác định ý kiến của đội ngũ công chức trực tiếp thực thi công vụ, giải quyết thủ tục hành chính và hỗ trợ người nộp thuế là nguồn thông tin trực tiếp quan trọng để đánh giá hiệu quả hoạt động của các dịch vụ thuế điện tử. Trên cơ sở đó, Cục Thuế tổ chức khảo sát, lấy ý kiến góp ý, phản hồi của công chức ngành Thuế nhằm phục vụ cuộc vận động người nộp thuế cài đặt, sử dụng ứng dụng eTax Mobile với chủ đề “Thuế trong tầm tay”. Nội dung khảo sát tập trung đánh giá các tính năng, tiện ích, dịch vụ và mức độ dễ sử dụng của ứng dụng eTax Mobile; ghi nhận phản hồi trong quá trình công chức thuế hướng dẫn, hỗ trợ người nộp thuế; đồng thời tiếp nhận các đề xuất bổ sung, nâng cấp và hoàn thiện ứng dụng. Kết quả khảo sát là cơ sở để Cục Thuế tiếp tục phát triển eTax Mobile theo hướng hiện đại, an toàn, thuận tiện, thân thiện và đáp ứng ngày càng tốt hơn nhu cầu của người nộp thuế. Cục Thuế trân trọng đề nghị các đồng chí quan tâm, tích cực tham gia và đóng góp ý kiến thiết thực cho quá trình cải cách, chuyển đổi số và nâng cao chất lượng phục vụ người nộp thuế của ngành Thuế. Công chức ngành Thuế đăng nhập bằng tài khoản công chức thuế trên Hệ thống thông tin giải quyết thủ tục hành chính của ngành Thuế để thực hiện khảo sát, đóng góp ý kiến, trước ngày 30 tháng 6 năm 2026. Trân trọng cảm ơn sự quan tâm và đồng hành của các đồng chí./. |
Nguyên tắc quản lý thuế theo Luật Quản lý thuế 2025 được quy định tại Điều 6 như sau:
- Quản lý thuế phải bảo đảm nguyên tắc công khai, minh bạch, bình đẳng, lấy người nộp thuế làm trung tâm phục vụ, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế, nâng cao hiệu lực, hiệu quả quản lý thu ngân sách nhà nước.
- Người nộp thuế có nghĩa vụ nộp thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của luật thuế và quy định của pháp luật. Người nộp thuế tự xác định nghĩa vụ thuế, các khoản thu khác thuộc ngân sách nhà nước phải nộp, tự kê khai thuế, các khoản thu khác thuộc ngân sách nhà nước và tự nộp thuế, các khoản thu khác thuộc ngân sách nhà nước vào ngân sách nhà nước theo quy định của pháp luật về thuế, pháp luật về quản lý thuế và các quy định khác của pháp luật có liên quan, trừ trường hợp do cơ quan quản lý thuế tính thuế, khoản thu khác, thông báo thuế, khoản thu khác theo quy định của pháp luật.
- Cơ quan quản lý thuế, cơ quan nhà nước, tổ chức khác của nhà nước được giao nhiệm vụ quản lý thu ngân sách nhà nước thực hiện việc quản lý thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của Luật này và quy định khác của pháp luật có liên quan.
- Các nguyên tắc áp dụng trong quản lý thuế:
+ Nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế trong quản lý thuế để xác định bản chất của các giao dịch, hoạt động sản xuất, kinh doanh của người nộp thuế làm cơ sở xác định nghĩa vụ thuế, khoản thu khác, đảm bảo các giao dịch của người nộp thuế thể hiện đúng bản chất thương mại, kinh tế, tài chính, không phụ thuộc hình thức của giao dịch được thể hiện trong hợp đồng, văn bản giữa người nộp thuế với bên liên quan;
+ Nguyên tắc giao dịch độc lập;
+ Nguyên tắc quản lý rủi ro dựa trên mức độ rủi ro để sử dụng hiệu quả nguồn lực và nâng cao hiệu quả quản lý;
+ Nguyên tắc quản lý tuân thủ theo mức độ tuân thủ của người nộp thuế để có biện pháp khuyến khích tự giác, tự nguyện thực hiện nghĩa vụ nộp thuế;
+ Nguyên tắc quản lý thuế theo thông lệ quốc tế phù hợp với điều kiện của Việt Nam.

 179

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết




 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

